Startup Chip AI Mencapai Platou saat Fokus Indústri Berpindah ke Solusi Internal
Sementara industri teknologi merenungkan renaisans AI, aliran startup chip AI telah mencapai platou. Hyperscaler terkemuka seperti Google, Amazon, dan Meta sekarang membangun prosesor proprietary yang memenuhi beban kerja spesifik mereka, meningkatkan ambang masuk untuk pemain baru di pasar datacenter.
Teknologi machine learning (ML) terus berevolusi dengan cepat, dengan arsitektur jaringan syaraf baru yang muncul di setiap sistem elektronik.
Laurent Moll, Chief Operating Officer di Arteris, memprediksi bahwa “semua orang akan memiliki beberapa bentuk AI terintegrasi dalam SoC mereka.” Tren ini menguntungkan Arteris, yang bisnis intinya menyediakan IP dan alat pengembangan Network-on-Chip (NoC) yang memungkinkan perusahaan dari semua ukuran untuk menyematkan AI dengan mulus.
Bagi startup chip AI, namun, persaingan semakin ketat, membuatnya lebih sulit untuk menajamkan segmen pasar nich.
EE Times akan merilis bulan depan “Silicon 100” (edisi 2021), daftar tahunan startup elektronik dan semikonduktor yang muncul. Penulis Peter Clarke, yang telah melacak industri selama dua dekade, melaporkan bahwa jumlah startup chip yang berfokus AI telah merata dibandingkan tahun sebelumnya. Ia memperingatkan bahwa industri mungkin telah mencapai fase “peak AI.”
Singkatnya, era emas startup chip AI mungkin berakhir.
Kevin Krewell, Principal Analyst di Tirias Research, memprediksi aktivitas akuisisi akan berlanjut. “Lonjakan pendanaan startup setelah pembelian Intel atas Nervana, menyinyalir kepada investor jalan keluar yang jelas,” katanya. “Pasar saat ini menampung lebih banyak perusahaan AI daripada yang dapat didukung secara berkelanjutan. Kami mengantisipasi bahwa hanya yang paling inovatif—terutama yang menjelajahi solusi analog atau optik—yang akan bertahan. Akhirnya, beban kerja AI/ML akan diintegrasikan ke dalam SoC yang lebih besar atau arsitektur chiplet.”
Laurent Moll
Arteris baru saja mewawancarai COO yang baru diangkatnya, mantan VP Engineering Qualcomm dan CTO Arteris yang lama. Kami memintanya untuk menjelaskan lanskap chip AI saat ini dan arah masa depan startup.
Gold rush
Moll membandingkan boom AI dengan “salah satu gejolak emas terbesar” yang pernah ia saksikan. Para pencari emas kini mencakup pengembang silikon yang berpengalaman dan newcomer tanpa pengalaman manufaktur sebelumnya, semuanya bersaing untuk sebagian dari kue yang sama.
Sementara basis pengembang yang meluas dan aplikasi yang beragam menguntungkan Arteris, ini menciptakan realitas yang berbeda untuk startup chip AI. Mereka sekarang bersaing tidak hanya dengan rekan-rekan tetapi juga dengan hyperscaler dan OEM otomotif, yang mengembangkan silikon kustom untuk mendukung sistem proprietary mereka.
Masih dalam fase ekspansi
Pasar chip AI masih dalam fase ekspansi, dengan eksplorasi yang berkelanjutan di seluruh bidang. Namun, “sedikit urutan” muncul di segmen datacenter, seiring hyperscaler mengambil kontrol dengan mendesain akselerator internal yang disesuaikan dengan dataset mereka sendiri.
Moll menjelaskan bahwa hyperscaler memiliki dataset eksklusif dan stack perangkat lunak proprietary, yang memungkinkan mereka untuk mengoptimalkan silikon untuk beban kerja spesifik. Sebaliknya, startup yang lebih kecil mempelajari arsitektur SoC baru, penggunaan SRAM/DRAM, stacking, dan interkoneksi optik untuk memberikan performa AI yang unggul dibandingkan solusi off-the-shelf.
Hyperscaler, namun, seringkali memilih arsitektur yang terbukti. TPU Google adalah contoh desain yang, meski tidak revolusioner, memberikan performa luar biasa untuk beban kerja targetnya.
Saat ditanyakan apakah startup yang muncul bisa masuk ke datacenter hyperscaler, Moll skeptis. “Tidak mungkin perusahaan kecil akan mendapatkan kedudukan di lingkungan tersebut—atau hyperscaler akan mengakuisisi mereka—kecuali teknologi mereka terbukti tidak tergantikan.”
Ia merangkum mentalitas hyperscaler: “Mereka tahu dataset dan arsitektur yang diinginkan. Saat startup menawarkan solusi yang menarik dan berkinerja tinggi, mereka akan akuisisi IP dan tim untuk meningkatkan produk mereka sendiri.”
Krewell setuju, dengan catatan bahwa hanya startup dengan pencapaian “menakjubkan”, seperti chip berukuran wafer Cerebras, yang menarik perhatian hyperscaler. NVIDIA tetap menjadi platform AI default karena ekosistem perangkat lunak yang luas dan skalabilitasnya.
Apa dengan edge?
Edge AI menampilkan serangkaian peluang yang berbeda. Pasar masih luas, dengan banyak pemain yang masih menentukan bagaimana menerapkan AI dan menerapkannya secara efisien.
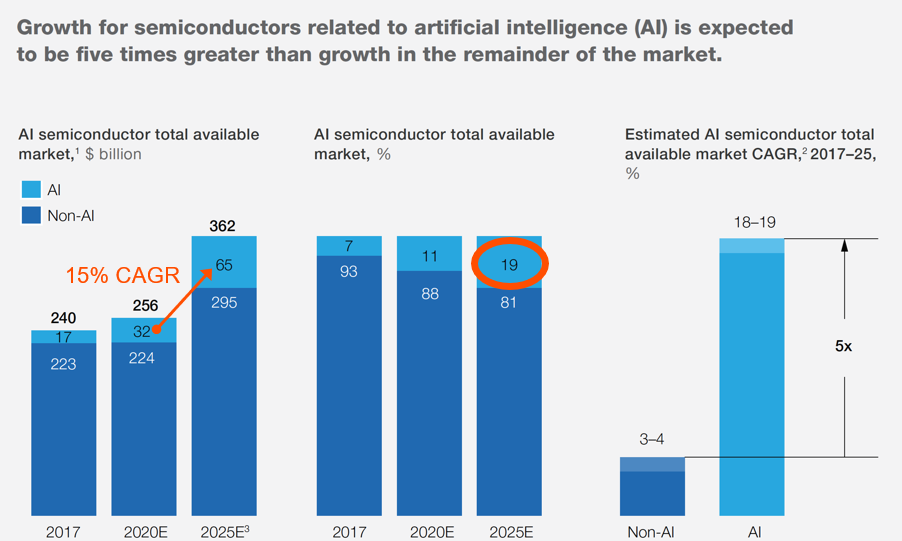
klik untuk ukuran penuh 19 persen TAM semikonduktor akan terkait dengan AI/ML pada 2025. (Sumber: Bernstein; Cisco; Gartner; IC Insights; IHS Markit; Machina Research; McKinsey Analysis — Dikompilasi oleh Arteris)
Krewell menyoroti bahwa edge masih belum terasah. Menambahkan ML ke sensor dan perangkat edge, terutama solusi analog dayah rendah dan in-memory, menunjukkan janji. Ia memprediksi potensi signifikan untuk inferensi INT4 dan INT2 dalam prosesor edge, menyeimbangkan akurasi dengan jejak daya dan memori minimum.
Namun, keragaman aplikasi dapat menimbulkan siklus hype “Edge AI”, karena istilah ini tidak memiliki definisi yang tepat dan sering digunakan secara umum oleh startup.
Dari perspektif Moll, dua tren edge muncul: (1) AI yang tertanam dalam chip multifungsi—mendorong pertumbuhan tercepat, terutama di smartphone di mana akselerator AI mendukung fitur suara dan visi; dan (2) chip AI besar khusus, yang tetap menjadi nich yang berkembang.
AI di otomotif
Dalam kendaraan, adopsi AI meliputi dari sistem bantu pengemudi canggih (ADAS) hingga otonomi penuh. Moll membayangkan spektrum solusi—dari chip visi komputer ringan hingga prosesor AI besar yang menangani inferensi volume tinggi.
Sementara pemain besar dengan chip proprietary mendominasi ADAS, pasar otonomi menawarkan tanah subur untuk startup yang memproduksi silikon AI besar. Namun, OEM otomotif juga beralih vertikal, sebagaimana ditunjukkan oleh komputer “Full Self-Driving” Tesla dan rencana Volkswagen untuk merancang chip daya tinggi.
Arteris menerima pertanyaan dari OEM yang ingin memahami seluruh stack dan mempertahankan kontrol atas silikon yang akan menentukan ulang arsitektur kendaraan.
Startup seperti Recogni, Blaize, dan Mythic menargetkan otomotif sebagai segmen edge AI, meski jalur penerapan yang tepat masih tidak pasti.
Krewell mencatat bahwa platform otomotif masih berkembang. Arsitektur terdistribusi menawarkan modularitas dan mitigasi risiko tetapi menyebabkan biaya dan kompleksitas yang lebih tinggi. Ia menekankan pentingnya menyeimbangkan kecerdasan edge untuk mengurangi lalu lintas data, latensi, dan distribusi daya.
Pertempuran AI beralih dari chip ke perangkat lunak
Keduanya Moll dan Krewell setuju bahwa fokus beralih dari silikon ke perangkat lunak. Menerapkan ML membutuhkan ekosistem perangkat lunak yang kuat dan alat low-code yang memungkinkan desainer embedded untuk membuat model kustom untuk aplikasi tertentu.
Saat ditanyakan mengapa ia kembali ke Arteris, Moll menyebutkan dua alasan: pertama, Arteris menempati nich kritis dalam merakit SoC besar dan kompleks melalui IP NoC; kedua, akuisisi Magillem telah menambahkan lapisan perangkat lunak yang kuat yang melengkapi penawaran hardware.
Singkatnya, lanskap AI berkembang. Sementara startup menghadapi persaingan yang ketat dari solusi internal hyperscaler, peluang tetap ada—terutama di pasar edge dan otomotif—bagi mereka yang inovasi dalam integrasi silikon dan perangkat lunak.
>> Artikel ini awalnya diterbitkan di situs saudara kami, EE Times.