Chip AI Edge: Mendorong Masa Depan Kecerdasan On-Device
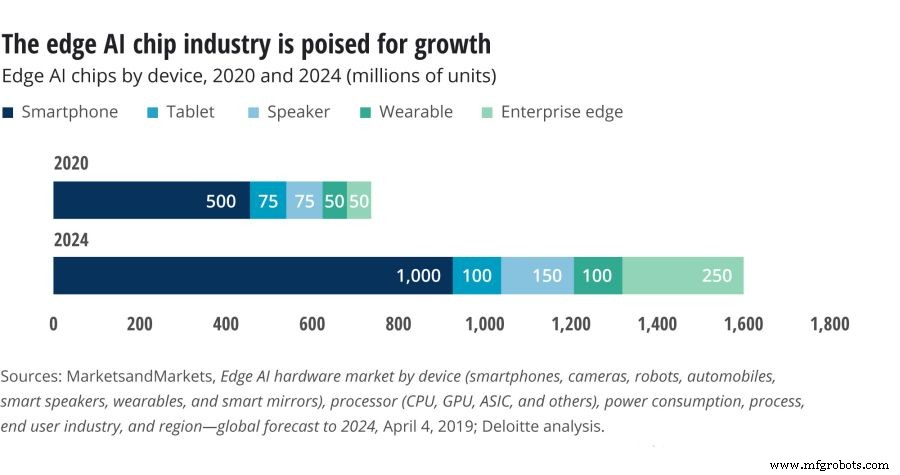
Pada 2020, Deloitte memperkirakan lebih dari 750 juta chip AI edge—prosesor lengkap atau parsial yang mengeksekusi atau mempercepat pembelajaran mesin secara langsung pada perangkat—akan dijual, menghasilkan pendapatan US$2,6 miliar. Segmen chip AI edge ditargetkan untuk melampaui pasar semiconductor yang lebih luas; pada 2024, unit penjualan diharapkan melebihi 1,5 miliar, yang berarti lajul pertumbuhan tahunan komposit (CAGR) setidaknya 20%—lebih dari dua kali lipat dari 9% CAGR jangka panjang yang diperkirakan untuk industri secara keseluruhan.
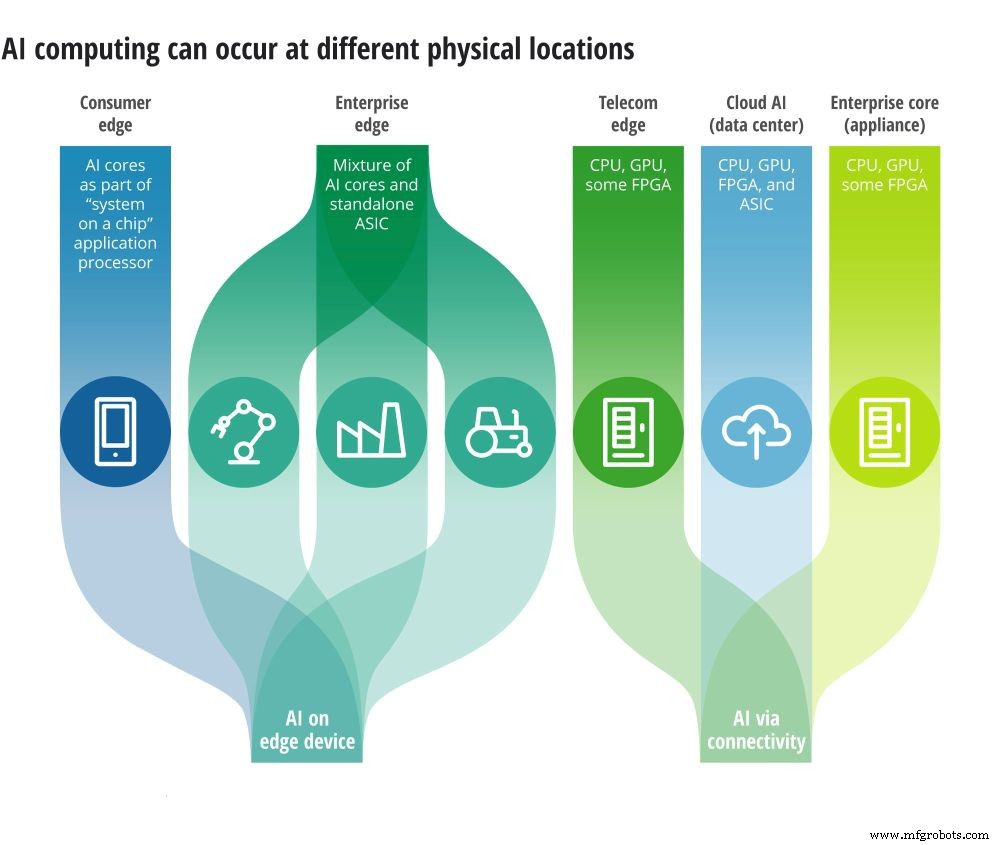
Gambar 1: Lokasi di mana kecerdasan dapat disematkan (Gambar: Deloitte Insights)
Chip AI edge siap muncul dalam berbagai macam perangkat konsumen—smartphone kelas atas, tablet, speaker pintar, dan wearable—serta dalam perangkat perusahaan seperti robotika, kamera pengaman, dan sensor industri. Segmen konsumen mendominasi, namun tingkat pertumbuhannya modest, dengan CAGR 18% yang diproyeksikan dari 2020 hingga 2024. Sebaliknya, pasar perusahaan diharapkan melonjak dengan CAGR 50% selama periode yang sama.
Gambar 2: Gambaran pasar chip AI edge (Gambar: Deloitte Insights)
Bahkan pada 2024, pasar konsumen diharapkan mewakili lebih dari 90% penjualan chip AI edge, baik dalam volume maupun pendapatan. Smartphone kelas atas akan menanggung lebih dari 70% semua chip AI edge konsumen yang digunakan, dengan beberapa tahun mendatang didorong sebagian besar oleh adopsi smartphone. Sekitar satu dari tiga dari 1,56 miliar unit smartphone yang dijual tahun ini mungkin sudah dilengkapi dengan kemampuan AI edge.
Tradisionalnya, beban kerja AI ditangani di pusat data, inti perusahaan, atau pemroses edge telekomunikasi karena tuntutan komputasi yang berat. Chip AI edge mengubah paradigma itu: mereka kompak, hemat biaya, hemat daya, dan menghasilkan panas minimal, sehingga pemrosesan lokal pada perangkat gangan dan industri menjadi viable. Perubahan ini mengurangi—atau bahkan menghilangkan—kebutuhan untuk mentransmisikan volume data besar ke server jarak jauh, memberikan waktu respons yang lebih cepat dan jaminan privasi yang lebih kuat.
Pemrosesan lokal melindungi data sensitif; informasi yang tidak pernah keluar dari perangkat tidak dapat dicegat atau disalahgunakan. Selain itu, chip AI edge yang disematkan dalam ponsel dapat melakukan tugas canggih bahkan tanpa konektivitas jaringan.
Itu dikatakan, tidak semua tugas AI paling baik ditangani secara lokal. Untuk beban kerja yang melebihi kapasitas perangkat, pengalihan ke cloud atau array edge tetap sesuai. Dalam praktiknya, sebagian besar aplikasi mengadopsi model hibrida—sebagian pada perangkat, sebagian di cloud—dengan pembagian optimal yang ditentukan oleh kasus penggunaan tertentu.
Ekonomi AI edge di smartphone
Di luar smartphone, tablet, wearable, dan speaker pintar juga mengintegrasikan chip AI edge, tetapi dampak pasarnya saat ini terbatas. Penjualan tablet relatif stagnan, dan speaker pintar dan wearable bersama-sama diproyeksikan mencapai hanya 125 juta unit pada 2020. Meskipun ukurannya kecil, tingkat penetrasi chip AI edge di kategori ini tinggi.
Saat ini, chip AI edge terutama ditemukan di smartphone kelas atas—seperangkat atas spektrum harga. Namun, menambahkan akselerator AI tidak selalu menginflasi harga konsumen.
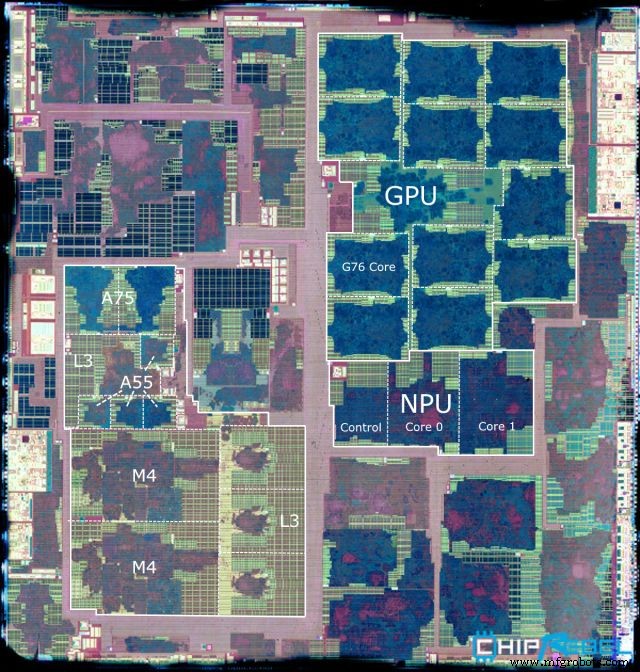
Dengan memeriksa die shots dari Samsung, Apple, dan Huawei, kita dapat memperkirakan kontribusi biaya inti AI. Samsung Exynos 9820, misalnya, mengalokasikan sekitar 5% area die untuk pemrosesan AI. Dengan seluruh SoC dihargai US$70,50, bagian AI mewakili sekitar 5% dari biaya itu, atau US$3,50 per chip.
Gambar 3: Samsung Exynos 9820 die – 5% area khusus untuk AI (Gambar: ChipRebel; Anotasi: AnandTech)
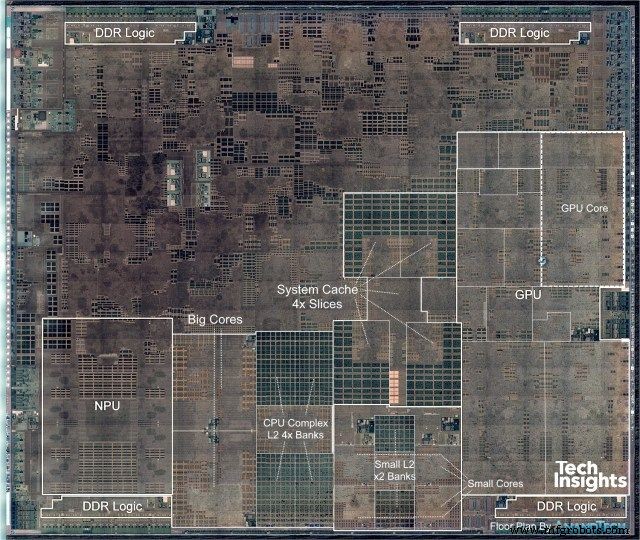
Apple A12 Bionic mengesampingkan sekitar 7% area die untuk pembelajaran mesin. Dengan total biaya prosesor US$72, ini menerjemahkan ke estimasi US$5,10 untuk inti AI. Huawei Kirin 970, dengan biaya US$52,50, mengalokasikan 2,1% area untuk NPU, yang menunjukkan biaya sekitar US$1,10 (Huawei menyebutkan 150 juta dari 5,5 miliar transistor untuk NPU, atau 2,7% dari total, yang akan menempatkan biaya di dekat US$1,42).
Gambar 4: Apple A12 Bionic – 7% area die untuk pembelajaran mesin (Gambar: TechInsights/AnandTech)
Sementara perkiraan biaya bervariasi, rata-rata US$3,50 per NPU wajar. Diterapkan ke setengah miliar smartphone—dan lebih banyak saat menghitung tablet, speaker, dan wearable—volume pasar total sangat besar. Dengan biaya manufaktur US$1–3 per chip, penambahan NPU AI edge menghasilkan peningkatan hanya US$1–US$2 pada titik harga konsumen, kenaikan yang tidak signifikan di bawah 1% untuk ponsel US$250.
Sumber chip AI: Internal atau pihak ketiga?
Pabrikan perangkat memilih jalur yang berbeda untuk mendapatkan chip AI edge, didorong oleh tingkat produk dan kadang-kadang geografi. Banyak membeli SoC prosesor aplikasi/modem dari vendor pihak ketiga seperti Qualcomm dan MediaTek, yang bersama-sama menangkap sekitar 60% pasar SoC smartphone pada 2018. Sementara tidak semua penawaran mereka mencakup inti AI, model kelas atas seperti Snapdragon 845/855 Qualcomm dan Helio P60 MediaTek melakukannya.
Apple, sebaliknya, merancang dan memproduksi SoC sendiri—A11, A12, A13 Bionic—setiap satu melibatkan fungsionalitas AI edge. Samsung dan Huawei menggunakan strategi hibrida, mempertalankan beberapa SoC dari pasar pedagang sambil juga menggunakan chip mereka sendiri (misalnya, Exynos 9820 Samsung, Kirin 970/980 Huawei) untuk model lain.
» Lanjutkan membaca halaman kedua artikel ini yang awalnya dipublikasikan di situs saudara kami, EE Times Europe.