Gelombang LiDAR Mana yang Akan Mendominasi Aplikasi Otomotif?
Dalam lanskap yang berkembang cepat sistem bantuan sopir lanjutan (ADAS) dan kendaraan otonom, pilihan gelombang LiDAR adalah keputusan kunci yang membentuk performa, biaya, dan keselamatan. Artikel ini memeriksa faktor teknis, pasar, dan ekonomi yang mendorong preferensi saat ini untuk LiDAR infra merah dekat (NIR) dibandingkan infra merah gelombang pendek (SWIR) dan memberikan perspektif berbasis bukti tentang gelombang mana yang mungkin mendominasi.
Fusi Sensor: Tulang Belakang Persepsi Otonom
ADAS dan berkendara otonom bergantung pada trio sensor komplementer: kamera, radar, dan LiDAR. Setiap modalitas menyumbangkan kekuatan unik—detail visual dari kamera, data kecepatan dari radar, dan kedalaman 3D yang presisi dari LiDAR. Dengan memfuse aliran ini, kendaraan dapat membangun model persepsi yang kuat dan redundan yang esensial untuk pengambilan keputusan kritis kehidupan.
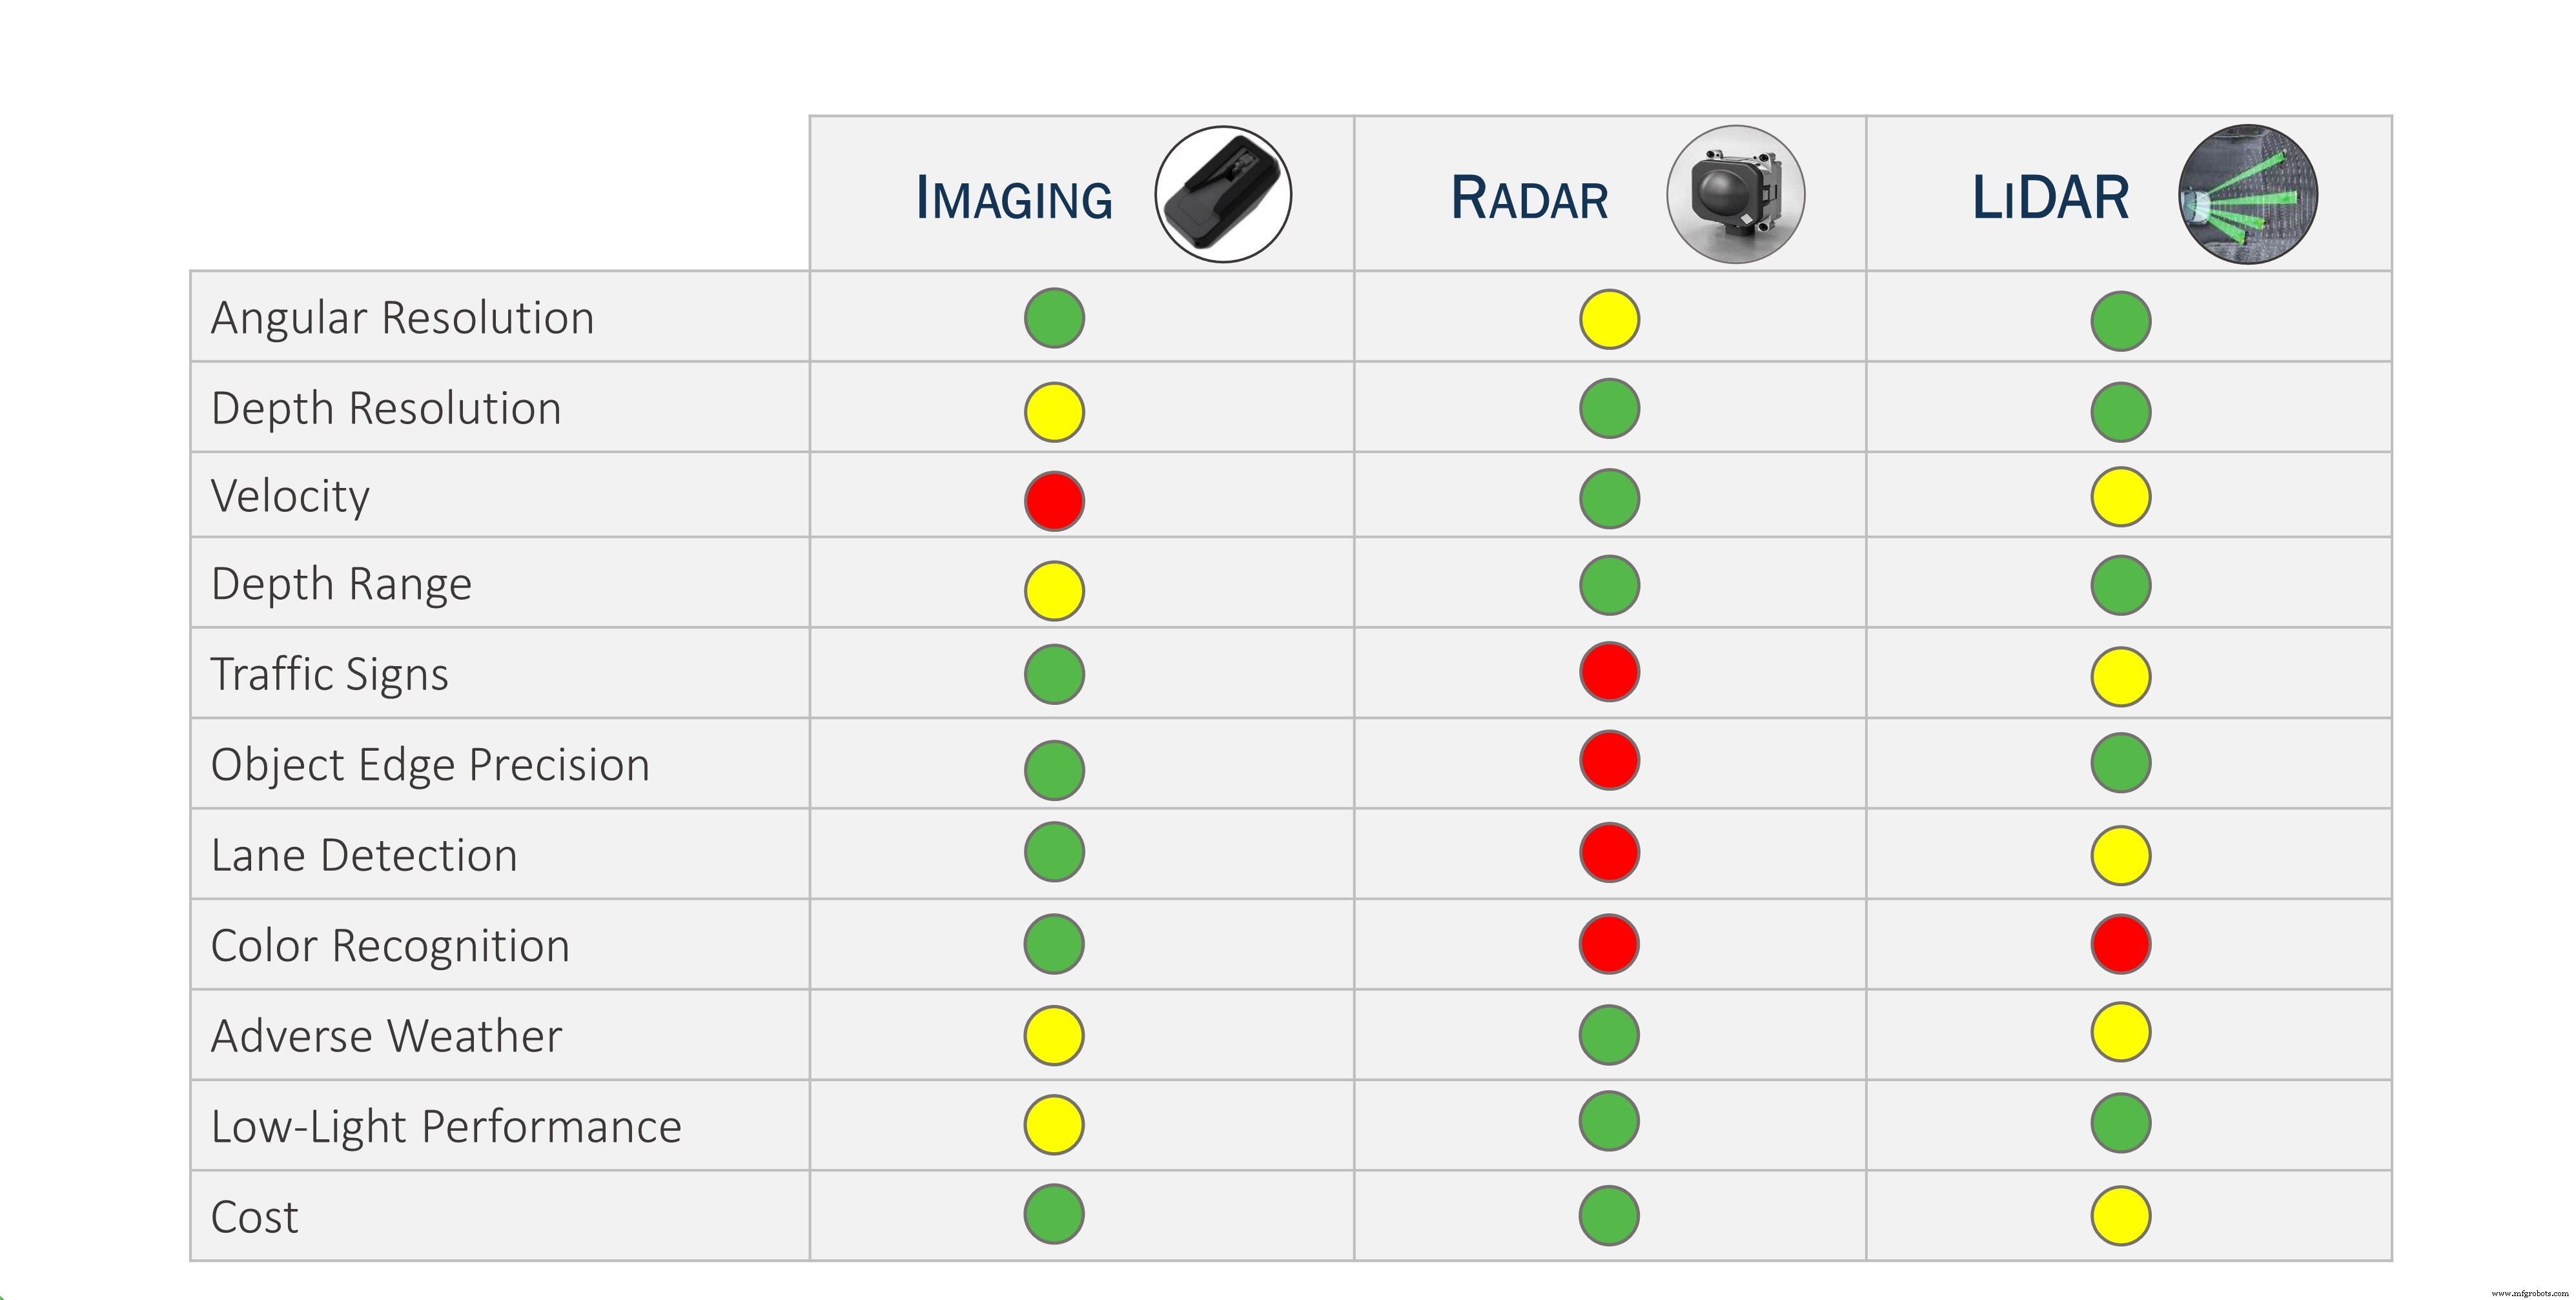
Gambar 1: Fusi data kamera, radar, dan LiDAR memberikan kesadaran situasi yang komprehensif.
Dinamika Pasar LiDAR
LiDAR otomotif siap untuk pertumbuhan meledak, naik dari $39 juta pada 2020 menjadi proyeksi $1,75 miliar pada 2025, menurut Yole Développement. Lebih dari 100 perusahaan sekarang bersaing di ruang ini, dengan investasi kumulatif melebihi $1,5 miliar pada 2020—sangat di depan gelombang IPO yang didorong SPAC yang diikuti. Konsentrasi seperti itu menunjukkan konsolidasi yang tidak terhindarkan, seperti yang ditunjukkan sejarah dengan Ethernet dan VHS.
OEM kendaraan menuntut sensor yang hemat biaya, sangat andal, dan mampu mendeteksi target dengan refleksi rendah. Ketika supplier memenuhi kriteria ini, OEM sebagian besar acuh terhadap teknologi gelombang yang mendasarinya. Pertanyaan menjadi: gelombang mana yang akan mendominasi?
Arsitektur LiDAR: Time-of-Flight Langka vs. Frekuensi Gelombang Kontinu Modulasi
LiDAR dToF tetap standar industri. Ia memancarkan pulsa laser pendek dan menghitung jarak dengan mengukur waktu kembali, aplikasi sederhana dari prinsip kecepatan cahaya. LiDAR FMCW, juga dikenal sebagai LiDAR koheren, mencampur sinyal yang ditransmisikan dan yang terpantul untuk mengekstrak jarak dan kecepatan secara simultan. FMCW menawarkan keuntungan yang menarik tetapi kurang umum karena kompleksitas dan biaya yang lebih tinggi.
Gambar 2 menggambarkan blok diagram dToF tipikal, menyoroti laser, transmiter/penerima optik, detektor, dan rantai pemrosesan sinyal.
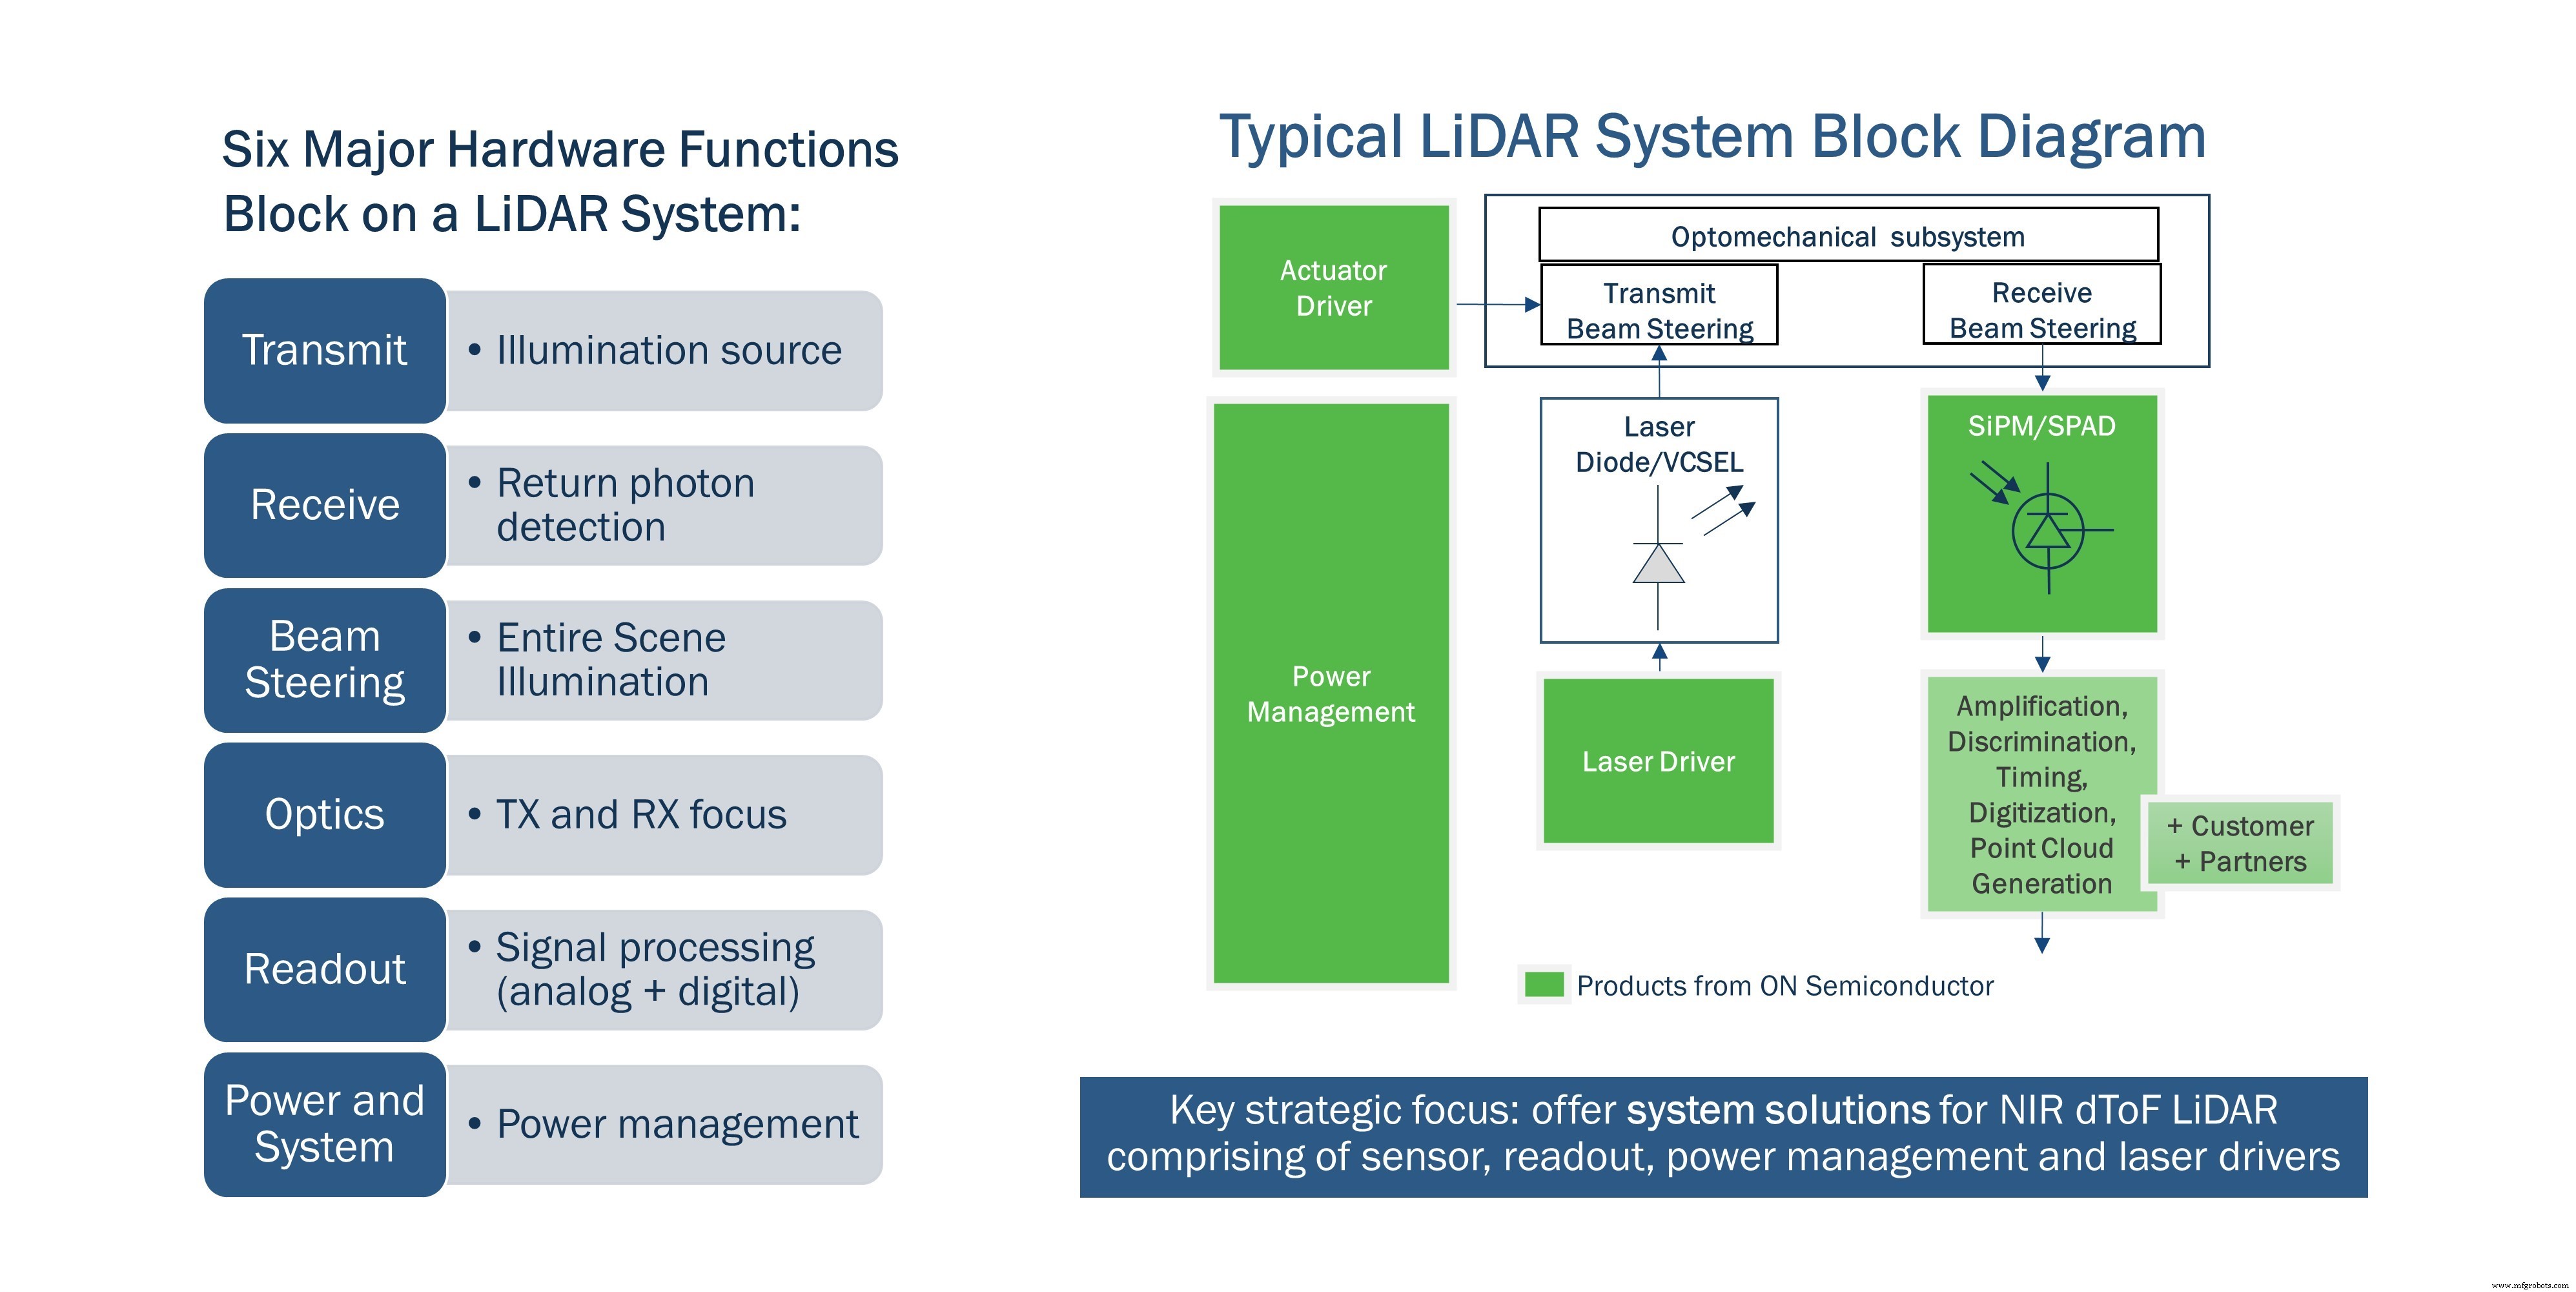
Gambar 2: Komponen inti sistem LiDAR dToF.
Produsen dan Pilihan Gelombang
Sebagian besar LiDAR komersial beroperasi pada gelombang NIR (sekitar 905 nm) karena fotodetektor berbasis silikon dan laser GaAs murah dan matang. Minoritas firma menargetkan gelombang SWIR (1,5 µm) untuk memanfaatkan margin keamanan mata yang lebih tinggi dan potensi jangkauan lebih panjang. Tabel 1 mencantumkan pemain kunci, membedakan antara portofolio NIR dan SWIR.
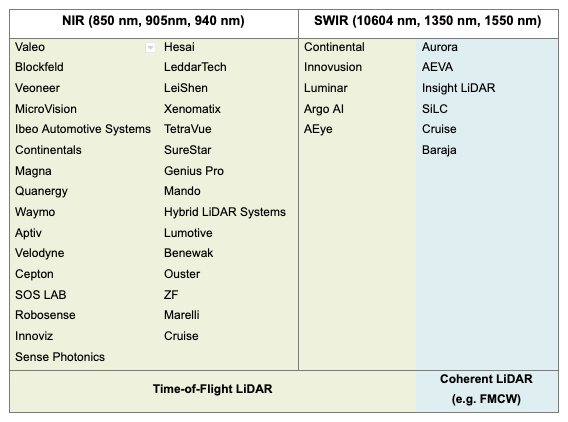
Tabel 1: Produsen LiDAR terpilih dan fokus gelombang mereka.
Beberapa faktor fisik mempengaruhi distribusi ini:
- Iradiasi matahari sekitar tiga kali lebih tinggi pada 905 nm daripada pada 1550 nm, meningkatkan kebisingan lingkungan untuk sistem NIR.
- Fotodioda silikon, yang mendominasi deteksi NIR, dapat diproduksi secara besar-besaran di pabrika CMOS, mengurangi biaya dan meningkatkan hasil.
- Bahan III/V (InGaAs, InGaAsP) yang diperlukan untuk sensor dan laser SWIR mahal, memiliki hasil wafer yang lebih rendah, dan rantai pasokan yang belum matang.
Teknologi Fotodetektor
Fotodetektor mengkonversi foton insiden menjadi sinyal listrik. Fotodioda PIN, sensor LiDAR awal, tidak memiliki gain internal dan kesulitan dengan return lemah. Fotodioda lawin (APD) memberikan gain sedang tetapi memerlukan bias tinggi dan menderita ketidaksamaan. Pemimpin industri saat ini adalah dioda lawin satu-foton (SPAD), yang memberikan gain tinggi dan memungkinkan penghitungan foton. Array SPAD berbasis silikon (SiPM) semakin umum dalam LiDAR NIR, sementara SPAD SWIR masih dalam tahap awal karena tantangan integrasi.
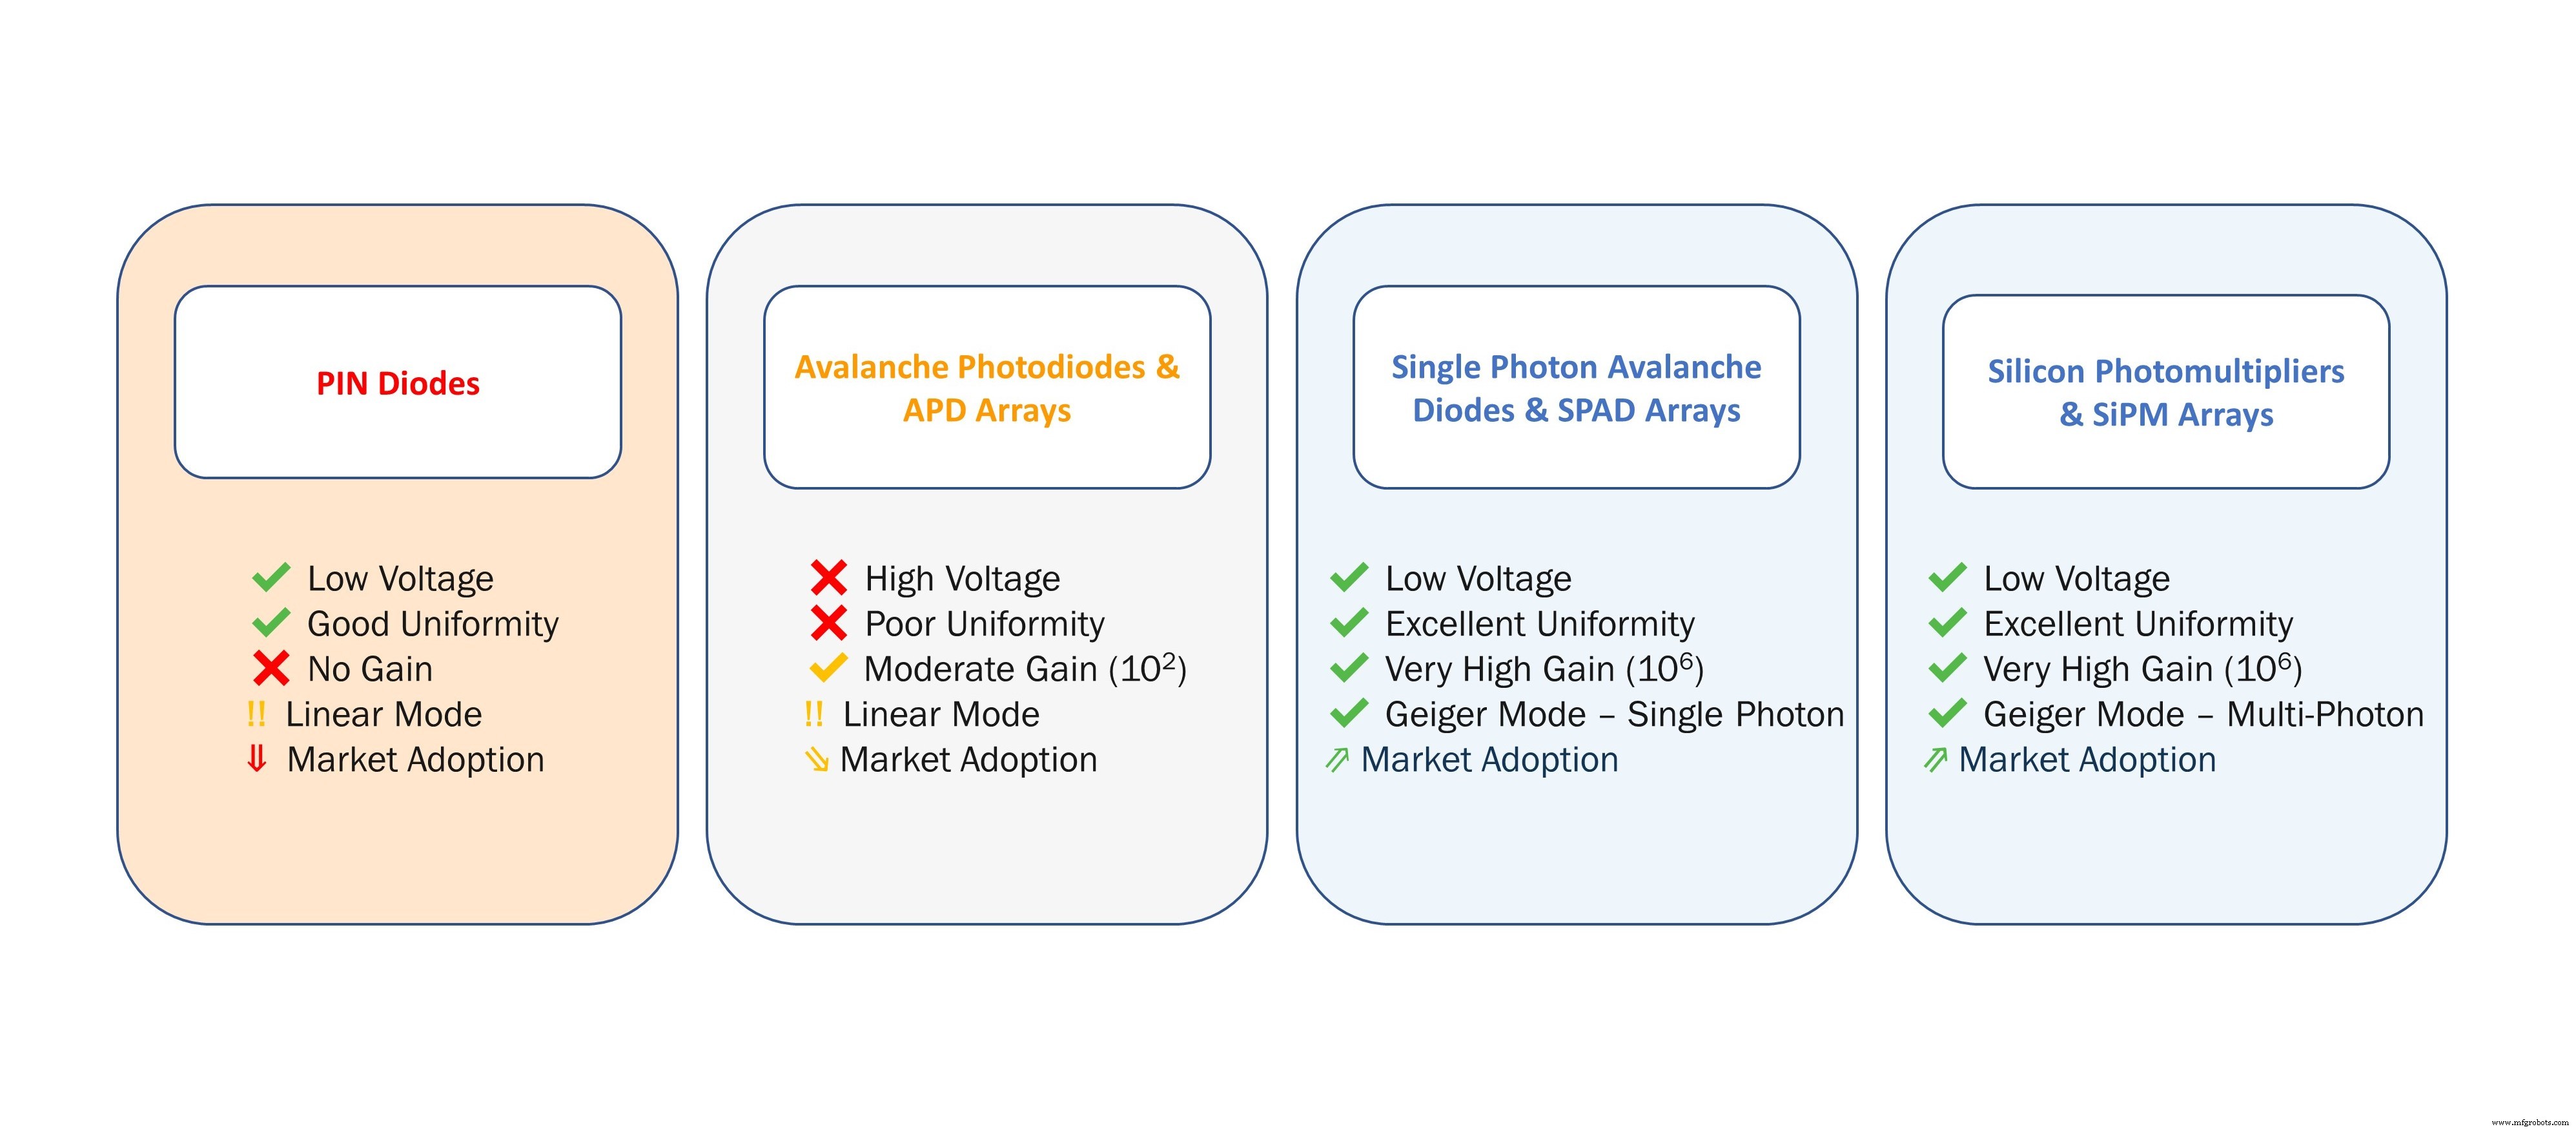
Gambar 4: Evolusi fotodetektor yang digunakan dalam LiDAR.
Sumber Laser
Dua arsitektur laser mendominasi pasar:
- Laser edge-emitting (EEL)—hemat biaya, output tinggi, tetapi sulit di-array dan menunjukkan drift gelombang yang didorong suhu.
- Laser VCSEL—emitasi atas, lebih mudah dikemas ke dalam array, dan semakin efisien, meskipun saat ini lebih mahal.
Kedua EEL dan VCSEL tersedia pada gelombang NIR (GaAs) dan SWIR (InGaAsP), tetapi wafer GaAs lebih besar dan lebih murah, memberi NIR keuntungan dalam ekonomi produksi.
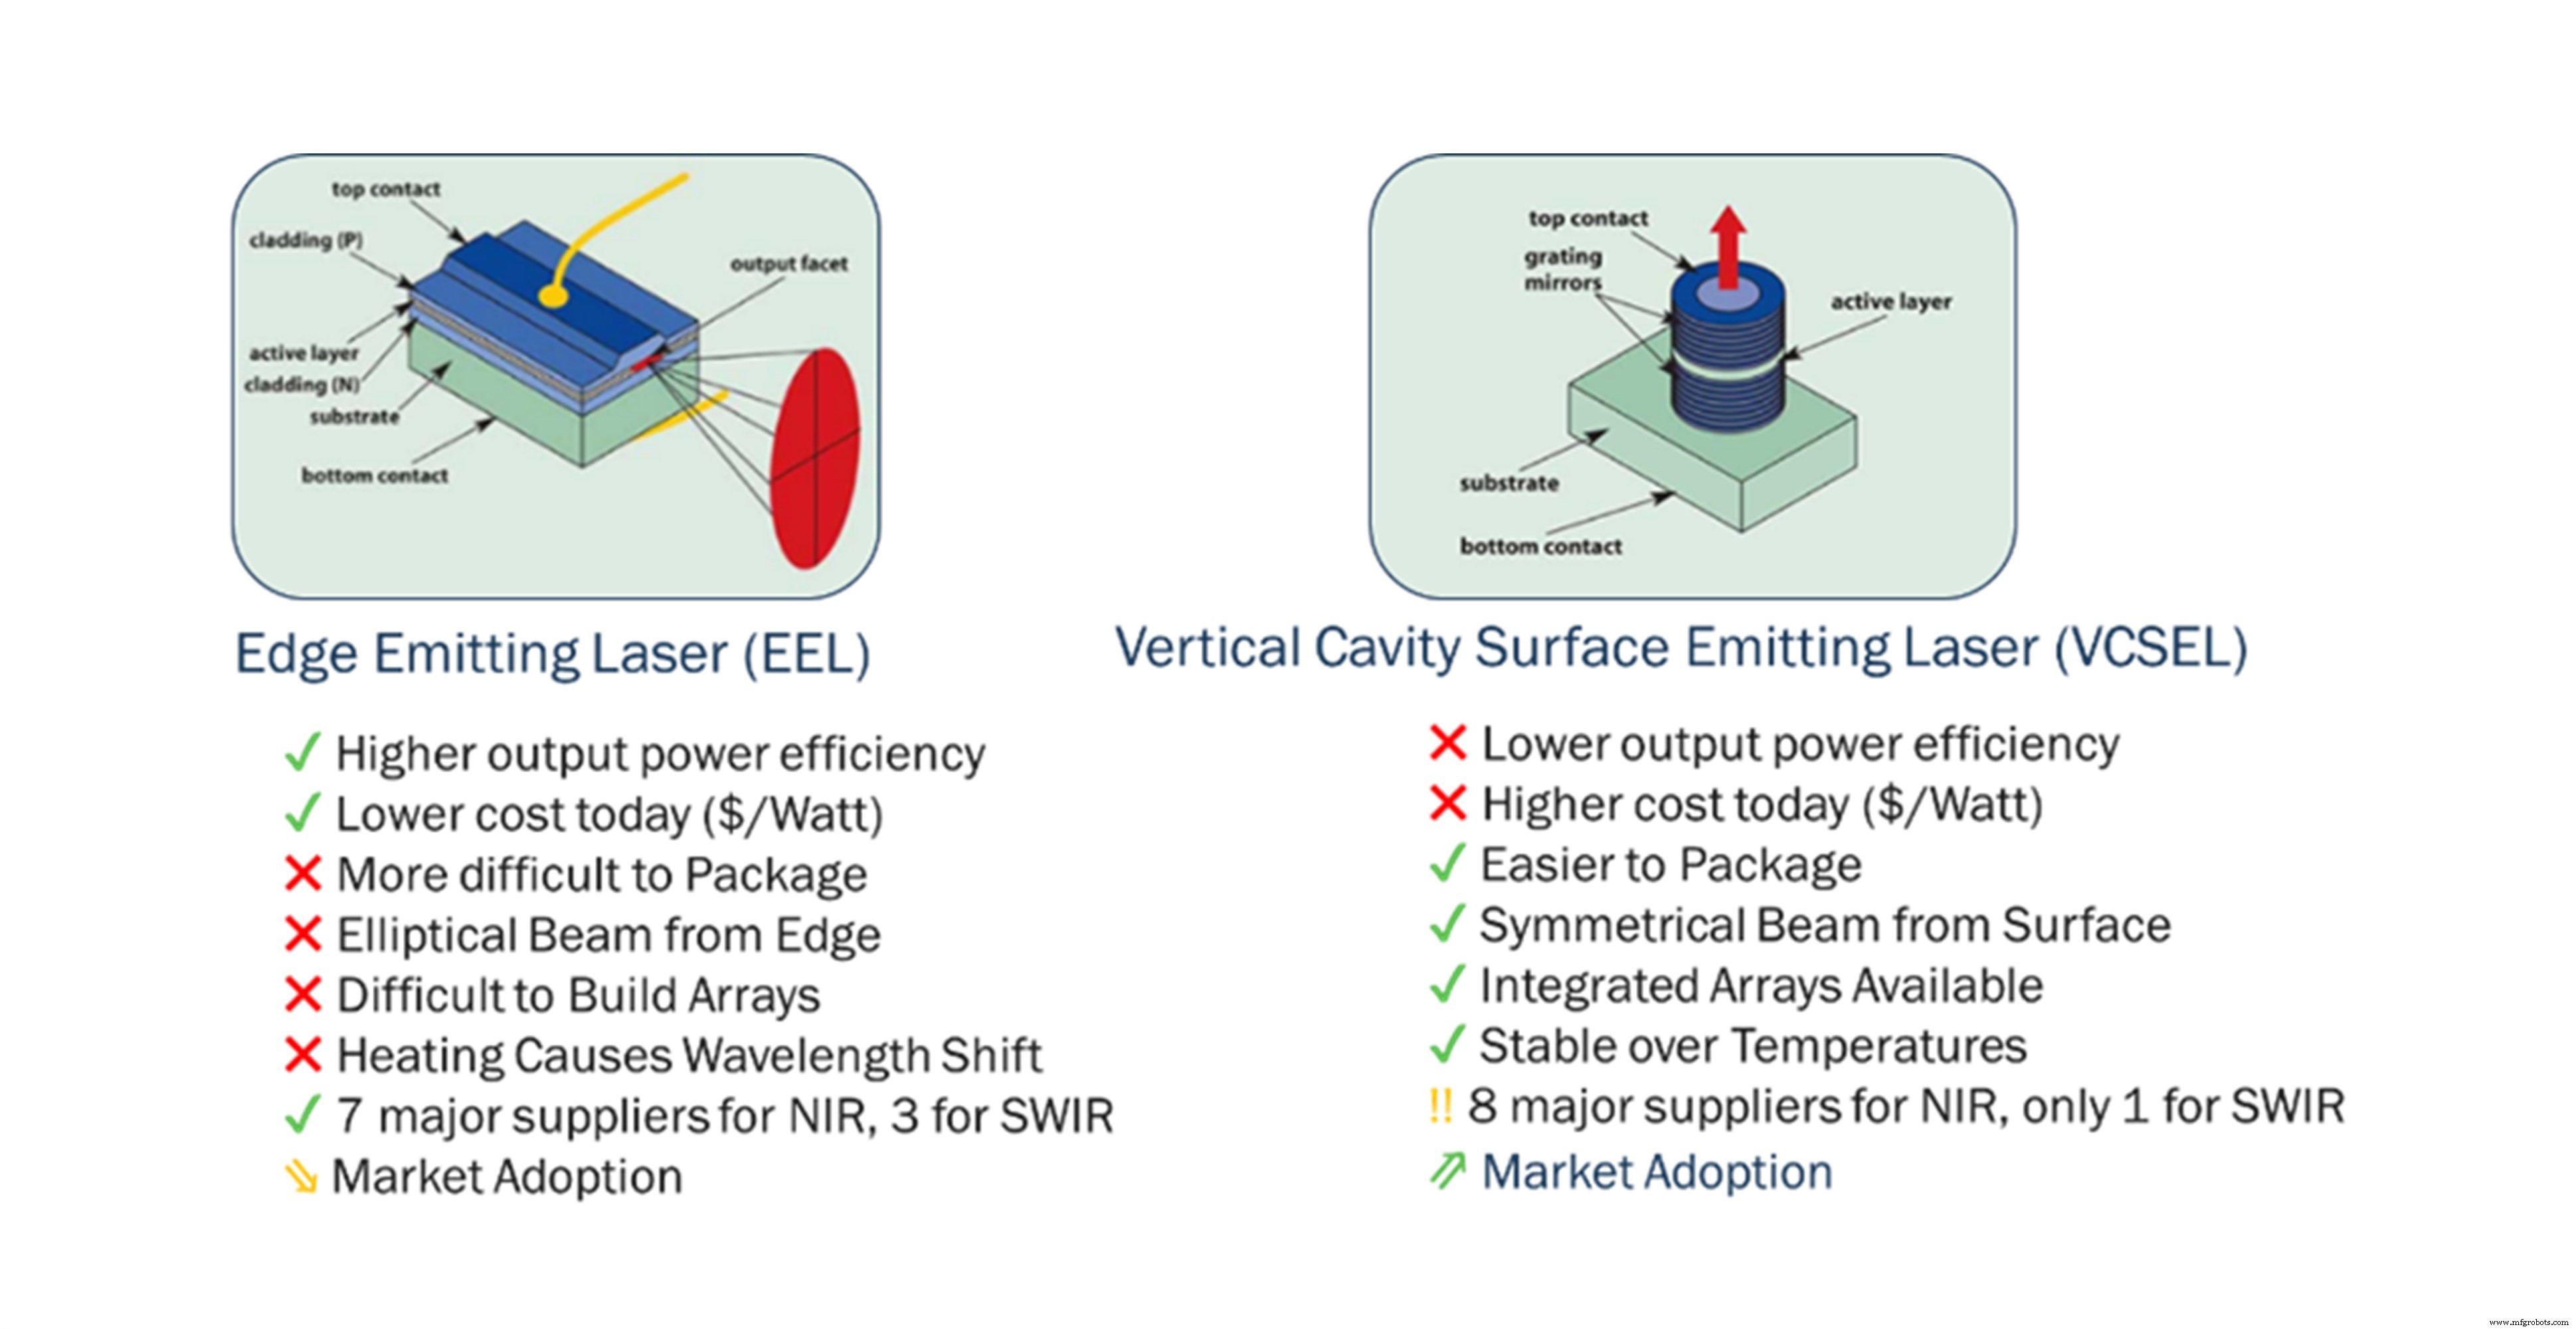
Gambar 5: Struktur laser edge-emitting vs. VCSEL.
Pertimbangan Keamanan Mata
IEC-60825 menentukan batas paparan yang diizinkan. Cahaya NIR menembus kornea untuk mencapai retina, menuntut batas yang lebih ketat daripada SWIR, yang sebagian besar diserap di kornea. Akibatnya, LiDAR 1550 nm dapat secara aman memancarkan daya puncak yang lebih tinggi, meningkatkan return foton. Namun, desain yang patuh harus mempertimbangkan energi pulsa dan divergensi sinar terlepas dari gelombang.
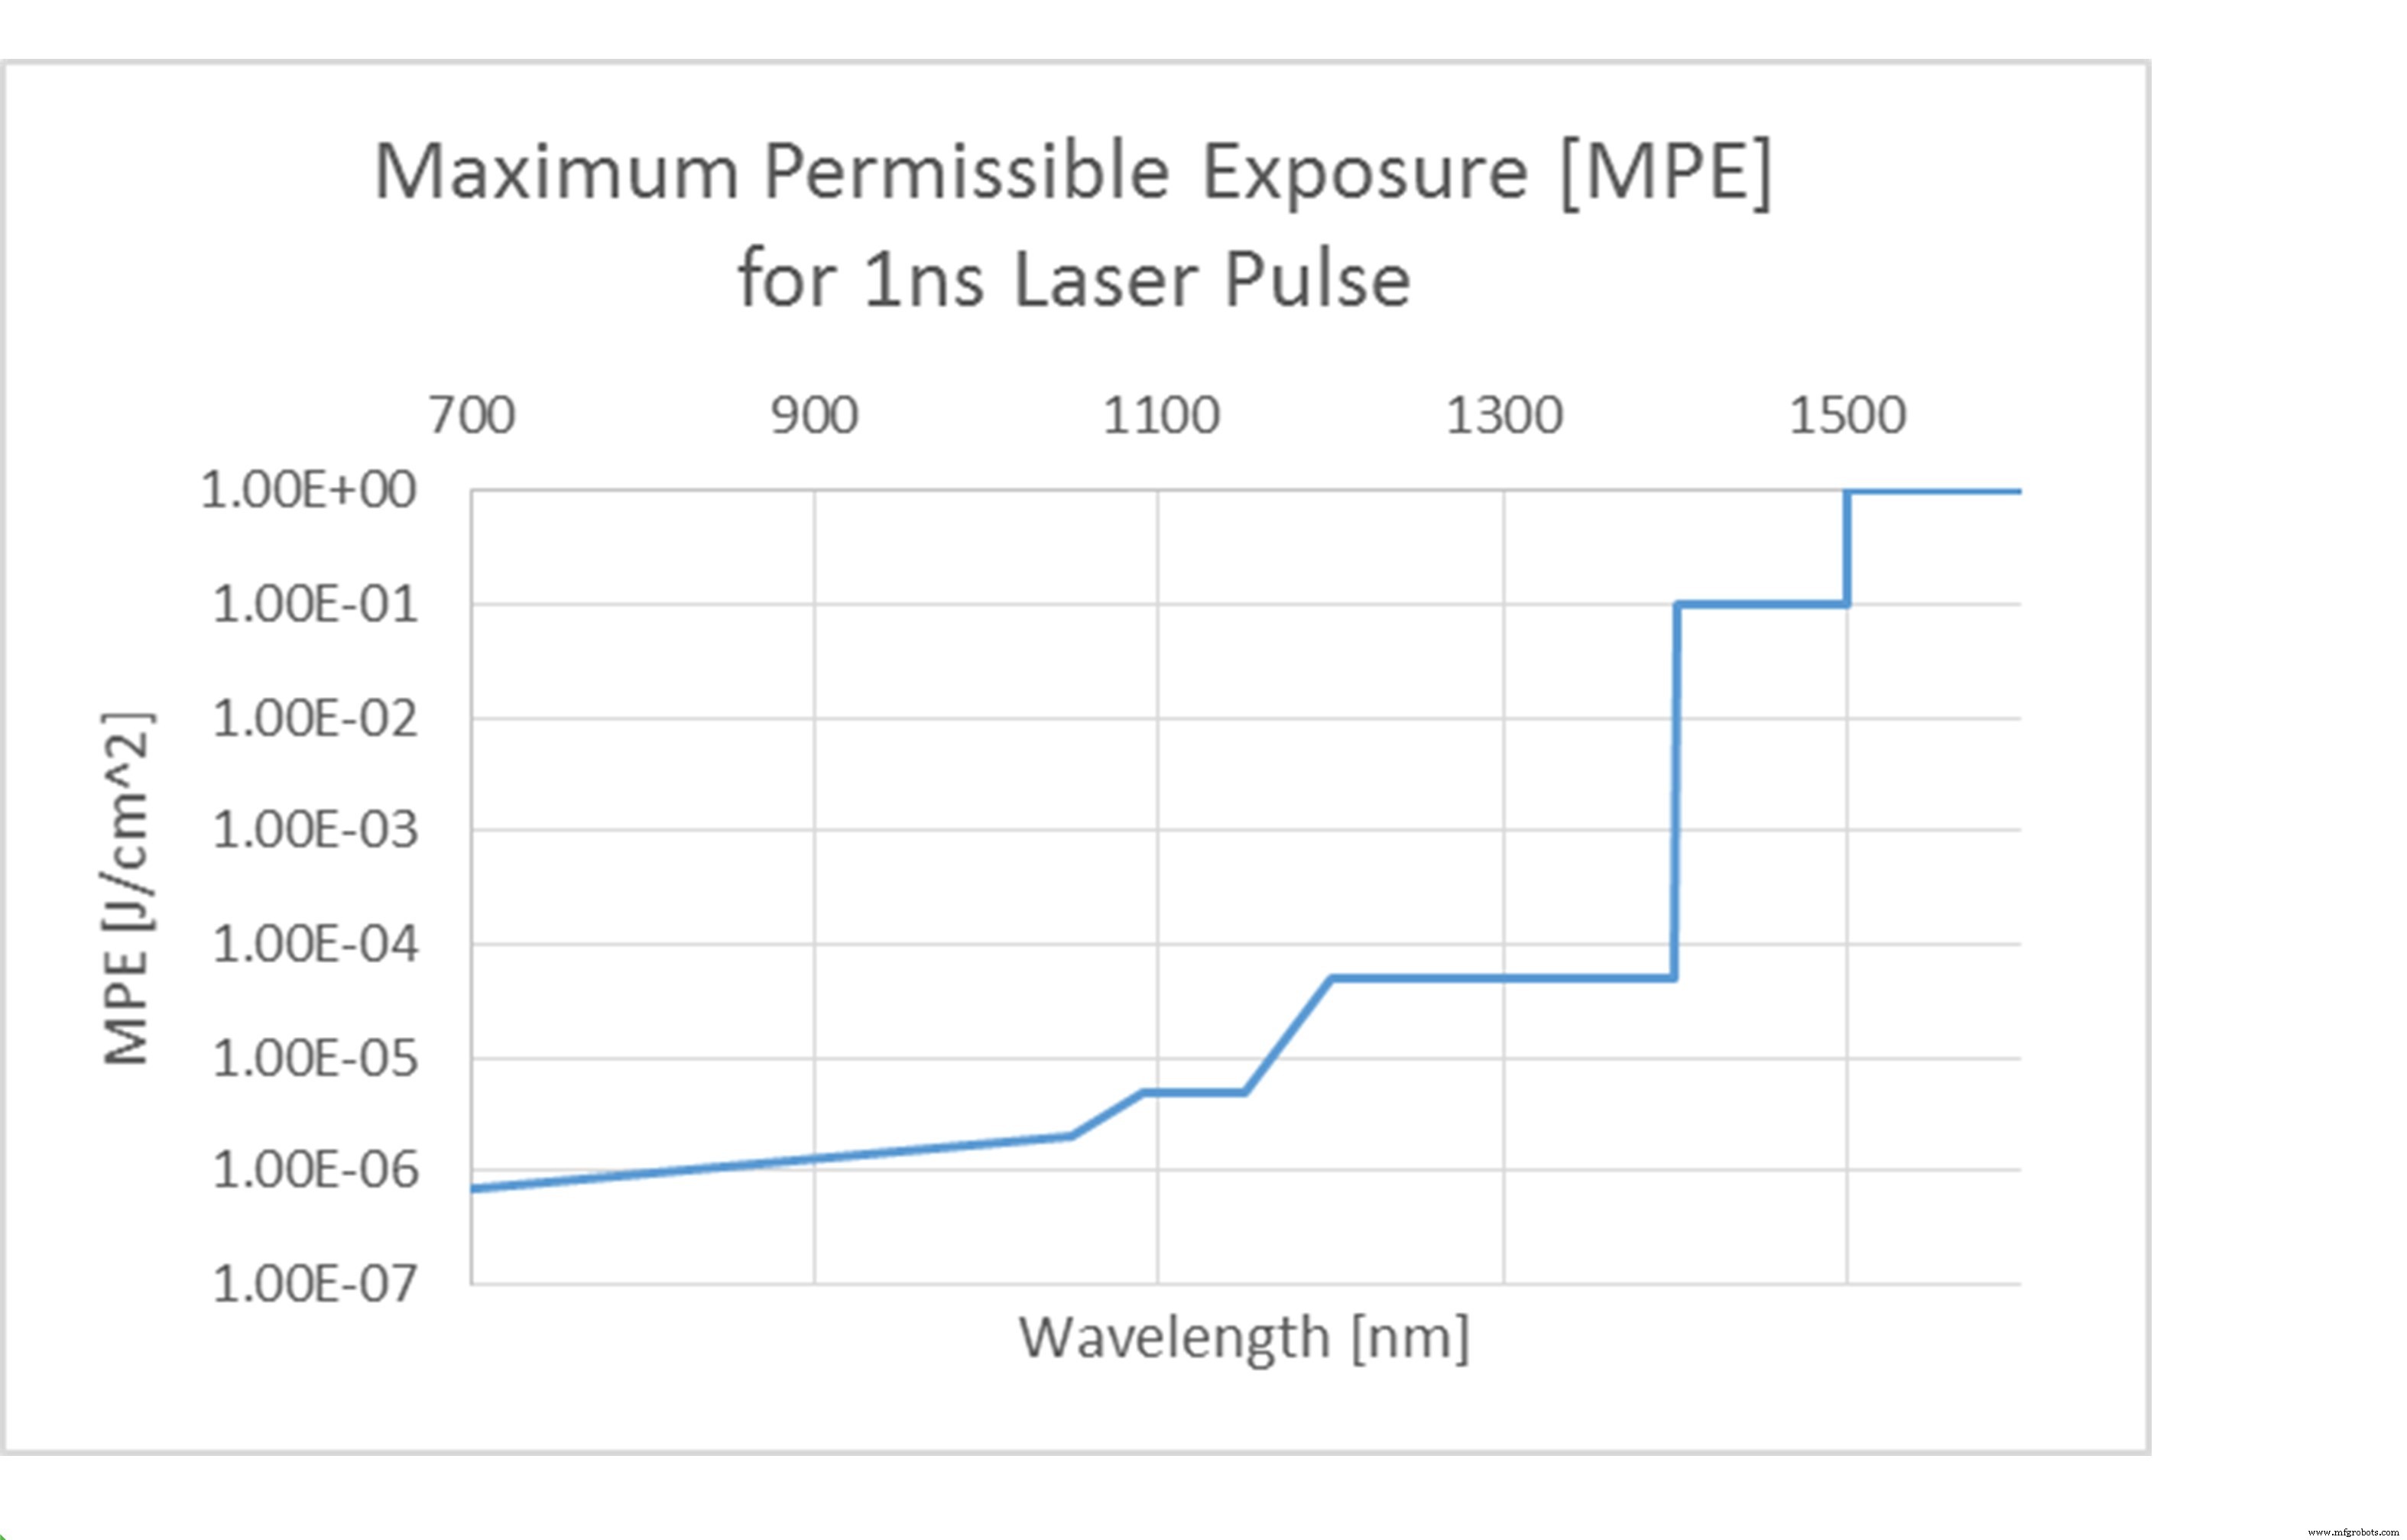
Gambar 6: Batas paparan mata yang aman IEC-60825.
Perbandingan Performa
Model sistem dari arsitektur dToF identik—menggunakan detektor 16-kanal dan sapuan horizontal 80°—menunjukkan:
- LiDAR 1550 nm mencapai jangkauan ~500 m untuk target refleksi rendah dengan probabilitas 99%.
- LiDAR 905 nm mempertahankan jangkauan >200 m dalam kondisi yang sama.
- Performa SWIR degradasi lebih cepat di hujan/kabut karena penyerapan air yang lebih tinggi.
Gambar 10 menyajikan data simulasi, mengonfirmasi bahwa LiDAR NIR memenuhi persyaratan jangkauan panjang otomotif sementara SWIR menawarkan keuntungan marjinal yang mungkin tidak membiayai biaya.
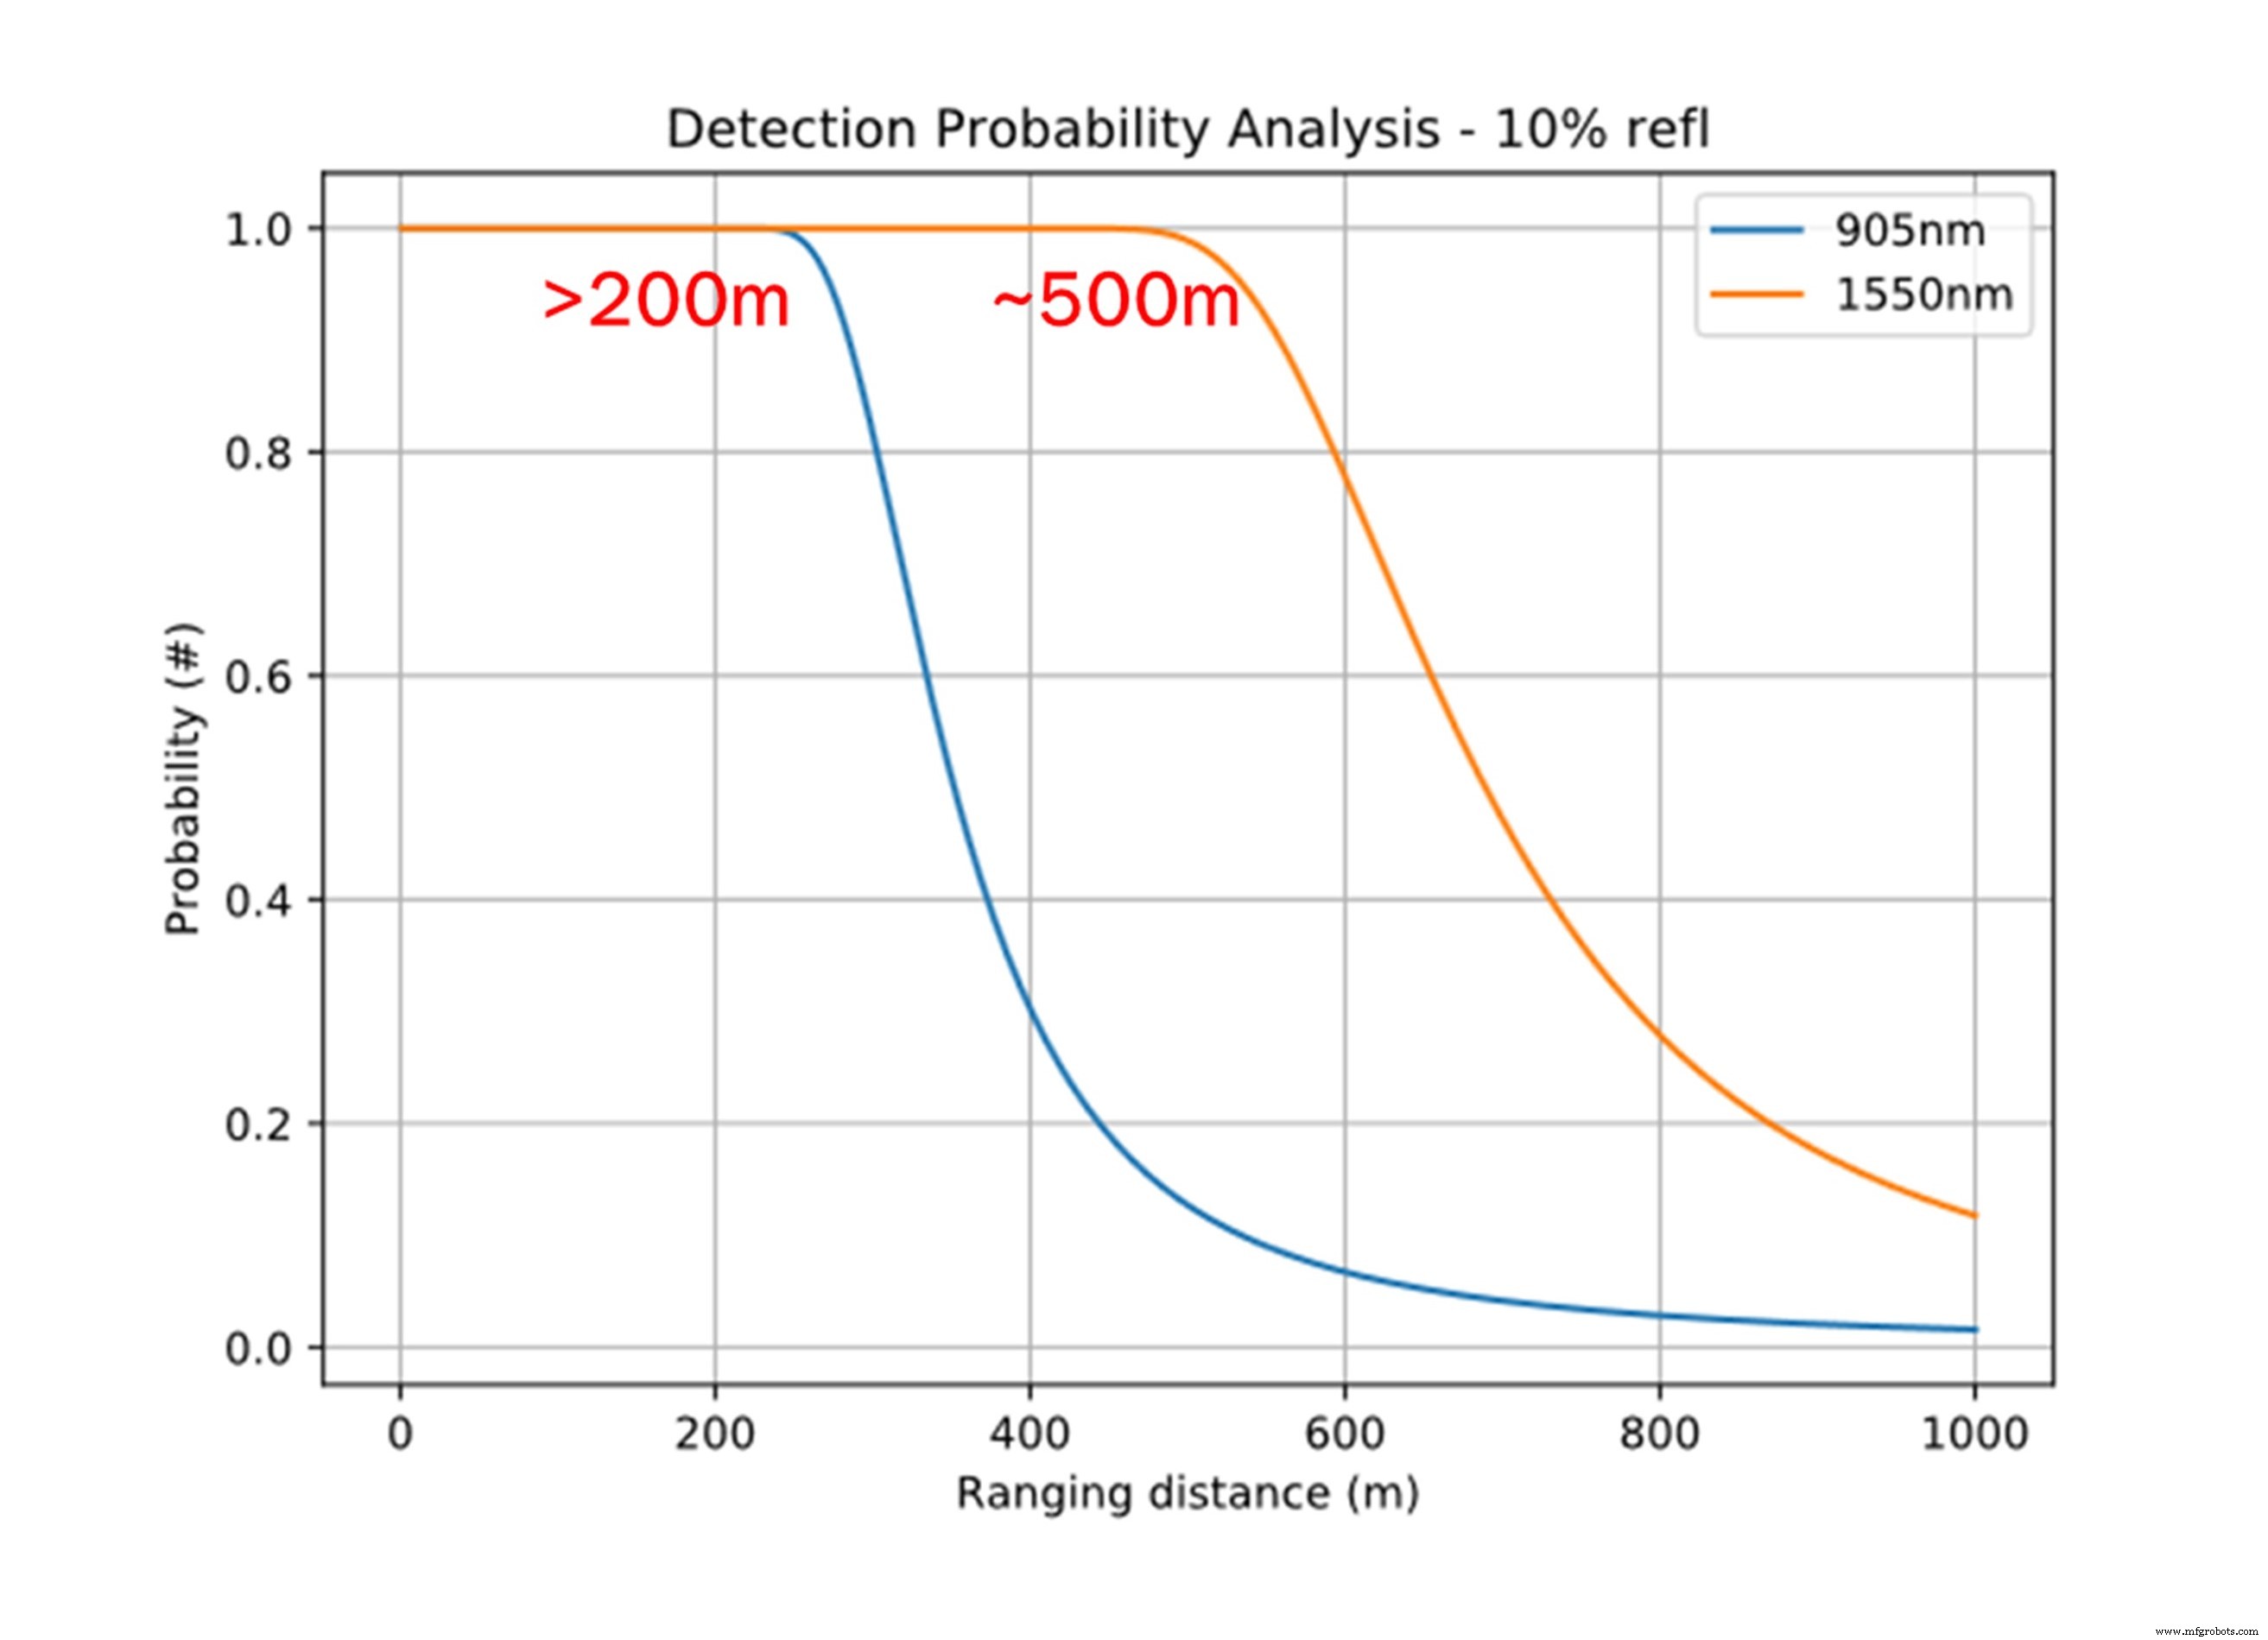
Gambar 10: Probabilitas jangkauan vs. gelombang.
Analisis Biaya
Menurut IHS Markit (Amsrud, 2019), komponen SWIR dapat berbiaya 10–100× lebih dari kontrapart NIRnya. Estimasi biaya per kanal untuk 2025 adalah $2–10 untuk NIR dan $155 untuk SWIR. Karena array LiDAR berisi sepuluhan kanal, perbedaan biaya menjadi decisif, terutama untuk OEM dan pengguna industri yang hemat biaya.
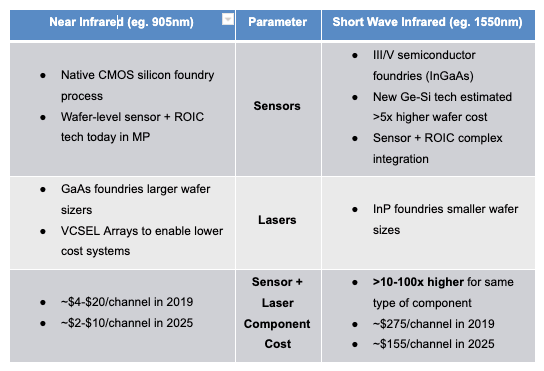
Tabel 3: Perbandingan biaya komponen LiDAR NIR vs. SWIR.
Kesimpulan
Sementara LiDAR SWIR menawarkan keuntungan teoretis dalam jangkauan dan keamanan mata, ekosistem saat ini—didominasi oleh fotonik silikon matang, biaya laser yang lebih rendah, dan rantai pasokan yang terdidiri—membuat NIR pilihan praktis untuk aplikasi otomotif hari ini. LiDAR NIR sudah memenuhi target performa jangkauan jauh dan jauh lebih hemat biaya, memastikan dominansi yang berlanjut sampai teknologi SWIR matang dan menskala. Konsolidasi kemungkinan besar akan terjadi dalam dekade mendatang, mencerminkan pergeseran historis dalam pasar sensor otomotif.
Referensi
- Yole Développement (2020). LiDAR for Automotive and Industrial Applications – Market and Technology Report 2020.
- Amsrud, P. (2019). The race to a low‑cost LIDAR system. Automotive LIDAR 2019, Detroit, MI. IHS Markit.
- Hadji, B. (2023). Director of Business Development, Automotive Sensing, ON Semiconductor.
Artikel asli diterbitkan di EE Times.
Konten Terkait
- Ahli ADAS mempertimbangkan integrasi sensor di kendaraan masa depan
- Kota pintar: alasan untuk lidar dalam sistem transportasi cerdas
- Apa yang mendorong perubahan dalam sistem elektronik otomotif
- Teknologi time-of-flight menjanjikan akurasi yang ditingkatkan
- Mengapa teknologi sensasi FIR esensial untuk mencapai kendaraan otonom sepenuhnya
Untuk wawasan teknologi sistem tertanam lainnya, langganan newsletter mingguan Embedded.



