Menguasai Perencanaan Proses, Estimasi, dan Biaya untuk Manufaktur Kompetitif
Dalam artikel ini Anda akan mempelajari Perencanaan Proses, Estimasi, dan Biaya serta berbagai istilah yang terkait dengannya untuk pemahaman yang jelas.
Perencanaan Proses, Estimasi, dan Biaya
EVALUASI BIAYA
Sebuah desain proses tidak lengkap sebelum seseorang memiliki ide yang baik tentang biaya yang diperlukan untuk memproduksi produk. Secara umum, desain dengan biaya terendah akan berhasil di pasar bebas. Jadi pemahaman tentang elemen-elemen yang membentuk biaya sangat penting.
Elemen biaya: Konstitusi produk atau elemen biaya secara kasar dapat dikelompokkan menjadi (1) biaya berulang atau biaya manufaktur atau biaya operasional dan (2) biaya non-berulang. Mereka dapat diklasifikasikan kembali sebagai biaya langsung, biaya tidak langsung sementara biaya modal termasuk dalam biaya non-berulang. Biaya berulang mencakup semua biaya langsung dan tidak langsung sementara biaya modal termasuk dalam biaya non-berulang.
Biaya Langsung
Biaya langsung adalah biaya dari faktor-faktor yang dapat langsung diatribusikan pada manufaktur produk tertentu. Ini mencakup biaya material dan tenaga kerja. Biaya material adalah biaya dari material yang masuk ke produk jadi dan mencakup semua limbah yang telah dipotong dari stok asli. Biaya tenaga kerja bervariasi dari mesin ke mesin dan biasanya dihitung dengan mengalikan waktu yang diperlukan untuk operasi dengan tarif tenaga kerja. Oleh karena itu, waktu untuk menyiapkan dan melakukan operasi harus diperkirakan untuk mengetahui biaya tenaga kerjanya.
Biaya Tidak Langsung
Biaya tidak langsung adalah biaya dari faktor-faktor yang hanya dapat diatribusikan secara tidak langsung pada manufaktur produk tertentu. Mereka terkadang disebut biaya overhead atau biaya tambahan. Biaya overhead biasanya dihitung dengan mengalikan waktu operasi dengan tarif overhead. Tarif tersebut diperoleh dengan membagi total biaya tidak langsung yang berlaku untuk unit manufaktur selama periode waktu (katakanlah sebulan atau seminggu) dengan total jam tenaga kerja langsung dalam periode yang sama.
Biaya Modal
Biaya modal adalah biaya satu kali atau biaya non-berulang yang mencakup fasilitas yang dapat disusutkan seperti pabrik, bangunan atau peralatan dan alat manufaktur, dan biaya modal yang tidak disusutkan, seperti tanah. Biaya modal ditentukan dengan mendistribusikan biaya mesin dan alat utama berdasarkan jam atau di antara potongan yang dihasilkan.
Biaya total dari produk adalah biaya langsung manufaktur produk ditambah semua biaya tidak langsung yang diatribusikan pada manufaktur produk.
Agar insinyur proses dapat menggunakan data biaya sebagai alat untuk membantu menganalisis masalah manufaktur, biaya dapat dikelompokkan dengan lebih nyaman sebagai biaya tetap dan biaya variabel.
Biaya tetap mencakup biaya persiapan seperti alat dan penyiapan, dll., serta biaya bunga dan susutan yang independen dari jumlah produk yang diproduksi.
Biaya variabel adalah biaya yang bervariasi seiring berubahnya jumlah produk yang dibuat. Ini mencakup biaya tenaga kerja langsung dan material, serta sebagian dari biaya tidak langsung yang akan bervariasi seiring berubahnya produksi. Biaya total produk juga dapat dilihat sebagai biaya tetap ditambah biaya variabel.
Struktur Biaya
Struktur biaya: Elemen biaya dapat digabungkan untuk menghasilkan jenis biaya berikut:
1. Biaya primer: Biaya primer atau biaya langsung diberikan sebagai: Biaya primer = Material langsung + Tenaga kerja langsung + biaya langsung lainnya.
2. Biaya pabrik: Biaya pabrik atau biaya kerja diberikan sebagai: Biaya pabrik = Biaya primer + Biaya pabrik.
3. Biaya manufaktur: Ini diberikan sebagai: Biaya manufaktur = Biaya pabrik + Biaya administratif.
4. Biaya total: Biaya total diberikan sebagai:
Biaya total = Biaya manufaktur + Biaya penjualan dan distribusi.
5. Harga jual: Harga jual diberikan sebagai: Harga jual = Biaya total + Keuntungan.
BIAYA STANDAR
Dalam akuntansi biaya, biaya aktual atau tercatat atau biaya standar atau biaya tentu digunakan. Nomenklatur biaya aktual menyesatkan. Biasanya tarif tenaga kerja rata-rata digunakan daripada yang aktual dan alokasi sewenang-wenang dilakukan untuk penggunaan peralatan modal dan untuk biaya umum dan administratif. Juga biaya aktual dikompilasi lama setelah pekerjaan selesai. Pendekatan ini terutama bertujuan untuk akuntabilitas keuangan daripada kontrol biaya.
Biaya standar didasarkan pada proposisi bahwa terdapat jumlah material tertentu dalam bagian dan jumlah tenaga kerja tertentu yang masuk ke pembuatan bagian. Dalam periode waktu tertentu, biaya cenderung bervariasi sekitar biaya rata-rata per unit atau per jam. Dengan menggunakan biaya standar, tebakan-tak-tebakan dikurangi dan standar yang mengukur kinerja ditetapkan. Setiap bagian dan rangkaian memiliki kartu biaya standar yang tercatat biaya standar material, tenaga kerja, dan overhead, serta biaya total.
Sistem biaya standar terdiri dari dua bagian: (1) standar dasar dan (2) standar saat ini. Standar dasar ditentukan jarang, misalnya sekali setahun, dan standar saat ini mewakili biaya yang lebih baru. Perbedaan antara keduai adalah variansi biaya.
ESTIMASI BIAYA TENAGA KERJA
Semua biaya langsung dan tidak langsung kecuali biaya tenaga kerja ditentukan oleh departemen akuntansi pabrik. Perencana proses terutama berkaitan dengan biaya tenaga kerja yang langsung terkait dengan proses manufaktur. Namun, waktu total yang diperlukan pekerja untuk melakukan operasi dapat dibagi menjadi kelas-kelas berikut:
1. Waktu penyiapan: Ini adalah waktu yang diperlukan untuk menyiapkan elemen untuk mempersiapkan operasi. Elemen meliputi: waktu untuk mempelajari cetak biru atau melakukan kertas kerja, waktu untuk mengambil alat dari ruang alat, waktu untuk memasang alat pada mesin. Waktu penyiapan biasanya dilakukan sekali untuk setiap lot bagian. Jika 20 menit diperlukan untuk waktu penyiapan harus dibebankan pada setiap potongan. Waktu untuk setiap elemen diambil dari tabel standar yang biasanya tersedia dengan estimator.
2. Waktu penanganan manusia: Ini adalah waktu yang dihabiskan operator untuk memuat dan memuat ulang pekerjaan, memanipulasi mesin dan alat, dan melakukan pengukuran selama setiap operasi.
3. Waktu mesin: Ini adalah waktu selama setiap siklus operasi ketika mesin bekerja atau alat memotong.
4. Waktu pengurasan: Ini adalah waktu yang diperlukan untuk mencabut alat dari mesin dan membersihkan alat dan mesin setelah bagian terakhir dari lot atau batch diproses. Ini hanya terjadi sekali dalam lot.
5. Waktu downtime atau waktu hilang: Ini adalah waktu yang tidak terhindarkan yang hilang bagi operator karena kerusakan, menunggu alat dan material.
Waktu untuk melakukan operasi juga mencakup waktu untuk kebutuhan pribadi, waktu untuk mengganti dan mengasah ulang alat, dll. yang dianggap sekitar 20 persen dari jumlah semua waktu lain. Selain itu, ada waktu inspeksi atau pemeriksaan yang bervariasi dari instrumen ke instrumen.
Setiap operasi pada jenis mesin perkakas tertentu dibagi menjadi sejumlah elemen kecil. Elemen-elemen ini dapat distandardisasi, diukur dan kemudian dicatat. Ini sebagian besar dilakukan di bawah Studi Waktu dan Gerak. Data standar juga tersedia untuk berbagai waktu. Waktu pemesinan dihitung dengan bantuan rumus untuk setiap operasi pemesinan yang mempertimbangkan umpan, kecepatan, kedalaman pemotongan dan perjalanan alat serta pendekatan alat.
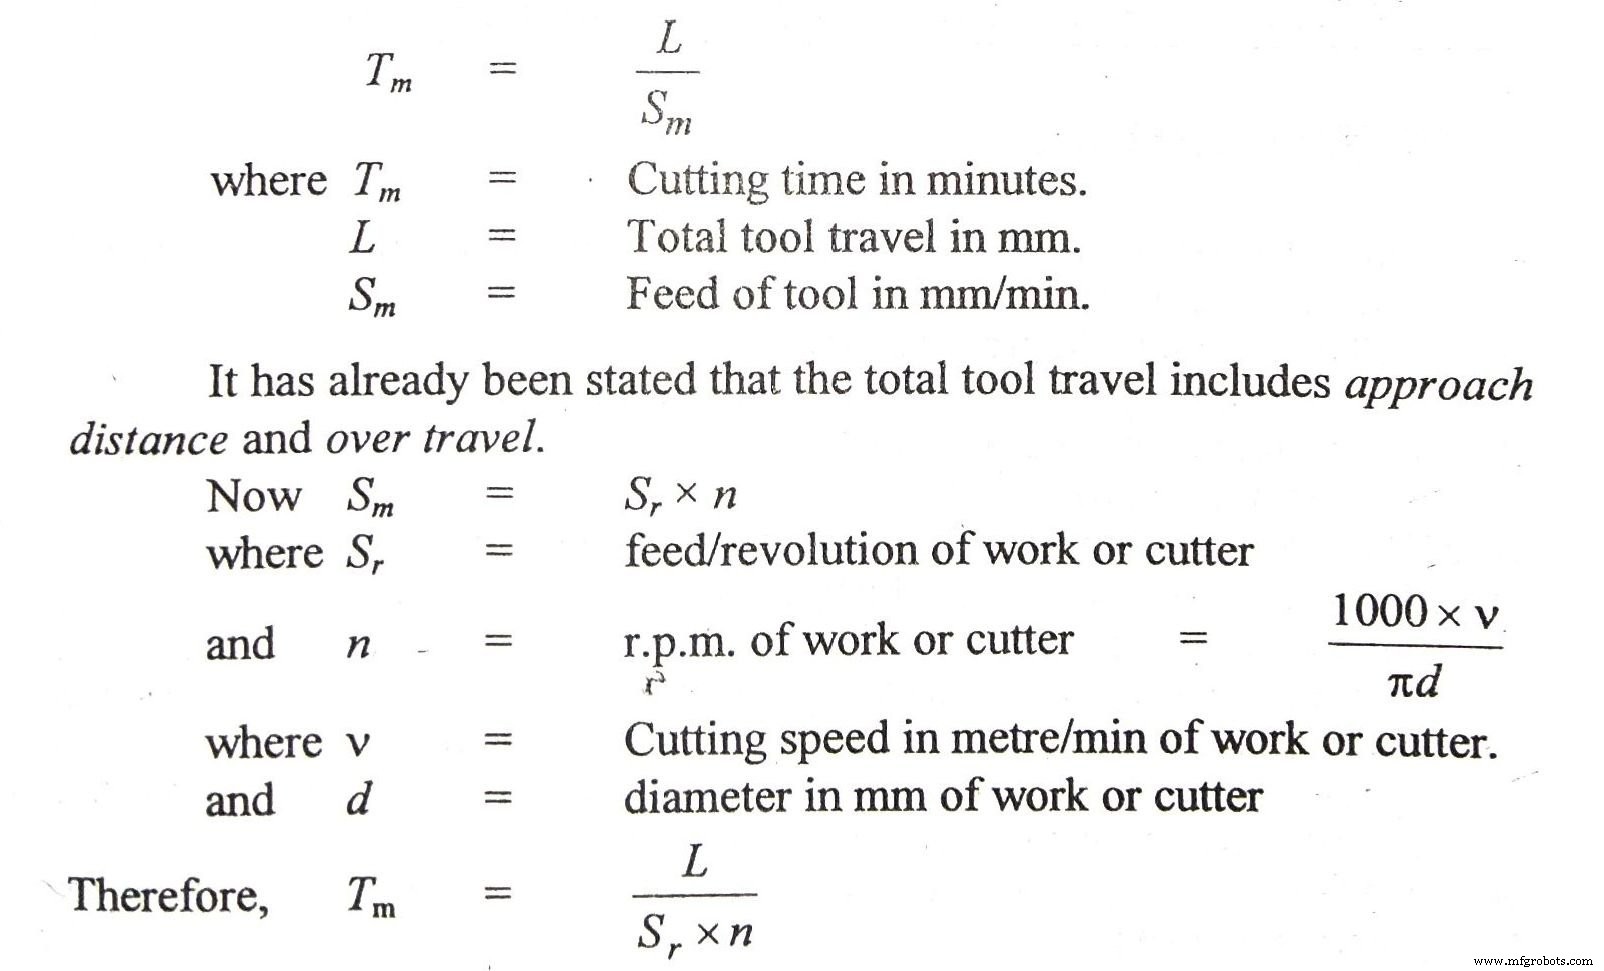
Waktu mesin: Semua waktu pemesinan dapat dihitung dengan rumus dasar
Perhitungan waktu pemesinan untuk setiap operasi dan umpan, kecepatan serta kedalaman pemotongannya telah diberikan di setiap bab atau mungkin tersedia dalam buku pedoman.
Metode Biaya
Metode yang digunakan untuk mengembangkan evaluasi biaya terbagi menjadi tiga kategori: metode engineering, biaya dengan analogi, dan analisis statistik data historis.
Dalam pendekatan metode engineering, yang biasanya diikuti, elemen-elemen pekerjaan yang terpisah diidentifikasi secara rinci dan dijumlahkan menjadi total biaya per bagian. Contoh yang khas, namun sederhana, adalah produksi fitting sederhana dari pengarang baja.