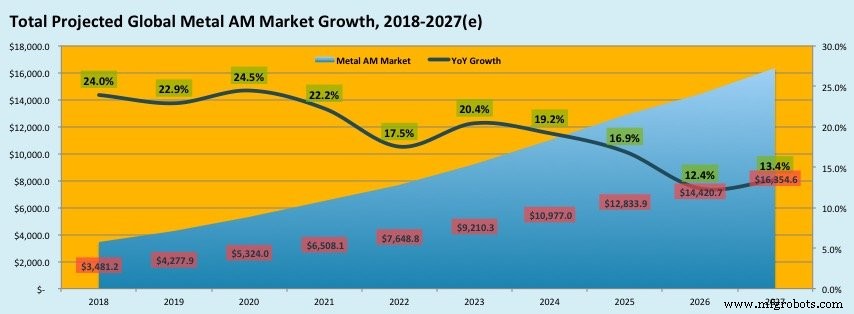
Cetak 3D logam telah menjadi topik hangat dalam beberapa tahun terakhir, dengan banyak perusahaan memasuki ruang ini. Seberapa besar pertumbuhan yang akan dilihat pasar di masa depan?
Saat kita melihat ekosistem manufaktur aditif (AM) logam, lompatan terbesar ada di hardware. Pasar dapat dipecah menjadi empat segmen rantai nilai yang menjadi fokus SmarTech: hardware, bahan, layanan produksi, dan perangkat lunak. Ukuran relatif setiap segmen memberitahu kami seberapa matang teknologi ini.
Dominasi hardware menandakan teknologi tahap awal. Perusahaan bersemangat untuk mendapatkan mesin terbaru dan proses logam yang muncul untuk memahami kemampuan sebenarnya dan menghindari terkunci dalam solusi yang inferior. Saat industri matang, penyorotan beralih ke bahan dan layanan produksi, mencerminkan tingkat utilizasi yang lebih tinggi dan permintaan produksi serial. Namun, bagian satu kali pakai dan volume rendah tetap sangat berharga, terutama untuk aplikasi niche.
Meski teknologi subtractive tradisional seperti pemesinan juga dikontrol secara digital, manufaktur aditif menawarkan manfaat unik yang masih sebagian besar belum tereksploitasi. Misalnya, bandingkan jumlah bor yang dijual di seluruh dunia dengan jumlah sistem AM—AM masih merupakan pemain kecil, tetapi itu menggarisbawahi potensi pertumbuhan yang luar besar di sisi logam.
Biro layanan: Apakah mereka akan menjadi esensial saat lebih banyak perusahaan mengadopsi cetak 3D logam dalam rumah?
Dari segi metalurgi, powder-bed fusion kompleks dan sulit untuk dioptimalkan untuk repeatabilitas. Kompleksitas ini menciptakan niche yang jelas bagi biro layanan untuk menawarkan keahlian outsourcing dalam AM logam. Perusahaan yang telah menginvestasikan lima tahun atau lebih dalam rumah masih menyempurnakan pasca-pengolahan dan proses sertifikasi. Untuk yang lain, hambatan masuk masih tinggi—mereka memilih solusi plug-and-play daripada membangun kemampuan internal.
Meski perusahaan membawa printer ke dalam rumah, mereka sering menyerahkan pasca-pengolahan, sertifikasi, dan kualifikasi kepada mitra. Biro layanan dapat mengisi kesenjangan itu, menghemat waktu dan modal bagi pengguna non-power sambil mempercepat adopsi. Di sisi polimer, keahlian outsourcing ini kurang kritis, tetapi dapat tumbuh seiring dengan munculnya aplikasi baru.
Pengguna baru akan datang dari berbagai industri. Penerbangan, misalnya, telah dengan cepat mengintegrasikan biro layanan untuk bagian volume tinggi. Namun, banyak proses logam masih belum berkembang, menawarkan penyedia layanan jendela untuk spesialisasi dan memberikan nilai.
Perusahaan non-AM memasuki pasar—apakah tren ini akan berlanjut? Akuisisi Vader Systems oleh Xerox adalah contoh.
Sementara langkah Xerox layak diperhatikan, mungkin bukan pelurusan yang sempurna untuk keberhasilan. Masih, kami harapkan tren perusahaan teknologi besar yang menjelajahi manufaktur aditif akan berlanjut. Canon, Epson, dan lain-lain telah menunjukkan minat dalam AM selama delapan tahun terakhir. Akuisisi kemungkinan akan terus terjadi, tetapi tidak setiap peserta akan berhasil. Kunci akan menemukan niche di mana kekuatan inti mereka selaras dengan kemampuan AM.
Wawasan kunci tentang pasar bahan AM
Inisiatif bahan terbuka sering digambarkan sebagai obat ampuh untuk tantangan AM. Namun, kenyataannya lebih halus. Mengizinkan pelanggan untuk menyesuaikan parameter printer tidak secara otomatis menghasilkan bahan yang optimal; proses ini mahal dan kompleks. Strategi pengembangan bahan yang sukses memerlukan pemahaman yang mendalam baik tentang printer maupun aplikasi target.
Saat sebuah organisasi membutuhkan bahan tertentu untuk kasus penggunaan tertentu, jalur yang paling efisien adalah menggunakan bahan yang telah diverifikasi yang telah divalidasi oleh produsen mesin. Pendekatan tangan lepas ini memberikan hasil yang dapat diulang tanpa beban pengembangan proprietary.
Pada akhirnya, cakupan bahan yang dapat dicetak dibatasi oleh hardware. Setiap printer menentukan rentang suhu yang diizinkan, laju pakan, dan parameter lainnya. Oleh karena itu, inovasi hardware tetap menjadi pengemudi paling kritis untuk memperluas opsi bahan.
Peran yang berkembang perangkat lunak dalam cetak 3D
Perangkat lunak lama menjadi titik nyeri dalam AM, terutama saat industri bertransisi dari prototipasi cepat ke produksi skala penuh. Dua kebutuhan perangkat lunak kritis adalah otomatisasi dan optimasi desain.
Otomatisasi: Di luar integrasi robotik, perangkat lunak harus menyederhanakan alur kerja ujung ke ujung—dari perencanaan pembuatan hingga pasca-pengolahan—untuk meningkatkan produktivitas.
Desain generatif: Teknologi ini memungkinkan insinyur untuk menciptakan bagian ringan dan berperforma tinggi yang mengeksploitasi kekuatan unik manufaktur aditif.
Simulasi & pemantauan in-situ: Memadukan desain dengan data proses real-time meningkatkan jaminan kualitas, persyaratan kunci untuk sertifikasi di banyak sektor.
Secara kolektif, kemajuan perangkat lunak ini akan menurunkan hambatan masuk dan membuat AM menjadi alternatif manufaktur yang layak di seluruh industri.
Apa yang dapat diharapkan dalam lima tahun ke depan?
Kami meramalkan dua pergeseran utama:
Konsolidasi kompetitif: Gabungan, akuisisi, dan kemitraan strategis akan mengubah pasar. Perusahaan yang tidak dapat menjaga tempo dengan otomatisasi, jaminan kualitas, dan layanan konsultatif risiko tertinggal.
Spesialisasi mesin: Kami akan melihat lebih banyak mesin yang disesuaikan untuk bahan atau aplikasi tertentu—serupa dengan divisi sistem kustom EOS—meski solusi fleksibel akan tetap coexist.
Tren ini akan mendorong inovasi dan mendefinisikan ulang bagaimana AM logam diintegrasikan ke dalam ekosistem manufaktur.