Manufaktur Aditif di Seluruh Dunia: Adopsi Cetak 3D Saat Ini di Amerika Utara & Eropa
Lihat Bagian 2 dari seri AM Around the World, yang menjelajahi adopsi cetak 3D di wilayah APAC.
Amerika Utara dan Eropa masih mendominasi pasar manufaktur aditif (AM), menampung porsi terbesar perusahaan cetak 3D industri dan paling banyak paten. Namun, kepemimpinan wilayah ini terancam oleh pertumbuhan cepat Asia.
Bagaimana industri cetak 3D berkembang di wilayah ini, dan strategi apa yang dapat menjaga daya saingnya?
Adopsi Cetak 3D di Amerika Utara
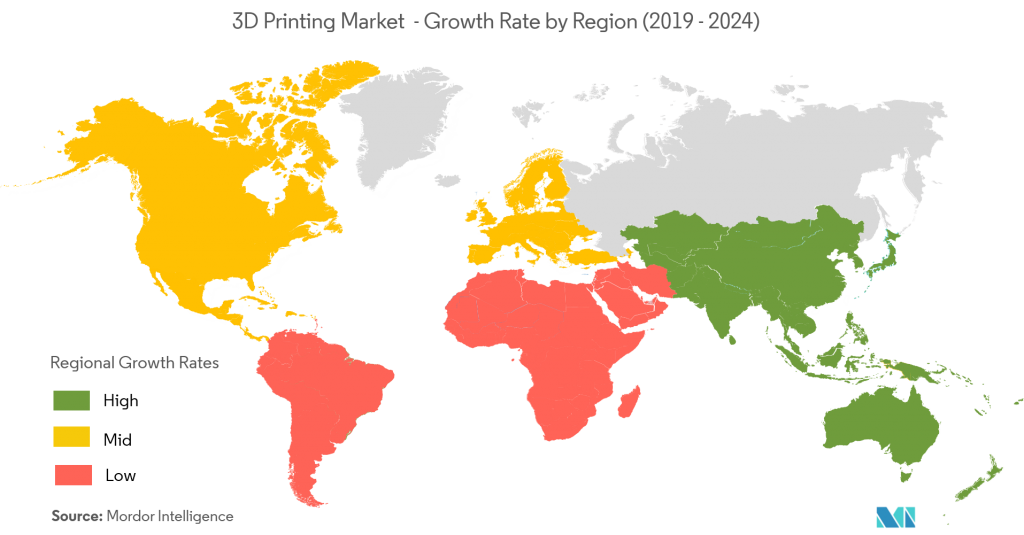
Amerika Utara memimpin pasar AM, menahan 35 % sistem industri yang terpasang, menurut Laporan Wohlers 2019.
Amerika Serikat menjadi penggerak utama, didukung oleh ekosistem yang kuat dari pemimpin industri, startup, dan volume paten yang tinggi. EY melaporkan bahwa 29 % semua perusahaan AM global berkantor pusat di AS, termasuk nama terkemuka seperti 3D Systems dan Stratasys, unicorn seperti Carbon, Desktop Metal, dan Formlabs, serta produsen tradisional seperti GE dan HP yang telah mengadopsi AM.
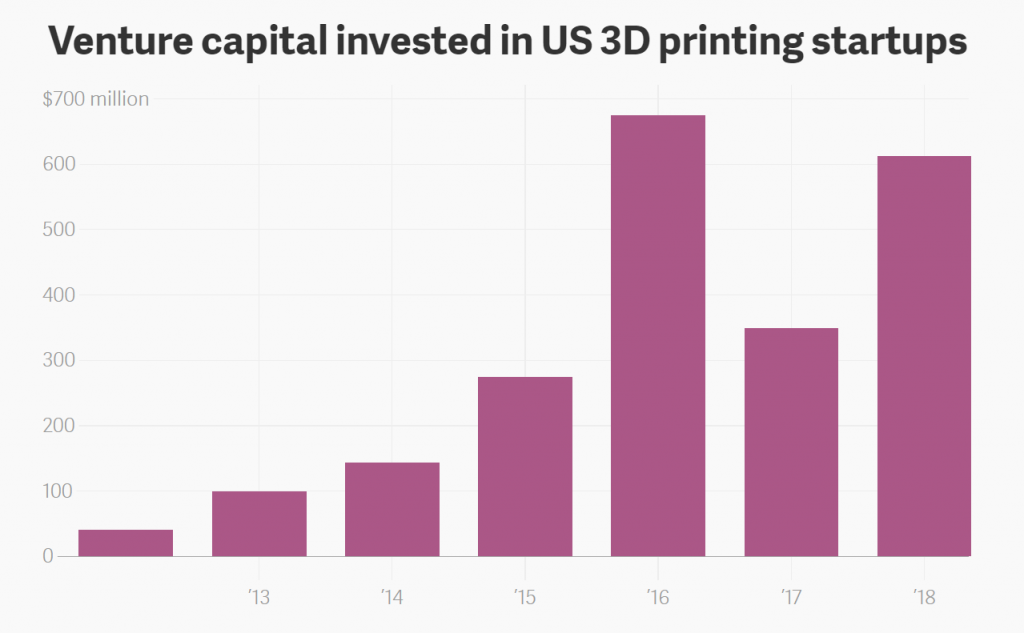
Startup AS mengamankan lebih dari $600 juta modal ventura pada setengah pertama 2018—lebih dari total yang terkumpul dari 2012-2015 bersama-sama—menyoroti momentum kewirausahaan wilayah ini.
Peran Pemerintah AS dalam Industrialisasi AM
Sementara investasi swasta mendorong sebagian besar inovasi, pemerintah federal telah meluncurkan inisiatif kunci seperti National Additive Manufacturing Innovation Institute (NAMII) pada 2012, yang kemudian diganti nama menjadi America Makes. Saat ini, America Makes mengkoordinasi 88 proyek R&D dan berfungsi sebagai pusat inovasi manufaktur canggih.
Berkasama dengan ANSI, America Makes menghasilkan Peta Jalan Standarisasi AM pertama, kerangka kerja yang mengidentifikasi standar yang ada, kesenjangan, dan area prioritas untuk pengembangan baru. Peta jalan membantu menyelaraskan standar, mengurangi hambatan, dan mempercepat adopsi di seluruh industri.
Apakah AS Kehilangan Keunggulannya?
Meskipun kepemimpinannya, AS menghadapi persaingan dari Korea Selatan, Inggris, dan Jerman. A.T. Kearney mencatat bahwa AS tidak memiliki strategi nasional AM yang koheren, dengan dukungan pemerintah pada 2017 yang lebih rendah dibandingkan rata-rata global. Sementara strategi Rumah Putih 2018 tentang manufaktur canggih tidak secara khusus membahas AM, pendanaan terkait pertahanan baru-baru ini—$6 juta dari Angkatan Udara untuk mesin roket cetak 3D dan $13,2 miliar pada 2018 untuk inovasi teknologi—menunjukkan dukungan yang ditargetkan.
Perusahaan Swasta Mendorong Pertumbuhan AM
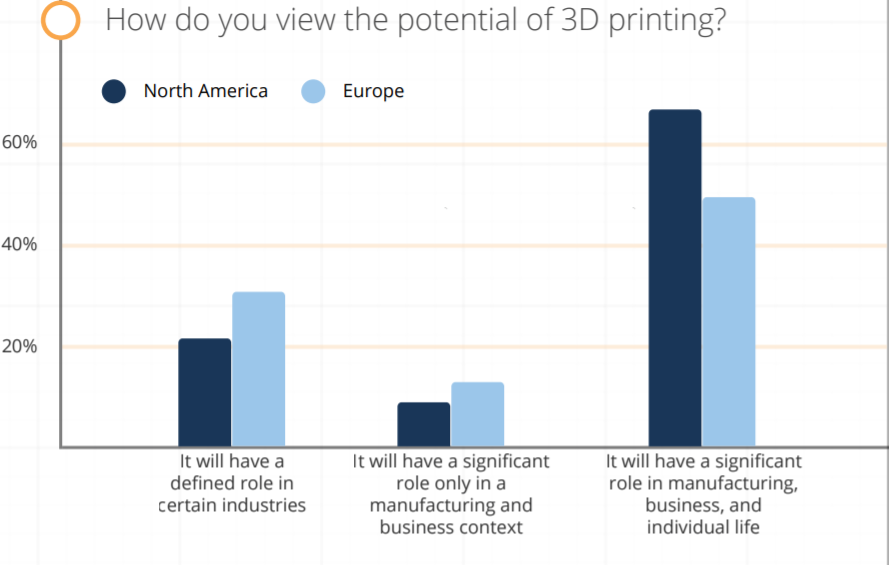
Pada 2019, lebih dari setengah perusahaan AS telah mengadopsi cetak 3D, dan 22 % merencanakan adopsi di masa depan. Sektor penerbangan, barang industri, medis, dan otomotif—dipimpin oleh perusahaan seperti Ford ($45 juta investasi di Advanced Manufacturing Center-nya) dan GM—adalah pengadopsi utama. Survei Sculpteo 2019 menemukan bahwa perusahaan Amerika Utara berencana meningkatkan investasi AM paling tidak 50 %.
Untuk mempertahankan kepemimpinan, pembuat kebijakan AS perlu memperluas program pengembangan tenaga kerja, pendidikan, dan insentif yang mendorong adopsi komersial yang lebih luas.
Adopsi Cetak 3D di Eropa
Eropa menahan porsi pasar AM kedua terbesar, dengan 55 % perusahaan AM global berkantor pusat di wilayah ini, menurut EY. Benar ini adalah rumah bagi produsen terkemuka seperti EOS, Renishaw, SLM Solutions, Ultimaker, dan Photocentric.
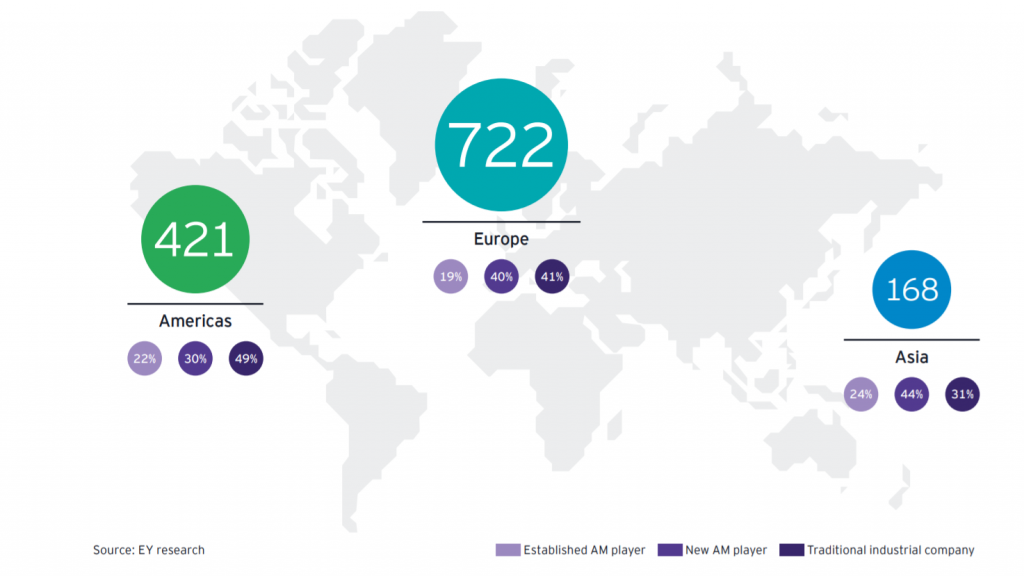
Negara Eropa Barat—Jerman, Inggris, Italia, dan Prancis—mendorong pengembangan AM. Survei IDC mengonfirmasi bahwa negara-negara ini memimpin dalam adopsi AM untuk bagian akhir, terutama di penerbangan dan kesehatan. Beberapa memiliki strategi nasional AM yang terintegrasi ke dalam rencana Industri 4.0 mereka.
Eropa Timur, terutama Rusia, memiliki potensi besar tetapi tertinggal dalam R&D dan penerapan industri. Inisiatif Rusia bertujuan untuk mengembangkan teknologi AM, namun adopsi manufaktur praktis tetap terbatas.
Menurut laporan CECIMO 2018, kesenjangan keterampilan adalah hambatan utama, dengan 52 % responden menyebut kesulitan merekrut staf AM yang kompeten. Kesenjangan keahlian utama meliputi jaminan kualitas, pengujian, dan kepatuhan regulasi—yang krusial untuk produksi serial.
Sorotan Negara: Jerman
Jerman, pusat manufaktur EU, meluncurkan inisiatif ‘Industrie 4.0’ pada 2011, mengintegrasikan AM sebagai teknologi inti. Dengan 148 lembaga penelitian—dipimpin oleh Fraunhofer Institute—Jerman mendorong inovasi. Proyek FutureAM Fraunhofer (2017) bertujuan untuk menskalakan AM logam melalui teknologi canggih; hasil terbaru mencakup sistem optik baru untuk L-PBF yang dapat menghasilkan komponen logam besar hingga sepuluh kali lebih cepat dari sistem konvensional.
Asosiasi Manufaktur Aditif dalam VDMA mendukung industrialisasi, dengan 150 anggota yang mencakup pemasok, perangkat lunak, bahan, dan pengguna akhir. Peta jalan mereka menargetkan logistik bahan, standar lingkungan dan keamanan, pemrosesan data, dan standarisasi proses.
Proyek IDEA selama 3 tahun Siemens, yang didanai oleh Kementerian Pendidikan dan Penelitian Jerman, difokuskan pada integrasi digital twin dengan AM untuk meningkatkan penerapan industri.
Adopsi saat ini menunjukkan bahwa hanya 13 % dari 560 perusahaan Jerman yang disurvei VDI menggunakan AM untuk produk akhir utuh, meskipun satu di antara tiga mengintegrasikan komponen AM ke dalam produksi mereka—suatu tren yang menguntungkan. Sektor otomotif menjadi penggerak pertumbuhan kunci, dengan proyek IDAM BMW yang bertujuan untuk memproduksi massal 50.000 komponen setiap tahun melalui AM.
Sorotan Negara: Inggris
Inggris adalah pemimpin global dalam penelitian dan aplikasi AM, menempati peringkat kedua di Eropa setelah Jerman. Strategi Industri 2017 menguraikan jalur yang jelas untuk meningkatkan Inggris sebagai pemain AM terkemuka.
Universitas Inggris—Nottingham, Sheffield, dan Cambridge—adalah pusat penelitian yang hebat. Manufacturing Technology Centre, yang dibuka pada 2015, menampung fasilitas AM nasional.
Adopsi komersial, namun, masih tidak merata. Sementara perusahaan seperti Bowman International dan Renishaw menggunakan AM untuk bagian tertentu, sebagian besar produsen Inggris belum sepenuhnya mengadopsi teknologi ini. Hambatan meliputi kesenjangan keterampilan, pemahaman pemerintah yang terbatas, sikap investasi yang hati-hati, dan struktur dukungan yang terfragmentasi.
Dengan basis pengetahuan yang kuat dan kapasitas manufaktur canggih, Inggris dapat memperluas rantai pasok AM-nya, asalkan ada tindakan pemerintah yang terkoordinasi untuk menerjemahkan penelitian ke dalam penerapan komersial.
Mempertahankan Keunggulan Kompetitif: Amerika Utara & Eropa
Pada 2019, Amerika Utara dan Eropa Barat tetap sebagai pemimpin, dengan Jerman dan AS mendorong sebagian besar kemajuan AM. Namun, ketidakpastian global—Brexit, persaingan dagang AS-China—mengancam momentum.
Komitmen terbaru EU untuk memprioritaskan AM dalam pertemuan perdagangan AS bertujuan untuk menghilangkan hambatan non-tarif dan menciptakan standar sertifikasi terpadu, memudahkan entri pasar untuk solusi AM di kedua wilayah.
Untuk mempertahankan kepemimpinan mereka, pembuat kebijakan dan industri harus mengintensifkan pendidikan AM, memberikan insentif adopsi, dan membangun ekosistem yang kuat yang dapat bersaing dengan pasar Asia yang berkembang dengan cepat.



