Setelah awalan yang lambat, terutama di Europa, kecepatan adopsi jaringan industrial internet of things (IIoT) dan saudara IIoT yang lebih menghadap konsumen, IoT, telah meningkat. Tampilan lebih cerah — meski dengan gaduh di sepanjang jalan.
Perusahaan yang berfokus pada desain dan manufaktur chip, chipset, dan modul ultra-ramah daya yang sangat spesifik untuk jaringan ini menjadi lebih optimis tentang prospeknya, begitu juga beberapa operator jaringan seluler.
Dan mungkin yang paling signifikan, organisasi besar di berbagai sektor yang sangat berbeda, seperti utilitas, pertanian, logistik, telemedis, dan transportasi, beralih dari mencoba dan memenuhi syarat berbagai jaringan IIoT yang sekarang tersedia untuk menerapkannya.
Menurut laporan terbaru dari ahli operator komunikasi seluler dan satelit Inmarsat, telah terjadi “peningkatan cepat dalam tingkat kematangan organisasi yang mengadopsi teknologi sejak awal pandemi Covid-19.”
Inmersat mem polling 450 perusahaan “global” di berbagai sektor industri awal tahun ini, dan 77% menyatakan mereka telah menerapkan setidaknya satu proyek IoT atau IIoT, dengan sedikit lebih dari 40% dari mereka telah mencapai ini dalam 12 bulan terakhir.
Sisa 23% belum menerapkan proyek apa pun tetapi menyatakan bahwa jaringan tersebut ada di peta jalan mereka atau bahwa mereka telah memulai percobaan.
“Sementara temuan kami menunjukkan IoT mendorong peningkatan signifikan dalam efisiensi, keberlanjutan, dan keselamatan di seluruh rantai pasokan global, ada area di mana organisasi dapat melakukan perbaikan,” kata Mike Carter, presiden operasi Enterprise Inmarsat, memberikan komentar atas responsnya. “Konektivitas, manajemen data, kesenjangan keterampilan, ancaman keamanan, dan tingkat investasi tetap menjadi tantangan saat rantai produksi dan pasokan dunia semakin digital dan saling terkait.”
Satyajit Sinha dari IoT Analytics
Awal tahun ini, Inmarsat membuat banyak orang terkejut dengan mengumumkan bahwa akan meluncurkan jaringan narrowband global (NB-IoT) untuk konektivitas IoT, yang menargetkan sektor maritim, penerbangan, dan pemerintah. Dubbed Elera, jaringan ini dijadwalkan meluncur tahun depan dan menggunakan spektrum L-band untuk berbagai penggunaan darat dan satelit.
Itu datang segera setelah berita bahwa operator satelit berencana menggabungkan satelit geosinkron yang ada dengan satelit low-Earth-orbit dan jaringan 5G darat untuk tawaran terintegrasi, dubbed Orchestra.
Analis juga semakin optimis tentang prospek baik IIoT maupun IoT, yang — kecuali China, dengan peluncuran NB-IoT seluler massinya selama 18 bulan terakhir — telah kesulitan memberikan dampak signifikan.
Misalnya, IoT Analytics berbasis di Hamburg, Jerman, mengemukakan bahwa meski dampak Covid-19 dan kekurangan komponen silikon global karena masalah rantai pasokan, jumlah perangkat IoT diproyeksikan meningkat 9% tahun ini, menjadi sekitar 12,3 miliar titik akhir aktif yang terhubung, dan pada 2025, bisa ada lebih dari 27 miliar koneksi IoT.
Namun, dalam wawancara eksklusif dengan EE Times Europe, Satyajit Sinha, analis utama di IoT Analytics, menyatakan bahwa “jumlah perangkat IoT yang terhubung sebenarnya sedikit lebih rendah dari prediksi pertengahan tahun kami sebesar 11,7 miliar koneksi untuk 2020, versus angka aktual sebesar 11,3 miliar. Kami sekarang memperkirakan bahwa pada 2025, akan ada 27,1 miliar perangkat IoT yang terhubung, angka sedikit lebih rendah dari prediksi sebelumnya kami sebesar 30,9 miliar.”
Sinha menunjuk dua faktor “krusial” yang telah merusak kurva pertumbuhan: “Pandemi telah mempengaruhi baik permintaan maupun pasokan, dan pasokan bahkan terhenti pada periode kritis, sementara rantai pasokan dan akses ke bahan baku tidak utuh. Jadi selama setengah tahun pertama tahun lalu, anggaran didera. Permintaan kembali selama setengah tahun kedua 2020, tetapi pasokan sering terganggu. Akibatnya, banyak inisiatif IoT dan IIoT terhenti atau, dalam beberapa kasus, dibatalkan. Dan masalah rantai pasokan tambahan terus berlanjut di beberapa wilayah.”
klik untuk ukuran penuh
Kedua, ada masalah kekurangan chip. “Awalnya, kita melihat ini sebagai sub-produk dari dampak pandemi terhadap rantai pasokan,” kata Sinha. “Namun, ini telah menjadi masalahnya sendiri: Kapasitas pasokan tidak dapat memenuhi permintaan global.
“Ini pertama kali mempengaruhi industri otomotif dan kemudian dengan cepat meluas ke segmen lain, termasuk IoT,” katanya, memperingatkan bahwa “pada 2021, kekurangan chip ini diperkirakan menjadi faktor selama dua tahun lagi sebelum kapasitas produksi tambahan cukup tersedia.”
Sehubungan dengan pemasok chip, Sinha menyatakan, “Qualcomm dengan nyaman memimpin, dan lima pemain saat ini mendominasi pasar chip IoT seluler, yang lainnya adalah MediaTek, HiSilicon, Intel, dan Unisoc. Lima ini menikmati 93% dari semua pengiriman chipset IoT seluler global 2020.”
Pemain penting lainnya yang berfokus pada sektor ini meliputi Nvidia, Sequans, Nordic Semiconductor, Silicon Labs, Altair Microchip, dan Dialog.
Memang, Silicon Labs secara bertahap telah menjual semua sektor bisnis yang tidak terkait dengan IoT dan nirkabel dan pada September meluncurkan sejumlah SoC sub-1-GHz untuk aplikasi IoT yang menggabungkan RF jarak jauh dan efisiensi energi dengan keamanan Arm PSA Level 3 yang bersertifikat.
Juga terlibat secara serius adalah Qorvo, dengan chip RF-nya; NXP Semiconductors, dengan mikrokontroler; dan Skyworks, dengan sejumlah SoC.
Setiap perangkat IoT dan IIoT yang terhubung yang menggunakan konektivitas seluler, baik 2G, 3G, 4G, LTE-M, 5G, atau NB-IoT, membutuhkan chipset ini. Namun harus dicatat bahwa chip dan chipset dapat disematkan langsung ke PCB perangkat atau ke modul IoT yang ditempatkan di dalam perangkat. Penelitian IoT Analytics berfokus pada opsi terakhir: chipset IoT seluler yang disematkan dalam modul IoT.
Pemasok modul terkemuka meliputi Quectel, Fibocom, Sierra Wireless, Sequans, Thales, dan Telit.
Dari sudut pandang koneksi, standar teknologi terbaru, seperti 5G, Wi-Fi 6 dan 6E, dan LPWA, mendorong pasar, sementara IoT Analytics mengemukakan bahwa satelit IoT adalah kartu rahasia yang dapat memberikan dampak serius di bagian akhir periode peramalan mereka.
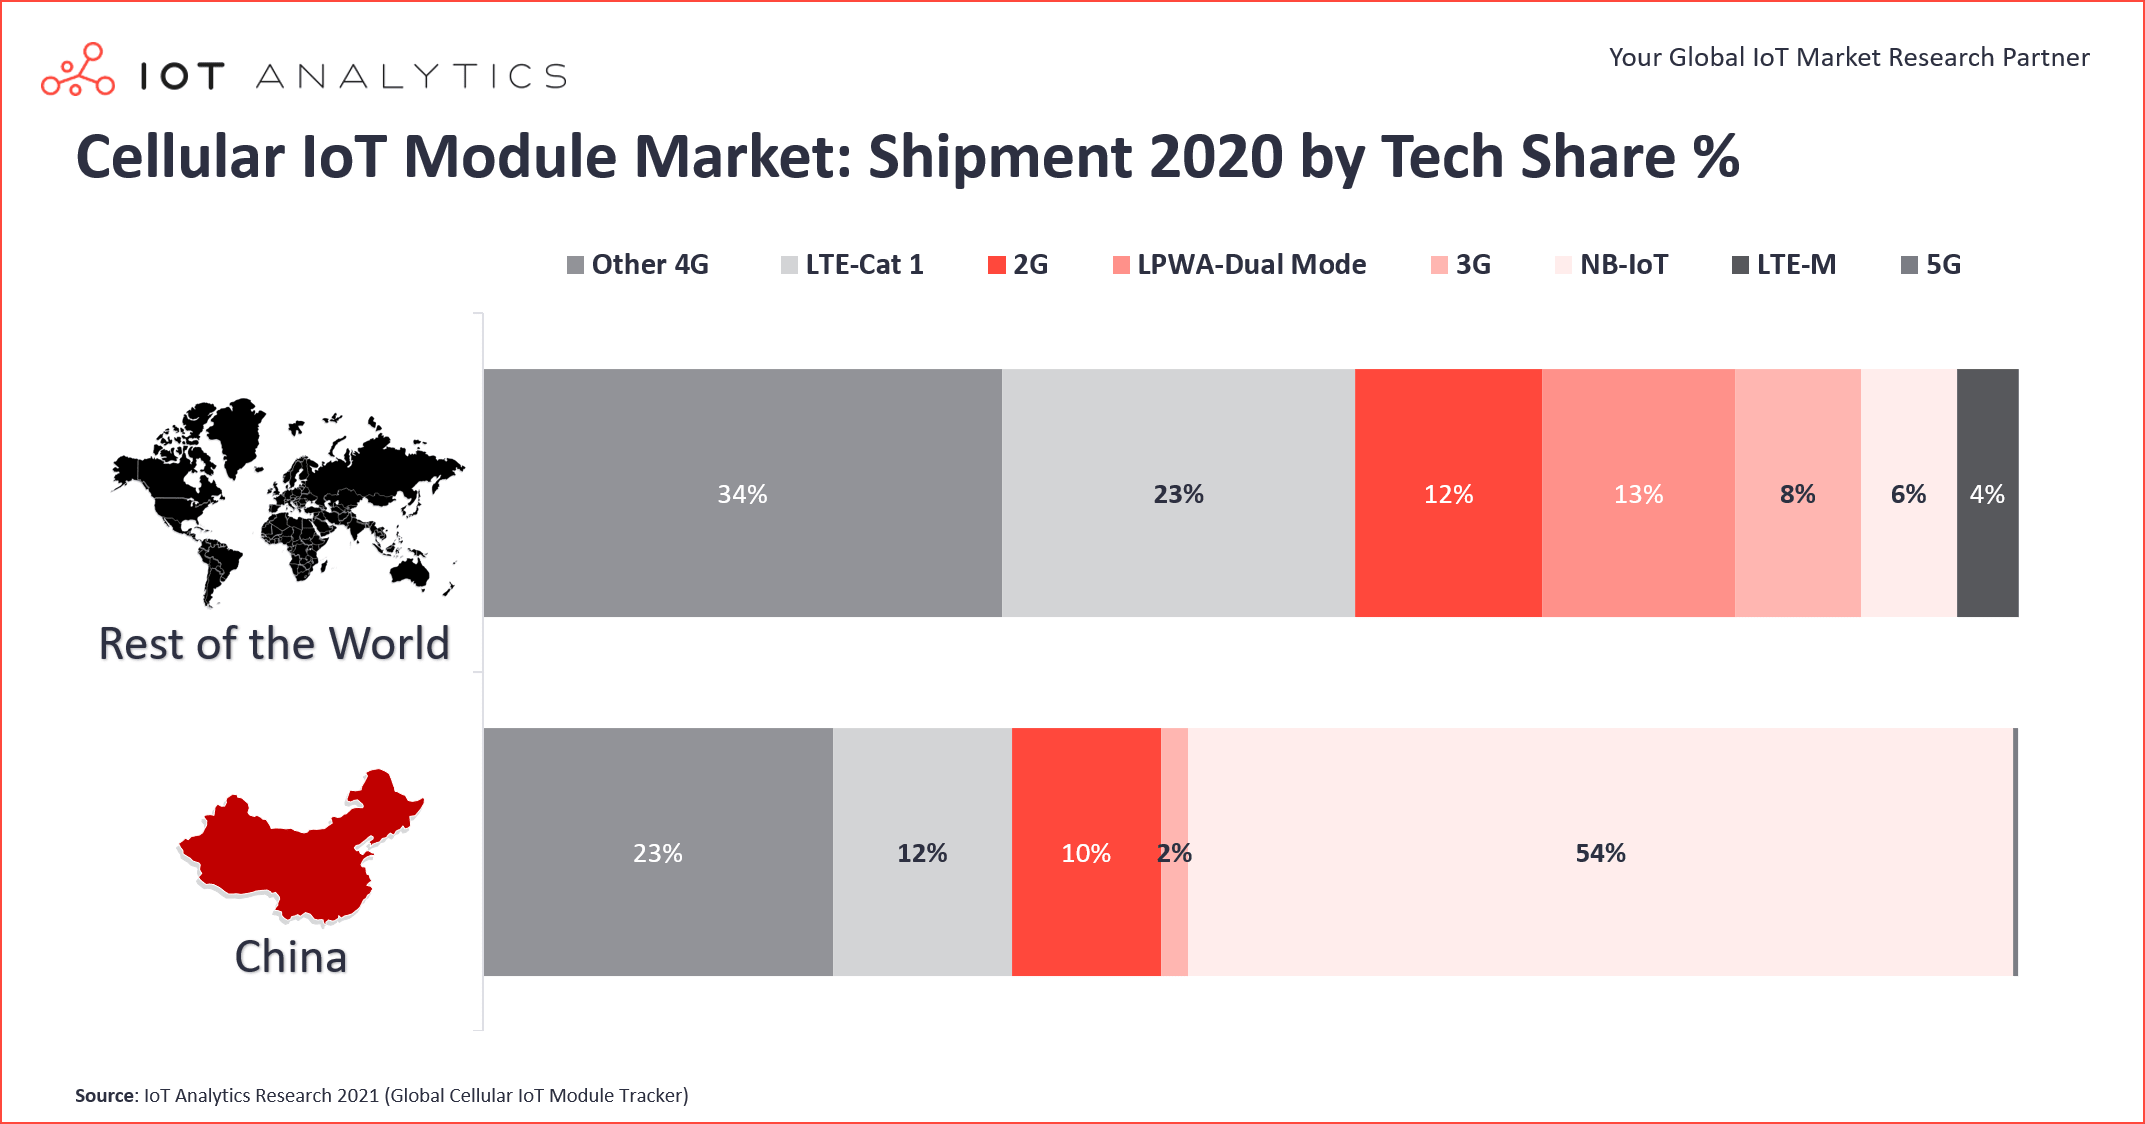
Sinha menyatakan bahwa salah satu perkembangan menarik di sektor ini adalah kesenjangan besar antara yang terjadi di China dan yang terjadi di sisa dunia. Di luar China, penetrasi LTE-Cat 1 jauh lebih kuat dari NB-IoT. Dia memperkirakan LTE-Cat 1 (subsyarat 4G) mencakup hampir satu kuartal (23%) dari pasar di luar China, namun hanya 12% di China.
Kenaikan LTE-Cat 1 dimulai di Amerika Utara beberapa tahun yang lalu, ketika menjadi alternatif utama, karena jaringan ini sedang dimatikan oleh operator seluler. Migrasi massal dari 2G/3G ke LTE-Cat 1 dimulai pada 2018 dan “tumbuh 40% tahun demi tahun selama 2020,” kata Sinha. Chipset tertentu dari Qualcomm, MDM9207-1, adalah penerima manfaat terbesar dari peningkatan besar ini, katanya. Sementara itu, 8910DM Unisoc dikatakan tumbuh jauh lebih cepat dalam periode yang sama, mendorong pengembangan sub-segmen LTE-Cat 1 bis yang lebih baru, yang kini mencakup 23% dari semua pengiriman LTE-Cat 1.
Cat 1 bis didasarkan pada Release 13 dari 3rd Generation Partnership Project (3GPP) dan ditandai oleh satu antena sehingga dioptimalkan untuk aplikasi ramah daya. LTE-Cat 1 awal didefinisikan oleh Release 8 dan membutuhkan dua antena penerima.
Sinha menunjuk tren penting lain di sektor. Pada setengah tahun pertama tahun lalu, perangkat terhubung yang menggunakan LPWA berlisensi — misalnya, long-range (LoRa) dan Sigfox — memiliki 53% porsi koneksi LPWA global, sementara LPWA berlisensi seperti NB-IoT dan LTE-machine–type communication (LTE-M) menyumbang 47%. Satu tahun kemudian, untuk periode yang sama, LPWA berlisensi memimpin dengan porsi 54%, sementara segmen berlisensi memiliki 46% porsi koneksi LPWA global, katanya.
Salah satu alasan kunci telah diungkapkan di atas: pertumbuhan luar biasa NB-IoT di China selama setengah tahun pertama 2021. Akibatnya, narrowband IoT, sebagai satu teknologi, kini memimpin pasar LPWA dengan porsi pasar 44%, dan LoRa telah tergelincir ke posisi kedua, dengan porsi 37% dari koneksi global.
Seperti yang dikaitkan dengan sektor industri tertentu, yang berada pada kurva kemiringan paling tajam meliputi transportasi dan otomotif, serta logistik; gabungan, mereka mencakup sekitar 30% dari permintaan pasar chipset IoT dan IIoT seluler global. Dan dalam segmen tersebut, inisiatif pelacakan aset, bukan aplikasi telematika tradisional, yang telah mendorong pasar, tumbuh sekitar 22% tahun demi tahun (2020/21), kata Sinha. Adopsi 5G otomotif juga berjalan cepat, katanya.
Salah satu elemen penting untuk dicatat dalam tampilan yang cenderung positif ini adalah bahwa sementara ketersediaan 5G yang semakin meningkat menciptakan peluang bisnis IIoT dan IoT yang baru, paradoksnya, juga menghambat potensi sektor karena operator seluler memperlebihlebihkan kemampuan mereka terkait cakupan band.
Jeremy Gosteau dari Sequans
Pandangan ini disorot dalam wawancara dengan Jeremy Gosteau, direktur pemasaran produk IoT di kelompok Prancis Sequans. Perusahaan, yang beroperasi luas di AS dan Jepang serta Eropa, telah berfokus pada chip untuk sektor IoT dan IIoT seluler selama bertahun-tahun dan baru-baru ini juga memasuki bisnis modul.
Salah satu masalah utama adalah bahwa NB-IoT telah dianggap rendah dan mungkin diperlebihlebihkan oleh operator di sebagian besar wilayah kecuali China, menurut Gosteau. “Salah satu aspek utama masalahnya, terutama di Eropa, adalah bahwa operator baru mulai dengan serius mematikan jaringan 2G dan 3G mereka,” katanya kepada EE Times Europe, menambahkan bahwa AS mungkin dua tahun lebih maju dari kami tetapi keduanya masih tertinggal dari banyak pasar lain. “Sayangnya, itu bagaimana adanya. Tapi Europa akhirnya menunjukkan pertumbuhan yang sehat, dan hambatan untuk NB-IoT pasti turun.”
Dia menambahkan bahwa masalah kunci lain telah, dan terus menjadi, “fragmentasi yang serius dari versi seluler dan non-seluler [ramah daya] broadband dari tawaran.” Sebagian masalah sepertinya adalah karena 5G datang begitu cepat setelah Release 13 (dari LTE-M dan NB-IoT), yang berarti operator menerapkan satu versi atau yang lain di wilayah yang berbeda.
Biaya juga telah menjadi hambatan besar, menegaskan Gosteau. Karena fragmentasi dan sehingga kebutuhan akan harga yang lebih tinggi untuk chip terpisah, bukan volume besar yang dapat dicapai untuk hanya salah satu opsi, kemajuan pada gilirannya telah melambat.
Salah satu jalan keluar dari dilema ini akan menjadi komersialisasi modul yang menggabungkan dan menawarkan versi yang berbeda — LTE-M, LTE-Cat 1, dan NB-IoT, misalnya — dalam modul yang sama, “menurunkan biaya ke bawah US$10 per unit.”
Ini berarti IoT massal dapat menjadi kenyataan, namun mungkin tidak segera, kata Gosteau. Selain itu, masalah roaming yang sulit dengan NB-IoT antara operator lebih atau kurang telah teratasi, yang sangat meningkatkan ekonomi waktu udara, katanya.
Dia menunjuk perkembangan yang potensial positif dari salah satu operator seluler terbesar di dunia yang mempromosikan adopsi IoT dan IIoT konsumen dan korporat: Vodafone. “Mereka berbicara tentang kesepakatan massal, multi-unit jutaan di sekitar NB-IoT dan arguably kontrak terbesar industri di luar China,” kata Gosteau.
Jika ini benar dan berhasil, itu akan menjadi keuntungan besar untuk seluruh sektor, mungkin memicu tren besar yang tidak bisa terjadi dua atau tiga tahun yang lalu. Yang lain akan mengikuti, menandakan kematangan teknologi yang terlibat.
>> Artikel ini sebelumnya dipublikasikan di situs kami yang serupa, EE Times Europe.