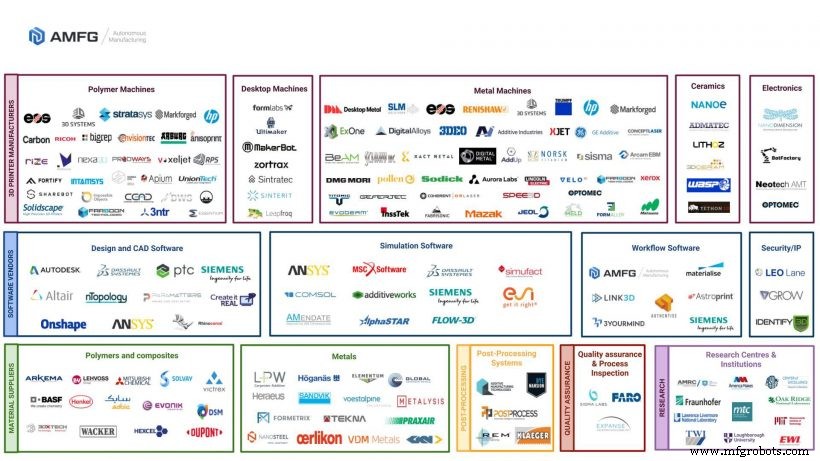
Update 26/05/2020: Kami telah melaporkan Additive Manufacturing Landscape 2020 dan infografik, mencakup 231 organisasi yang mendorong manufaktur digital. Jelajahi artikel lengkap.
Dalam satu dekade terakhir, manufaktur aditif (AM) telah berkembang dari alat prototipe niche menjadi sumbu produksi industri. Pada tahun 2019, pasar AM dinilai lebih dari $9 miliar—langkah yang mengesankan dalam ekonomi manufaktur $12 triliun yang lebih luas—dan pertumbuhan pesatnya sedang mengubah cara produk dirancang, dibuat prototipe, dan diproduksi.
Pemain baru dan terobosan teknologi mempercepat perpindahan ini, menciptakan peluang yang tak pernah ada sebelumnya bagi produsen, investor, dan penyedia teknologi.
Menjaga tempo dengan lanskap yang dinamis ini bisa menantang. Pada Februari 2019, AMFG memperkenalkan Additive Manufacturing Landscape pertama—peta visual dari pemain terkemuka sektor. Tujuannya adalah untuk memberikan pemangku kepentingan gambaran jelas dari pasar dan patokan untuk pertumbuhan masa depan.
Popularitas infografik melebihi harapan, memaksa kami untuk memperluas dataset dan menerbitkan whitepaper detail yang mencakup wawasan kunci. Di bawah ini adalah lanskap yang diperbarui dan ringkasan singkat dari tren terpenting sektor.
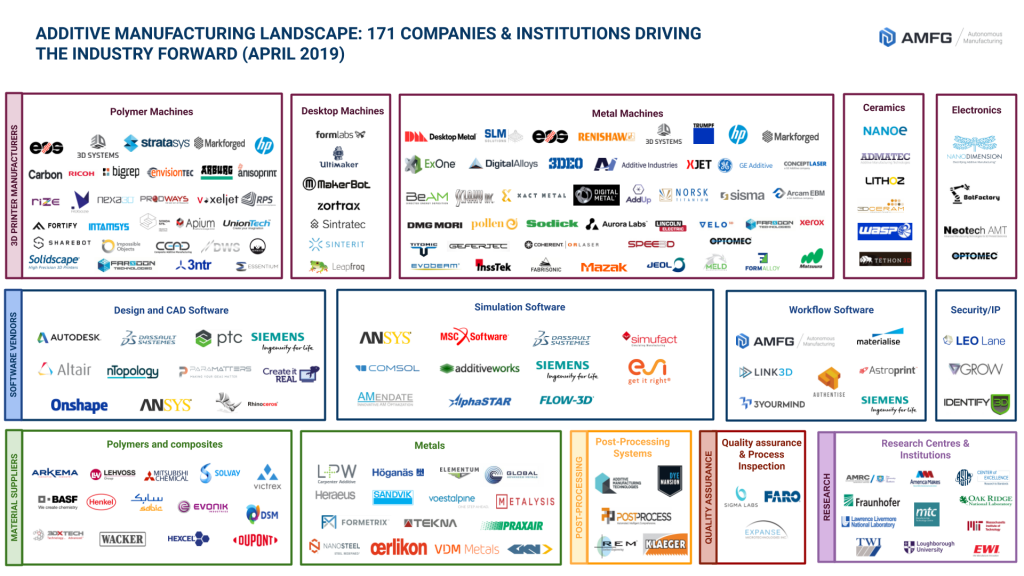
Apa itu Additive Manufacturing Landscape?
Ekosistem AM luas dan bergerak cepat. Landscape kami memvisualisasikan 171 perusahaan yang secara aktif mendorong cetak 3D industri ke depan. Perusahaan dikelompokkan ke dalam enam kategori:
- Produsen Hardware – solusi polimer, desktop, logam, dan elektronik
- Vendor Perangkat Lunak – alat desain & CAD, alur kerja, dan keamanan
- Pemasok Bahan – polimer, komposit, dan logam
- Produsen Sistem Pasca-Pengolahan
- Jaminan Kualitas & Inspeksi Proses
- Lembaga & Pusat Penelitian
Siapa yang Dimasukkan?
Untuk menjaga fokus pada cetak 3D industri, kami hanya memasukkan perusahaan B2B yang menawarkan produk dan layanan inti AM. Printer konsumen dan biro layanan murni dikecualikan, dengan rencana untuk meliputi segmen tersebut di iterasi masa depan.
Kesimpulan Utama
Highlight dari Landscape:
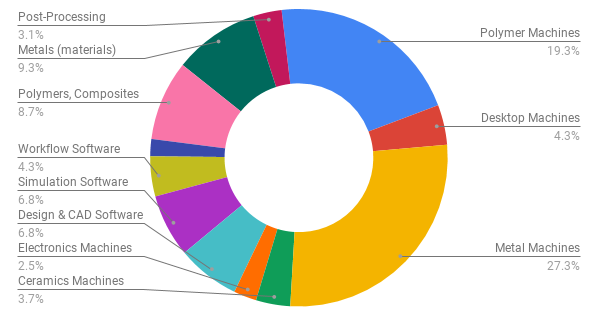
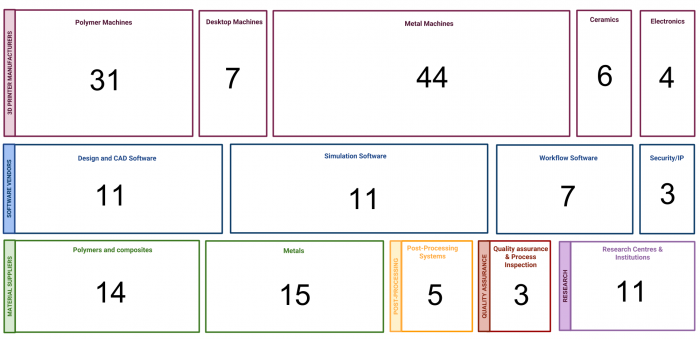
- Printer logam mendominasi pasar – 44 produsen mencakup berbagai teknologi powder-bed fusion dan proprietary.
- Tiga unicorn – Desktop Metal, Carbon, dan Formlabs masing-masing telah melebihi valuasi $1 miliar, menggarisbawahi kelayakan komersial solusi hardware.
- Aktivitas M&A tinggi – Perjanjian menarik mencakup akuisisi ANSYS terhadap 3DSIM (2017) dan Granta Design (2019), pembelian GE terhadap Concept Laser dan Arcam (2017), dan akuisisi Xerox terhadap Vader Systems.
- Perusahaan non-AM memandang ruang ini – Perusahaan seperti Xerox memperluas ke cetak 3D, menunjukkan minat industri yang lebih luas.
Mendalam ke Segmen
Hardware
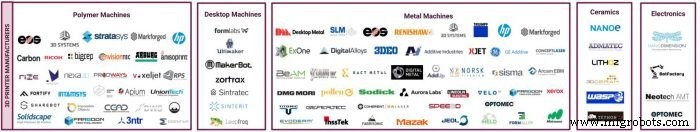
Hardware memimpin Landscape, dengan perusahaan yang menyediakan sistem yang lebih cepat, lebih presisi, dan siap produksi. Banyak produsen sekarang mencross-sell bahan dan perangkat lunak, menciptakan ekosistem terintegrasi.
Sistem Polimer
Dari Stratasys dan EOS hingga pemain baru seperti Carbon dan Nexa3D, AM polimer bergerak dari prototipe ke bagian akhir. Teknologi CLIP dan DLS Carbon, bersama dengan kemitraan dengan Adidas, Ford, dan Lamborghini, merupakan contoh kematangan segmen ini.
Mesin Desktop
Printer 3D desktop telah beralih dari alat hobi konsumen ke perangkat kelas perusahaan. Formlabs dan Ultimaker mendominasi pasar, menawarkan solusi terjangkau namun kelas industri—Form 2 SLA Formlabs dimulai dari $3.350 dan Fusion 1 SLS baru sekitar $10.000.
Pertumbuhan AM Logam
Cetak logam telah melonjak, dengan peningkatan penjualan 80 persen dilaporkan pada tahun 2018. Pemain terkemuka seperti EOS, 3D Systems, dan SLM Solutions coexist dengan pemain baru seperti Desktop Metal, HP's Metal Jet, dan Digital Alloys' Joule technology, yang menggunakan kawat logam untuk mengatasi tantangan biaya dan kecepatan.
Perangkat Lunak
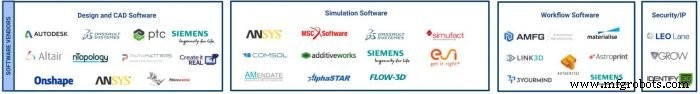
Perangkat lunak desain & CAD, simulasi, alur kerja, dan keamanan esensial untuk alur kerja AM siap produksi. Vendor utama—Autodesk, Dassault Systèmes, ANSYS, dan PTC—terus akuisisi perusahaan spesialisasi untuk memperdalam kemampuan AM mereka.
Desain & CAD, Simulasi
Kategori ini tetap didominasi oleh raksasa industri yang mengintegrasikan desain generatif dan optimasi topologi ke dalam platform mereka. Akuisisi terbaru, seperti pembelian ANSYS terhadap 3DSIM dan Granta Design, memperkuat tren ini.
Perangkat Lunak Alur Kerja
Solusi SaaS alur kerja mengelola produksi AM ujung ke ujung. Saat cetak 3D menjadi mainstream, permintaan untuk alat seperti ini diharapkan akan meningkat tajam.
Keamanan
Melindungi IP dan data sangat penting. Vendor terkemuka—LEO Lane, GROW, dan Identify 3D—menawarkan enkripsi, manufaktur terdistribusi yang aman, dan perlindungan tingkat file, niche yang siap untuk ekspansi.
Bahan
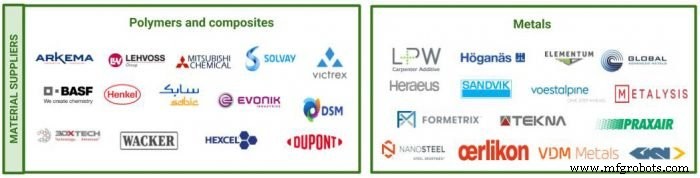
Sementara sebagian besar pemasok adalah perusahaan bahan terkemuka, dorongan ke dalam tawaran yang dapat dicetak 3D telah memicu kompetensi dan penurunan harga. Polimer tetap merupakan segmen terbesar, dengan bahan berperforma tinggi seperti PEEK dan ULTEM yang mendorong adopsi industri. Serbuk logam, terutama titanium alloy, juga berkembang pesat—pengiriman titanium tumbuh 32 persen pada tahun 2018, dengan perkiraan pertumbuhan pendapatan alloy 24 persen pada tahun 2019.
Pasca-Pengolahan
Solusi pasca-pengolahan otomatis muncul untuk mengatasi langkah yang tradisional memerlukan tenaga kerja intensif. Additive Manufacturing Technologies' PostPro3D, PostProcess Technologies, dan DyeMansion menawarkan finishing permukaan, pemakaian pendukung, dan sistem finishing volume tinggi, masing-masing.
Proyeksi Masa Depan
Lanskap AM menunjukkan trajetur yang jelas menuju kematangan industri. Dengan inovasi yang berlanjut, pemain baru, dan kemitraan strategis, sektor siap untuk mengganggu pasar manufaktur $12 triliun. Investor dan perusahaan yang terlibat sejak awal akan mendapat manfaat dari evolusi cepat hardware, perangkat lunak, bahan, dan layanan.
Klik di sini untuk mengunduh whitepaper lengkap Additive Manufacturing Landscape.