Pertumbuhan Teknologi Manufaktur: Tren, Adopsi, dan Peramalan untuk CNC, 3D Printing & Cetakan
Inovasi dalam pemesinan CNC, manufaktur aditif, dan teknologi cetakan memberikan perusahaan, prosumer, dan konsumen tingkat opsi desain yang tak tertandingi. Namun, dengan begitu banyak teknologi di pasar, pertanyaan tetap ada: bagaimana perkembangan mereka dalam hal pertumbuhan dan industri mana yang menerapkannya paling menonjol?
Di sini, kita melihat tren pertumbuhan dari pemesinan CNC, pencetakan 3D, dan vacuum casting untuk tahun 2019 dan melihat ke depan untuk peramalan.
Pemesinan CNC
Statistik Adopsi dan Penggunaan
Menurut Raghav Bharadwaj Shivaswamy, analis utama di Technavio untuk penelitian otomatisasi , “Aplikasi mesin perkategorikan ke dalam tiga segmen produk penting, yang terdiri dari mesin pemotong logam, mesin pembentuk logam dan aksesori lainnya. Segmen mesin pemotong logam mendominasi pasar di AS dengan pangsa pasar sekitar 51% pada tahun 2016, terutama karena permintaan yang lebih tinggi untuk aplikasi pemotong logam industri.”
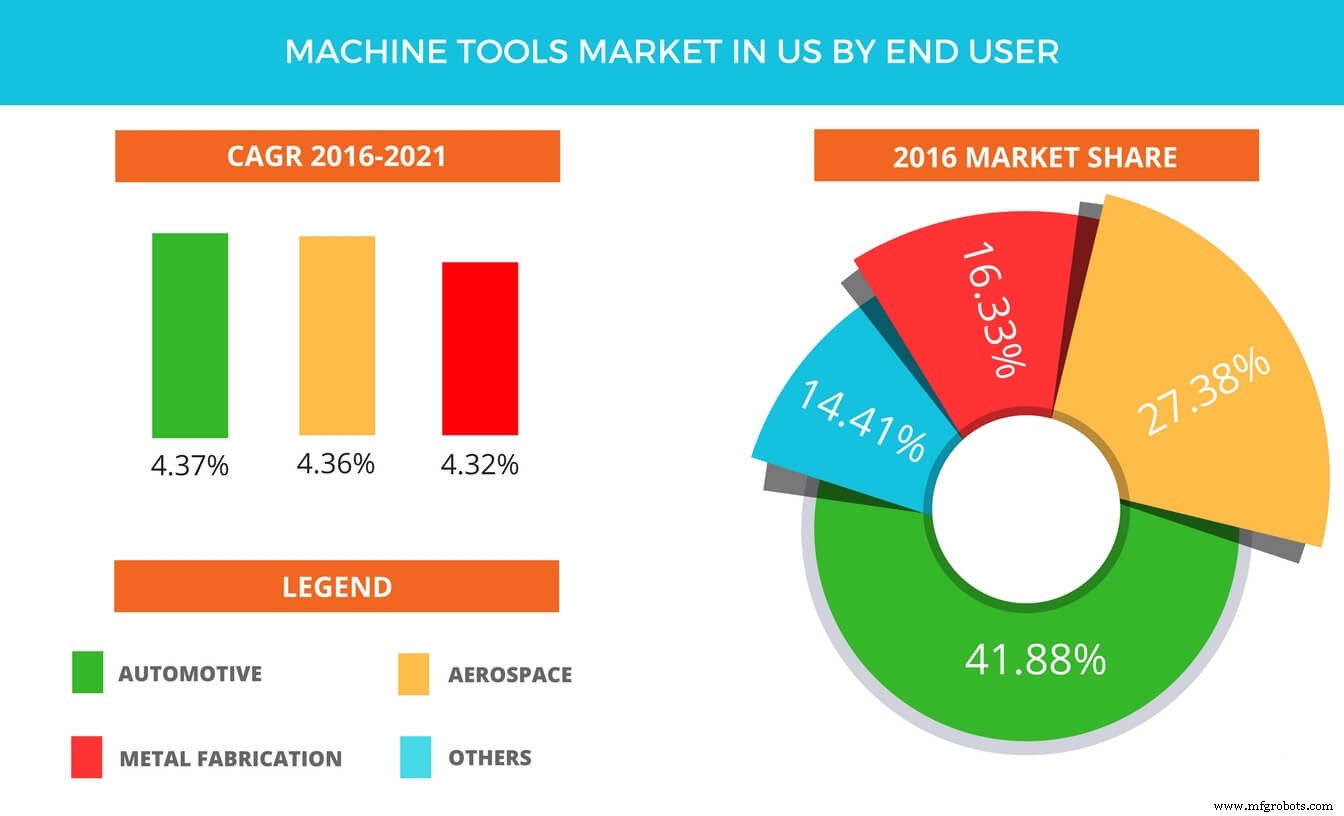
Perusahaan otomotif, penerbangan luar angkasa, dan pembuatan logam adalah pengguna paling menonjol dari teknologi pemesinan otomatis dan subtraktif. Industri lain yang menonjol termasuk konstruksi, tenaga dan energi. AS adalah pasar tunggal terbesar untuk alat otomotif dan diproyeksikan akan tumbuh lebih lanjut karena sejumlah faktor (ukuran penduduk, insentif pemerintah, dan basis konsumen, dll.).
Vendor teratas teknologi pemesinan (CNC dan laser) yang disorot oleh analis riset otomatisasi industri Technavio dalam laporan ini adalah Dalian Machine, DMG MORI, Haas Automation, JTEKT, dan Komatsu. Mesin CNC digunakan untuk, seperti yang dapat Anda duga, berbagai tujuan termasuk milling, drilling, tapping, dan boring.
Sementara wilayah APAC saat ini menggunakan kontrol CNC paling banyak, pasar Eropa diproyeksikan akan mengalami banyak pertumbuhan karena kemajuan teknologi dan investasi. Pemain global kunci di pasar ini meliputi Bosch Rexroth AG (Jerman), DMG MORI CO., LTD. (Jepang), Fagor Automation (AS), FANUC Corporation (Jepang), Haas Automation, Inc. (AS), Hurco Companies, Inc. (AS), Mitsubishi Electric Corporation (Jepang), Okuma Corporation (Jepang), Siemens AG (Jerman).
Pertumbuhan dan Peramalan
Pasar kontrol CNC khususnya bernilai USD 2,86 Miliar pada tahun 2016 dan diproyeksikan akan tumbuh dengan CAGR 3,8% antara tahun 2017 dan 2023, dan estimasi tertentu mengantisipasi akan naik ke nilai USD 3,70 Miliar pada akhir periode tersebut. Peningkatan adopsi otomatisasi industri di sektor manufaktur, kemampuan untuk mengurangi biaya operasional, dan meningkatnya permintaan untuk produksi massal di seluruh industri pengguna akhir adalah faktor kunci yang mendorong pertumbuhan pasar CNC, menurut ‘Markets and Markets’.
Lebih spesifik, mesin CNC 3-sumbu diproyeksikan akan memegang pangsa pasar tertinggi selama periode ini. Dengan mesin 3-sumbu memegang tingkat penggunaan tertinggi di dalam industri, mesin 5-sumbu juga mulai muncul dan diproyeksikan akan tumbuh dari sekarang hingga tahun 2023.
Industri otomotif kemungkinan besar akan mempertahankan dominasinya dalam penggunaan CNC. Inovasi, kebutuhan untuk produksi cepat dan kualitas yang lebih baik adalah faktor utama yang mendorongnya ke depan, tidak hanya dalam produksi mobil, tetapi juga di industri pertahanan dan penerbangan luar angkasa.
Estimasi lain menunjukkan akan meningkat 4% pada tahun 2021. Hal ini sangat menarik karena sejarah pasar menunjukkan bahwa banyak yang mengira industri pemesinan telah mencapai puncak lama waktu yang lalu. Menurut laporan Gardner Business Intelligence “Industri mesin perkakas AS, yang diukur dari pesanan mesin perkakas (USMTO), mencapai puncak pertumbuhan 7,4 persen pada September 2014, dan setelahnya mengalami celah dengan volume unit turun 19,4 persen pada Juli 2016”.
Pencetakan 3D
Produsen dan Pengguna Printer
Dalam hal produsen printer, perubahan utama hingga tahun 2018 adalah pergeseran terhadap sistem yang lebih mahal. Pertumbuhan segmen utama adalah jumlah perusahaan yang memproduksi printer dalam atau di atas kisaran $5.000, dengan perusahaan meningkat dari 135 produsen menjadi 177. Sebagai perbandingan, perusahaan yang memproduksi mesin di bawah kisaran harga ini telah menurun, namun pasar secara keseluruhan dalam trajetur naik dalam hal pendapatan dan investasi mentah.
Vale untuk dicatat bahwa karena adopsi tahun ke tahun yang meningkat, sulit untuk melacak secara pastis industri mana yang menggunakan pencetakan 3D. Namun, penerbangan luar angkasa dan pertahanan tentu di antara pengguna paling menonjol. Pada tahun 2018, 64% perusahaan A&D menggunakan pencetakan 3D dalam produksi, memimpin semua industri lain yang disertakan dalam survei.
Dalam hal kasus penggunaan, ada beberapa perkembangan terbaru yang menunjukkan kehidupan yang sehat untuk teknologi ini. Bulan April ini, HP merayakan bagian cetakan ke-10 juta menggunakan teknologi Multi-Jet Fusion mereka dalam waktu satu tahun. HP telah bekerja sama dengan Daimler Trucks North America, Fast Radius, Linear AMS dan Korps Marin AS serta banyak industri lainnya.
Penelitian sendiri Nano Dimension menunjukkan bahwa di industri elektronik, pencetakan 3D PCB berlapis dan elektronika fleksibel adalah penggunaan yang paling populer. Temuan lain menunjukkan bahwa minat utama industri dalam menerapkan pencetakan 3D adalah untuk mempercepat pengembangan produk dan mempromosikan inovasi.
Industri medis telah menggunakan pencetakan 3D untuk beberapa waktu. Menurut Harvard Business Review (2015), industri alat pendengar AS beralih ke 99% manufaktur aditif dalam kurang dari 500 hari. Demikian pula, pencetakan 3D gigi masih salah satu penggunaan medis paling menonjol, dengan perusahaan seperti ClearCaps yang menggunakannya untuk memproduksi penyelar gigi untuk manufaktur volume tinggi.
Penggunaan dan Bahan
Menurut Sculpteo, 55% perusahaan memperkirakan mereka mungkin akan menghabiskan lebih banyak untuk layanan dan solusi pencetakan 3D pada tahun 2017. Setahun kemudian, Sculpteo menemukan bahwa 70% perusahaan meningkatkan investasi mereka dalam pencetakan 3D pada tahun 2018 dibandingkan 49% pada tahun 2017. Secara keseluruhan, tingkat investasi yang meningkat adalah tanda kesehatan yang baik untuk teknologi ini. Investasi ini berhubungan sejumlah fungsi yang mungkin disediakan oleh pencetakan 3D dalam perusahaan-perusahaan ini.
Pada tahun 2017, menurut survei Sculpteo terhadap perusahaan, pencetakan 3D terutama digunakan untuk mempercepat pengembangan produk (28%), menawarkan produk kustom (16%) dan untuk meningkatkan fleksibilitas produksi (13%).
Tahun 2018 menandai penjualan bahan tertinggi untuk polymer powder bed fusion. Teknologi ini mencapai nilai sekitar kisaran $400 juta dolar. Meskipun plastik masih bahan cetak yang paling umum, laju pertumbuhan telah stagnan hingga tahun 2017, di mana terjadi pertumbuhan tiba-tiba dalam polimer kekuatan industri. Demikian pula, bahan logam tumbuh 41% sepanjang tahun.
Pertumbuhan dan Peramalan
Pada tahun 2020, pasar pencetakan 3D secara keseluruhan diproyeksikan akan mencapai total $15,8 miliar untuk semua produk dan layanan AM di seluruh dunia. Laporan Wohler’s memperkirakan peramalan pendapatan akan naik menjadi $23,9 miliar pada tahun 2022, dan $35,6 miliar pada tahun 2024. Secara keseluruhan, masa depan terlihat lebih cerah untuk industri dengan pertumbuhan tahun ke tahun di atas 40% untuk beberapa tahun mendatang.
Statistik menarik lainnya adalah jumlah perusahaan yang sekarang mempertimbangkan diri mereka sebagai “pencetakan 3D pertama” dan menggunakan teknologi ini sebagai mode produksi primer mereka. Jumlah perusahaan ini melonjak dari 15% menjadi 22% dari tahun 2017 hingga 2018. Pada tahun yang sama, 36% perusahaan yang disurvei oleh Sculpteo menggunakan pencetakan logam, naik dari 28% berdasarkan perhitungan sebelumnya.
Di antara seluruh jenis teknologi pencetakan 3D, powder bed fusion diproyeksikan akan memegang pangsa terbesar hingga tahun 2024. Industri penerbangan luar angkasa, otomotif, kesehatan, dan teknik paling umum menggunakan teknologi seperti direct metal laser sintering (DMLS), electron beam melting (EBM), selective heat sintering (SHS), selective laser melting (SLM), dan selective laser sintering (SLS) untuk pengembangan bagian fungsional.
Cetak Die
Produsen dan Pengguna
Produsen kunci dalam teknologi ini adalah Alcoa Corporation; Walbro; Consolidated Metco, Inc.; Dynacast; Gibbs Die Casting Corporation; Bodine Aluminum, Inc.; Ryobi Ltd; Aluminum Corporation of China Limited; Martinrea Honsel Germany GmbH; Endurance Technologies Limited; dan Alcast Technologies.
Pasar cetak die cukup besar di industri otomotif. Minat utamanya adalah dalam produksi bagian cetak die yang sangat tahan lama. Produsen mesin industri dan pipa semakin menggunakan cetak die juga, bersama dengan pertumbuhan di industri penerbangan luar angkasa dan pertahanan dalam beberapa tahun terakhir. Perkembangan terbaru lainnya adalah penggunaan komponen aluminium yang lebih kuat di pertanian dan peralatan medis juga telah mengalami peningkatan.
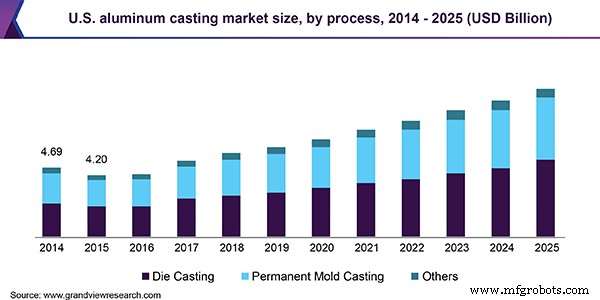
Aluminium adalah logam yang paling banyak digunakan dengan teknologi cetakan. Pasar cetakan aluminium seluruh dunia diperkirakan sebesar USD 47,1 miliar pada tahun 2018, dengan CAGR yang diantisipasi sebesar 9,1% dari tahun 2019 hingga 2025. Peningkatan penggunaan aluminium ini disebabkan oleh manufaktur mobil dan permintaan yang meningkat dari sektor bangunan & konstruksi di Asia Pasieng telah mendorong pertumbuhan pasar. Segmen yang menjanjikan dan tumbuh cepat lainnya untuk bagian aluminium akhir penggunaan adalah di sektor industri. Pertumbuhan segmen ini hingga tahun 2025 dapat sebagian besar disebabkan oleh modernisasi negara pertanian tradisional termasuk India dan Brasil.
Proses cetak die menyumbang sekitar 53,0% dari pendapatan pasar pada tahun 2018, mengandalkan popularitasnya pada produksi volume tinggi. Cetak die tekanan tinggi (HPDC) menyumbang 71,0% dari proses die-tekanan, yang memungkinkan tingkat produksi yang lebih tinggi di berbagai industri.
Pertumbuhan dan Peramalan
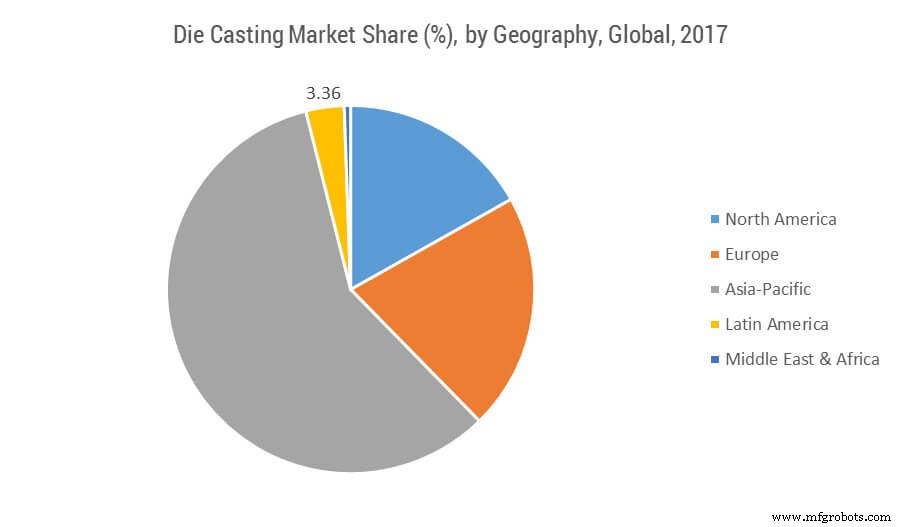
Pada tahun 2017, pasar cetak die global dinilai sebesar USD 62,87 miliar, yang diproyeksikan akan mencapai nilai USD 93,87 miliar pada tahun 2023. Pasar diproyeksikan akan mencatat CAGR di atas 6,93% selama 2018-2023 (periode peramalan). Asia-Pasifik, jauh-jauh, adalah pasar terbesar untuk cetak die, secara global menanggung lebih dari 58% pangsa pada tahun 2017. Pertumbuhan lebih lanjut pasti terjadi di pasar cetak die legium magnesium Asia-Pasifik untuk banyak perusahaan startup baru karena preferensi pengguna akhir yang meningkat terhadap biaya produksi yang lebih rendah. Perusahaan yang sudah berdiri menantang besar dalam hal teknologi, keandalan, dan masalah kualitas, yang menyebabkan fusesi dan akuisisi yang ditandatangani antara perusahaan kecil dan yang sudah berdiri.
Dua pasar utama untuk industri cetak die adalah industri otomotif di peringkat pertama dan industri perumahan di peringkat kedua. Kedua industri ini membentuk barometer yang baik untuk kesehatan keseluruhan industri cetakan. Penjualan kendaraan ringan pada tahun 2016 mencapai 17,55 juta unit, menjadikannya tahun yang baik lagi meskipun ada spekulasi bahwa mungkin tidak cocok dengan tahun 2017. Ia telah tetap stabil, meskipun pertumbuhan dari tahun 2016 hingga 2017 lebih tinggi. Pada tingkat global, sekitar 60,0% dari semua produk cetak di pasar ditujukan untuk industri otomotif.
Baru-baru ini di pasar Amerika Utara, peningkatan penggunaan teknologi cetak die di bidang otomotif dikaitkan dengan regulasi EPA tentang mil per galon untuk kendaraan. Ini mungkin telah berkontribusi pada peningkatan yang tidak terduga. Menurut persyaratan baru, produsen mencoba membuat kendaraan baru lebih ringan, yang pada gilirannya meningkatkan penggunaan cetak die. Langkah EPA untuk meningkatkan standar mil per galon menjadi 35,5 mpg pada tahun 2016 dan kemudian 54,5 mpg pada tahun 2025. Eropa juga diproyeksikan akan mencatat CAGR 7,1% dalam hal nilai dari tahun 2019 hingga 2025, terutama ketika berkaitan dengan Jerman, Prancis, Italia, dan Rusia.
Injection Molding
Produsen dan Pengguna
Teknologi injection molding logam telah diadopsi oleh produsen otomotif & penerbangan luar angkasa, barang konsumen, dan peralatan medis, yang beberapa studi yakini telah menyebabkan pertumbuhan dalam sektor seiring waktu. Diproyeksikan akan mengalami pertumbuhan lebih lanjut mengingat permintaan untuk smartphone & produk elektronik lainnya, karena berbagai komponen seperti konektor lightning, ponsel flip slider & bagian serat optik diproduksi menggunakan mesin MIM.
Di departemen plastik, pengguna utama injection molding juga adalah otomotif dan medis, diikuti oleh industri konstruksi, medis, dan kemasan. Ada banyak industri, seperti otomotif yang mengganti baja dengan plastik untuk bobot yang lebih ringan. Ini menyebabkan perpindahan yang meningkat dari satu ke yang lain dalam hal preferensi produksi.
Pemain utama dalam injection molding meliputi Dynacast, GKN Plc, Britt Manufacturing, Dean Group International Ltd., Cypress Industries, Sintex, CMG Technologies, Indo-MIM Pvt. Ltd., Real Technik AG dan ATW Companies. Ketika datang ke plastik, perusahaan utama adalah BASF, Dow Chemical Company, DuPont, dan HTI Plastics.
Perusahaan mengadopsi injection molding untuk waktu pemrosesan yang lebih cepat, eliminasi operasi sekunder, dan tingkat toleransi yang lebih baik dari produk akhir. Ini juga memungkinkan perusahaan untuk meminimalkan finishing dan pemrosesan pasca dalam operasi mereka. Selain itu, ini juga hemat biaya, terutama dibandingkan dengan berbagai metode pembuatan lainnya.
Industri medis juga menggunakan injection molding untuk bracket, perangkat pengiriman obat, alat pengganti sendi, dan berbagai implan.
Bahan
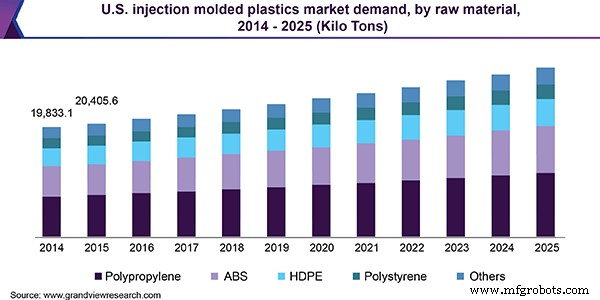
Dalam hal plastik, ada volatilitas terbaru di harga pasar, yang kemungkinan akan mempengaruhi pertumbuhan. Bahan baku seperti benzen, etilena, propilena, dan stirena mengalami fluktuasi, bersama dengan dituduh karena masalah lingkungan tentang pembuangan mereka. Ini membuat pasar tidak pasti di masa depan. Ini, bagaimanapun, telah mendorong perusahaan untuk berinvestasi dalam berbagai bahan biodegradable alternatif dalam beberapa tahun terakhir.
Asia Pasifik memimpin di kedua kategori injection molding. Ia memegang 37% dari pasar dalam hal cetakan plastik, mungkin karena kemasan, ponsel, dan barang konsumen. Amerika Utara muncul sebagai konsumen utama kedua dan diproyeksikan akan tumbuh dengan CAGR 10%. Eropa adalah pasar utama lainnya untuk plastik cetakan injeksi dengan total permintaan diperkirakan mencapai USD 45,29 miliar pada tahun 2025.
Pertumbuhan dan Peramalan
Ukuran pasar plastik cetakan injeksi global dinilai sebesar USD 325,69 miliar pada tahun 2018. Diproyeksikan akan berkembang dengan CAGR 5,7% selama periode peramalan. Demikian pula, ukuran pasar logam injection molding (MIM) global dinilai sebesar USD 2,1 miliar pada tahun 2015 dan diproyeksikan akan tumbuh dengan CAGR 11,9% dari tahun 2016 hingga 2025.
Peningkatan pengeluaran produk di Brasil, China, India, Meksiko, Rusia, dan Afrika Selatan diproyeksikan akan membantu menciptakan lebih banyak pertumbuhan. Keduanya dalam plastik dan logam, permintaan yang meningkat untuk bagian otomotif yang lebih ringan dan lebih kecil sedang mendorong peluang untuk teknologi MIM. Ini juga benar untuk komponen kekuatan tinggi dalam mesin & sistem elektronik untuk industri otomotif.
Kejernihan optik, kompatibilitas biologis, dan metode produksi yang hemat biaya semuanya diproyeksikan akan mendorong permintaan di industri medis. Bidang kesehatan dan medis diproyeksikan akan mencapai CAGR melebihi 6,3% mencapai nilai bersih USD 40,49 miliar pada tahun 2025.
Sumber utama untuk data yang digunakan dalam artikel adalah laporan Wohler’s, Sculpteo, Grand View Research, Technavio, Reuters, North American Die Casting Association dan Mordor Intelligence.



