Tren Manufaktur Menurut Negara Bagian: Pusat Pertumbuhan dan Zona Penurunan
Selama beberapa tahun terakhir, saya telah menulis lebih dari beberapa blog dan kertas yang melihat produktivitas manufaktur di seluruh 50 bagian negara. Saya ingin memperbarui beberapa analisis ini untuk mencerminkan data yang lebih baru, melihat apa yang katanya dan memeriksa bagaimana negara bagian sedang berprestasi saat melihat perubahan GDP manufaktur nyata sejak Resesi Besar, tetapi sebelum pandemi COVID-19. Lagi pula, bagaimana kita tahu kita pergi ke mana jika kita tidak tahu kita telah berada di mana?
Dampak pandemi COVID-19 akan sulit untuk diprediksi atau diuraikan jangka panjang karena sejumlah variabel, termasuk sektor, perubahan permintaan dan/atau kemungkinan produsen dianggap esensial dalam penutupan musim semi 2020. Namun, meskipun variabel ini, kita dapat dengan aman mengasumsikan bahwa masalah yang ada sebelum pandemi masih akan mempengaruhi produsen selama dan setelah pandemi.
Kami telah mendengar ini melalui serangkaian 11 sesi mendengarkan yang diorganisir oleh Hollings Manufacturing Extension Partnership (NIST MEP) Institut Standar dan Teknologi Nasional yang disebut seri “National Conversation with Manufacturers.” Fokus percakapan adalah mempelajari bagaimana produsen menangani gejolak jangka dekat dari pandemi dan mempersiapkan diri untuk sukses pada jangka panjang.
Satu tema yang muncul di setiap sesi adalah bahwa meskipun mengendalikan virus terlihat besar, tidak satu pun perusahaan dapat melaporkan bahwa masalah lainnya telah hilang. Faktanya, masalah dasar mereka sebagian besar sama, dan di beberapa tempat, masalah memburuk karena pandemi menekan titik lemah yang sudah ada. Memahami lanskap yang ada tetap penting; terkadang semakin banyak hal yang berubah, semakin banyak hal yang tetap sama. Mengelola masalah yang ada sebelum COVID-19 akan menjadi bagian penting dari pemulihan serta dalam mengatasi tantangan baru yang ditimbulkan oleh pandemi.
Perspektif Nasional
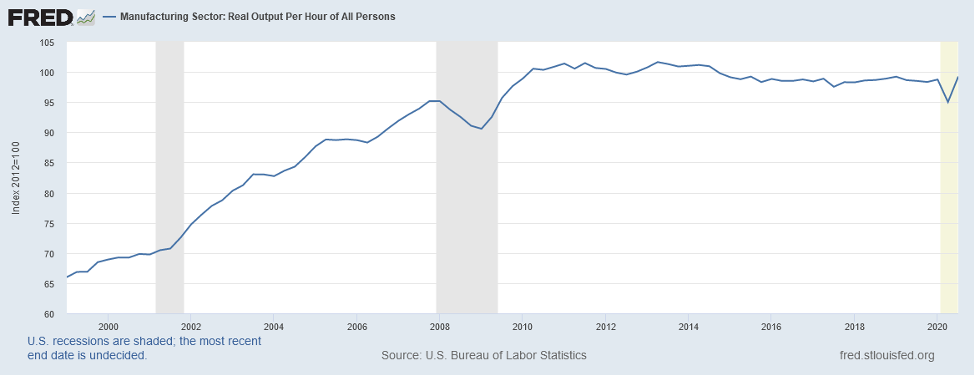
Salah satu hal yang telah menarik perhatian ekonom adalah pertumbuhan produktivitas yang lambat sejak kita keluar dari Resesi Besar. Seperti yang diagram di bawah ini saran, produktivitas di seluruh sektor manufaktur relatif datar sejak kenaikan tajam saat kita keluar dari Resesi Besar. Setelah rebound tajam tersebut, produktivitas relatif datar sejak sekitar Q2 2010 hingga resesi COVID-19, ketika produktivitas nyata di seluruh sektor manufaktur menurun tajam tetapi kini menunjukkan beberapa tanda pulih.
Gambar Satu
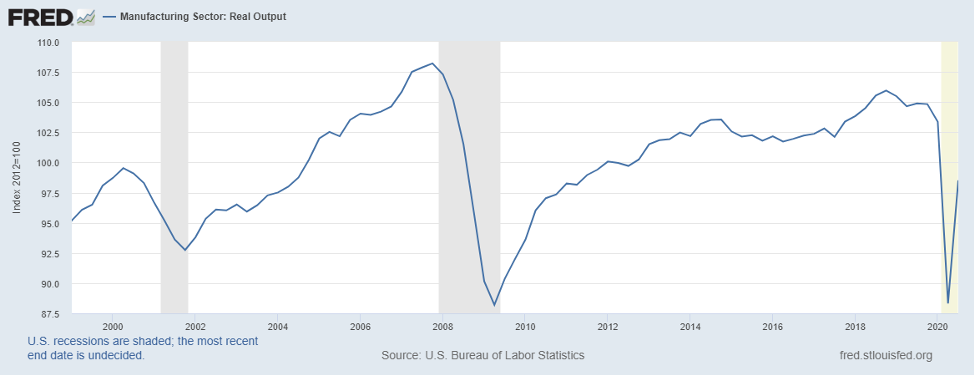
Ini membuat saya bertanya apa yang di balik performa datar. Saya memutuskan untuk melihat apa yang telah terjadi pada output nyata (ditampilkan sebagai pembilang) dalam rasio produktivitas (dengan penyebut mewakili jam). Diagram di bawah memberikan momen “a-ha” karena output nyata telah relatif datar sejak ekonomi keluar dari Resesi Besar dan jauh di bawah tempat sebelumnya.
Gambar Dua
Itu membuat saya bertanya apa yang terjadi di seluruh 50 bagian negara, dan yang berikut adalah analisis bagaimana output nyata telah berubah di seluruh negeri.
Mengelompokkan Negara Bagian
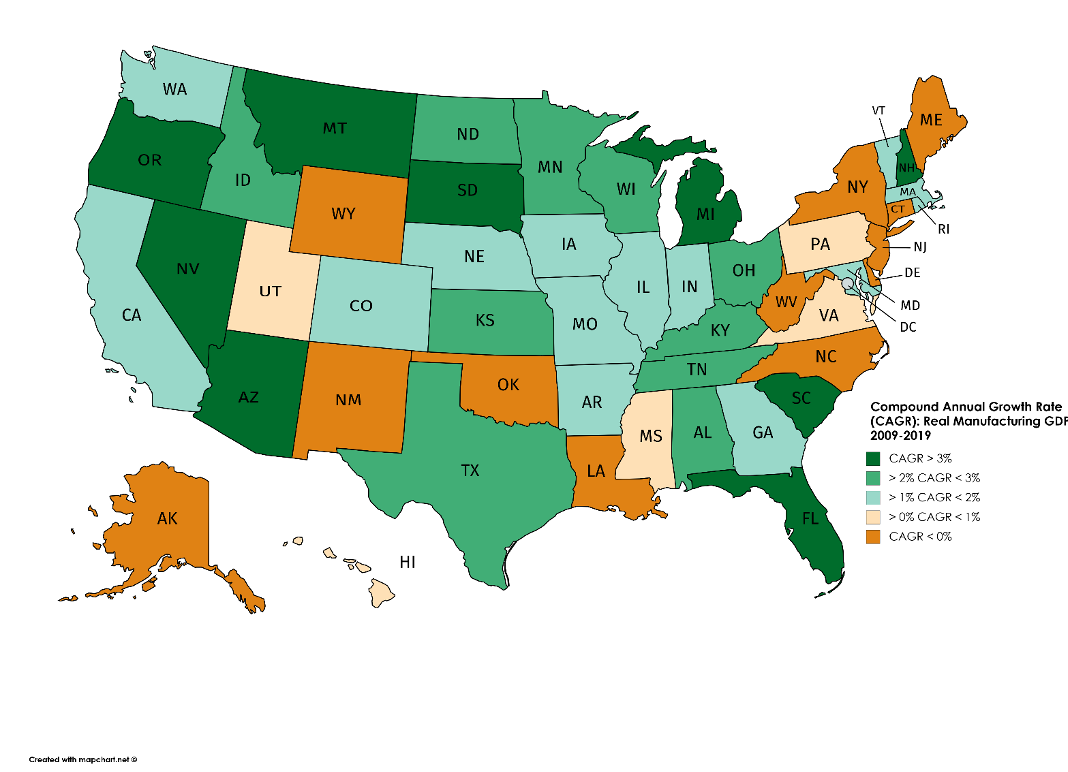
Bagaimana negara bagian dalam hal pertumbuhan GDP manufaktur mereka (atau output nyata)? Saya mengunduh GDP manufaktur nyata (disesuaikan inflasi) menurut negara bagian antara 2009 dan 2019 dari Biro Analisis Ekonomi AS. Apa yang akan terjadi pada tahun 2020 bagi negara bagian adalah pertanyaan terbuka. Berita baiknya adalah, meskipun bervariasi, 38 negara bagian melihat pertumbuhan GDP manufaktur nyata antara 2009 dan 2019. Berita buruknya adalah GDP manufaktur nyata turun di 12 negara bagian selama periode yang sama. Selama periode ini, GDP manufaktur nyata di AS tumbuh dengan tingkat tahunan sejuk sekitar 1,6%. Untuk perbandingan, dari 1999 hingga 2007, GDP manufaktur di AS tumbuh hampir dua kali lebih cepat secara tahunan – pada 3,1%.
Saya membagi negara bagian menjadi lima grup. Saya mengurutkan data dari pertumbuhan tertinggi ke terendah dan kemudian mengelompokkannya pada titik pemisah yang logis dalam distribusi menggunakan “metode perbandingan mata” (saya melihat data). Dua grup pertama negara bagian berprestasi lebih baik dari AS secara keseluruhan sebesar 1,6%. Enam negara bagian – Arkansas, California, Colorado, Georgia, Indiana dan Massachusetts – dalam grup ketiga tumbuh dengan tingkat tahunan lebih tinggi dari AS secara keseluruhan. Secara keseluruhan, GDP manufaktur di 25 negara bagian tumbuh lebih cepat dari GDP AS secara keseluruhan selama periode ini.
Grup Satu menyertakan sembilan negara bagian: Michigan, Montana, New Hampshire, Arizona, South Dakota, Oregon, Nevada, South Carolina dan Florida. Grup ini terdiri dari sejumlah negara bagian yang melihat GDP manufaktur nyata tumbuh dengan tingkat pertumbuhan tahunan majemuk (CAGR) lebih dari 3% antara 2009 dan 2019, sekitar dua kali lebih tinggi dari tingkat nasional. Negara bagian Grup Satu ini tersebar di seluruh negara dan mencerminkan distribusi industri yang mendasari yang berbeda yang berkontribusi pada pertumbuhan di atas rata-rata.
Grup Dua terdiri dari 10 negara bagian yang mengalami CAGR GDP manufaktur nyata antara 2-3% per tahun. Seperti Grup Satu, grup ini tumbuh lebih cepat dari negara secara keseluruhan. Empat negara bagian – Ohio, Kentucky, Tennessee dan Alabama – membentuk bagian dari pita mobil dan pengalaman mereka mencerminkan sebagian dari pemulihan industri mobil. Tiga negara bagian di bagian utara – Minnesota, North Dakota dan Wisconsin – juga berada dalam grup ini. Grup ini juga termasuk Idaho, Kansas dan Texas.
Grup Tiga mencakup 14 negara bagian yang tumbuh lebih lambat dari dua grup pertama, antara 1-2% per tahun. Grup ini, yang berprestasi pada tingkat sekitar sama dengan AS secara keseluruhan tersebar di peta nasional meskipun Anda dapat melihat klaster negara bagian di New England, termasuk Massachusetts, Rhode Island dan Vermont. Ada pita negara bagian lain yang saya pikir sebagai negara bagian “I-70,” termasuk Maryland (dimana I-70 dimulai di sisi timur), Indiana, Illinois, Iowa, Missouri, Nebraska dan Colorado. Negara bagian lain dalam grup ini termasuk California dan Washington di pantai barat dan Georgia di bagian tenggara.
Grup Empat meliputi sekelompok kecil negara bagian yang mengalami tingkat pertumbuhan tahunan yang relatif lemah dalam GDP manufaktur nyata. Lima negara bagian ini tersebar di peta, dan termasuk Hawaii, Mississippi, Pennsylvania, Utah dan Virginia.
Grup Lima meliputi 12 negara bagian yang memiliki tingkat pertumbuhan GDP nyata negatif atau hampir nol. Grup ini mencakup klaster negara bagian di pantai timur – dimulai dari North Carolina melalui wilayah Mid-Atlantic (Delaware dan New Jersey) dan masuk ke New York, Connecticut dan Maine. Ada juga klaster negara bagian yang lebih bergantung pada sumber daya manufaktur – West Virginia, Oklahoma, Wyoming, Louisiana dan New Mexico – yang mungkin mencerminkan lebih banyak kekacauan perubahan harga sumber daya alam dan permintaan atas barang seperti batubara dan produk terkait.
Gambar Tiga
Sumber: Biro Analisis Ekonomi AS
Pola yang berbeda di seluruh negara bagian mencerminkan berbagai faktor. Ini mencakup perbedaan dalam campuran industri manufaktur di setiap negara bagian 50 ini dan pola pertumbuhan dan penurunan dari industri manufaktur yang paling penting bagi setiap ekonomi negara bagian.
Jalur ke Depan
Saya terkejut dengan apa yang saya temukan. Perbedaan di seluruh 50 bagian negara memukau. Bagi pembuat kebijakan, mereka mungkin perlu memikirkan bagaimana iklim bisnis mereka mempengaruhi perbedaan dalam kinerja ekonomi negara bagian. Misalnya, studi oleh Center for Business and Economic Research di Ball State University dan 2020 State New Economy Index yang diterbitkan oleh Information Technology and Innovation Foundation mungkin menunjukkan jalan ke depan. Data ini memberikan wawasan baru pada berbagai dimensi produktivitas dan manufaktur. Seperti yang saya ajukan dalam blog sebelumnya, produktivitas manufaktur penting, dan saat kita terus pulih dari krisis saat ini, produktivitas akan semakin penting untuk daya saing ekonomi nasional, negara bagian dan lokal serta perusahaan. Produktivitas biasanya didefinisikan sebagai rasio antara ukuran output dan ukuran input (atau beberapa input) yang digunakan untuk menghasilkan barang atau jasa. Produktivitas memberikan ukuran seberapa efisien input produksi digunakan untuk menghasilkan atau menghasilkan tingkat output tertentu. Seperti yang disarankan oleh BLS dalam pelajaran "Productivity 101” mereka, pertumbuhan produktivitas adalah cara untuk meningkatkan output tanpa meningkatkan input atau menimbulkan biaya tambahan.
Diskusi Paper McKinsey Global Institute 2017 membuat jelas bahwa tidak semua sumber keuntungan produktivitas sama. McKinsey menyoroti bagaimana produktivitas dapat ditingkatkan melalui keuntungan efisiensi – dengan mengurangi jumlah input untuk menghasilkan output yang diberikan – atau dengan meningkatkan nilai atau volume output dengan tingkat input yang sama. Memang, sebuah kertas 2014 oleh Acemoglu dan rekan-rekannya menyoroti pentingnya memisahkan produktivitas manufaktur menjadi elemen-elemen konstituen. Mereka menemukan bahwa banyak dari performa di bawah rata-rata di seluruh manufaktur mencerminkan penurunan output nyata bersama dengan penurunan pekerjaan. Saya curiga kita telah menghabiskan banyak waktu untuk fokus pada mengurangi penyebut dalam produksi dan tidak cukup waktu untuk memikirkan cara untuk meningkatkan pembilang barang yang dihasilkan dalam persamaan produktivitas.
Bagi Jaringan Nasional MEP™, jalan ke depan (dalam hal meningkatkan produktivitas) mungkin membantu perusahaan untuk meningkatkan garis atas mereka daripada menyusutkan penyebut. Ini bisa termasuk membantu perusahaan dengan intelijen pasar untuk menyoroti segmen bisnis yang tumbuh dan permintaan konsumen serta hal-hal seperti meningkatkan ekspor, substitusi impor atau peluang reshoring. Misalnya, survei State of Manufacturing terbaru 2020 yang dilakukan oleh Enterprise Minnesota menemukan hampir 60% dari produsen yang diwawancara mengatakan mencari pelanggan baru akan menjadi pengesaran utama dari pertumbuhan keuangan di masa depan. Selanjutnya adalah memaksimalkan produktivitas (27%), diikuti erat dengan mengembangkan produk baru (24%).
Pemulihan dari penurunan ekonomi selalu tantangan kompleks dan pulih dari dampak COVID-19 kemungkinan akan menjadi khususnya demikian. Namun, kita dapat menggunakan apa yang kita ketahui untuk membantu memandu kita saat kita mencoba menata jalur melalui apa yang tidak kita ketahui.