Penggunaan Aset: Cara Mengukur dan Memaksimalkan Pengembalian Investasi
Perolehan aset fisik dapat sangat mahal, terutama di sektor industri. Dengan biaya modal yang tinggi, perusahaan perlu memastikan penggunaan optimal untuk menghasilkan return on assets maksimal. Dengan kata lain, mereka ingin meningkatkan penggunaan aset.
Penggunaan optimal berarti mencari keseimbangan dan menghindari ekstrema. Aset yang diam akan tetap menimbulkan biaya pemeliharaan. Penggunaan berlebihan juga tidak diinginkan, karena dapat menyebabkan produksi berlebih, inventaris menumpuk, serta biaya pemeliharaan dan operasional yang berlebihan.
Dalam artikel ini, kita menjelajahi definisi, signifikansi, dan cara mengukur serta meningkatkan penggunaan aset.
Apa itu penggunaan aset?
Dalam bisnis, penggunaan aset adalah rasio yang mengukur seberapa efisien organisasi menggunakan aset yang tersedia untuk menghasilkan uang dan keuntungan. Di fasilitas manufaktur, ini mengukur seberapa baik Anda menggunakan kapasitas produksi terpasang.
Untuk setiap aset terpasang, Anda harus mempertimbangkan dua faktor – potensi penggunaan dan penggunaan aktual. Untuk memulai, ingat bahwa ada batas jam kerja mesin dalam setahun – yaitu 8760 jam (waktu kalender).
Dengan banyak shift sehari, Anda mungkin dapat mendekati angka tersebut dengan aset – katakanlah mesin CNC. Pertimbangkan ini sebagai penggunaan potensial. Namun dalam kenyataan, banyak faktor berperan, mencegah perusahaan menggunakan aset hingga potensi maksimal.
Faktor-faktor tersebut meliputi:
downtime wajib
pengalihan dan istirahat operator
downtime terjadwal untuk pemeliharaan dan perbaikan
periode istirahat
liburan
kerusakan aset tidak terduga
rutinitas dan insiden acak lainnya
Penggunaan aset memungkinkan kita mempertimbangkan semua faktor dan mengukur penggunaan aktual total aset. Ini adalah metrik kunci yang mengungkap banyak tentang efisiensi bisnis Anda.
Penggunaan aset yang lebih tinggi biasanya berarti efisiensi keseluruhan dan margin laba yang meningkat. Ini juga membantu produsen mencapai efisiensi produksi.
Mengapa menggunakan rasio penggunaan aset?
Penggunaan aset penting untuk mengukur kinerja bisnis secara akurat. Tanpa penggunaan optimal aset perusahaan, perusahaan berisiko kerugian operasional signifikan. Metrik penggunaan aset memberikan indikasi paling jelas tentang statistik vital ini.
Dalam hal ini, penggunaan aset lebih unggul dibandingkan OEE untuk beberapa alasan. Overall equipment effectiveness hanya berfokus pada proses produksi – tetapi penggunaan aset rendah dapat disebabkan oleh faktor lain. Misalnya, penjualan rendah dapat menyebabkan tumpukan inventaris dan memaksa perusahaan mengurangi produksi.
Akibatnya, sebaiknya menggabungkan kedua metrik – ukur OEE dan gunakan dalam perhitungan penggunaan aset untuk mendapatkan gambaran lengkap. Penggunaan aset ideal harus di atas 70%. Apa pun di bawahnya, dampak pada biaya unit terlalu tinggi dan dapat membuat bisnis tidak kompetitif di pasar.
Metrik kunci dalam perhitungan penggunaan aset
Banyak faktor beragam dapat mempengaruhi penggunaan aset keseluruhan dalam organisasi. Perhitungan rasio penggunaan aset melibatkan empat metrik utama, serta beberapa metrik situasional. Faktor utama dibahas di bawah ini.
1) Rendemen produk
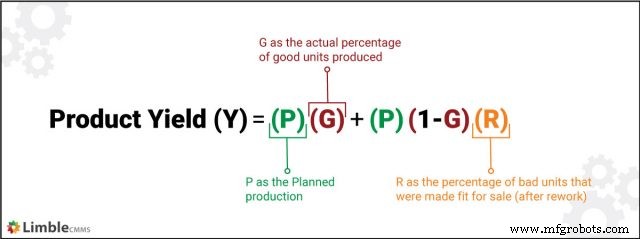
Proses produksi tidak selalu menghasilkan keluaran sempurna 100%. Beberapa unit dalam batch mungkin mengalami cacat, sehingga tidak layak dijual. Rendemen produk adalah rasio unit baik dalam batch dibandingkan produksi unit yang direncanakan.
Rumus untuk menghitung rendemen produk agak rumit dan melibatkan variabel berikut:
2) Overall equipment effectiveness (OEE)
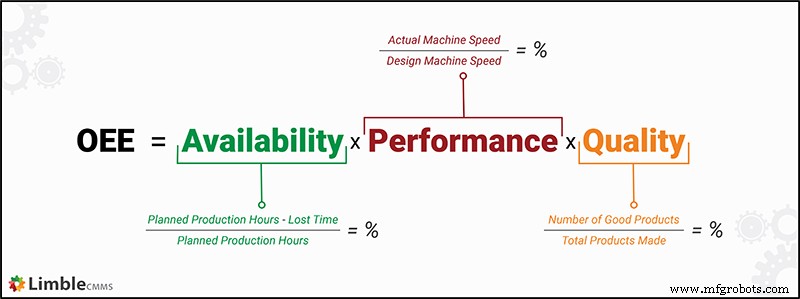
Quando it comes to plant productivity, OEE dianggap sebagai standar emas pengukuran. Ini melihat total waktu produksi dan menggambarkan produktivitas aktual. OEE adalah metrik gabungan, dihitung dengan mengalikan tiga faktor OEE utama:
Skor 100% dalam OEE berarti aset memberikan hasil 100% di tiga area:
Kualitas (tidak ada unit cacat)
Performa (kecepatan produksi)
Ketersediaan (tidak ada downtime atau jeda produksi)
OEE rendah bisa menjadi tanda pemeliharaan buruk, produksi tidak efisien, atau kurang perencanaan yang memadai. Dalam manufaktur, ini adalah metrik kunci untuk mengukur produktivitas dan mencegah pemborosan/kerugian.
3) Downtime tidak terjadwal
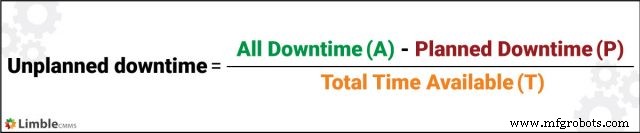
Downtime tidak terjadwal terjadi ketika aset dipaksa untuk dimatikan karena gangguan atau kerusakan dan pemeliharaan darurat yang dihasilkan. Ini juga dapat terjadi karena kekurangan bagian atau stockout. Untuk menemukan downtime tidak terjadwal, gunakan variabel berikut:
Seringkali, tingkat downtime tidak terjadwal yang tinggi adalah tanda strategi pemeliharaan yang tidak memadai atau rusak. Ini dapat digunakan untuk mengidentifikasi masalah terkait pelatihan, manajemen inventaris, dan pemeliharaan alat.
4) Biaya pemeliharaan
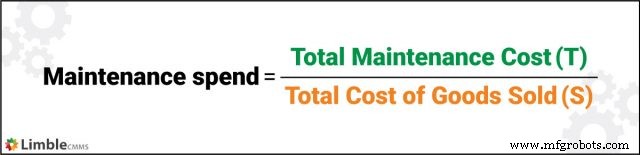
Seiring bertambah usia aset, aset berkontribusi lebih besar pada biaya produksi keseluruhan barang. Biaya pemeliharaan adalah metrik yang mengungkap aspek ini, menggunakan variabel berikut:
Saat aset mencapai akhir siklus hidupnya, aset memerlukan pemeliharaan yang lebih sering dan mahal. Rasio biaya pemeliharaan yang lebih tinggi menunjukkan aset yang tidak efisien atau usang. Ini dapat menjadi tanda bahwa peralatan perlu diputuskan dan diganti.
Langkah untuk menghitung penggunaan aset
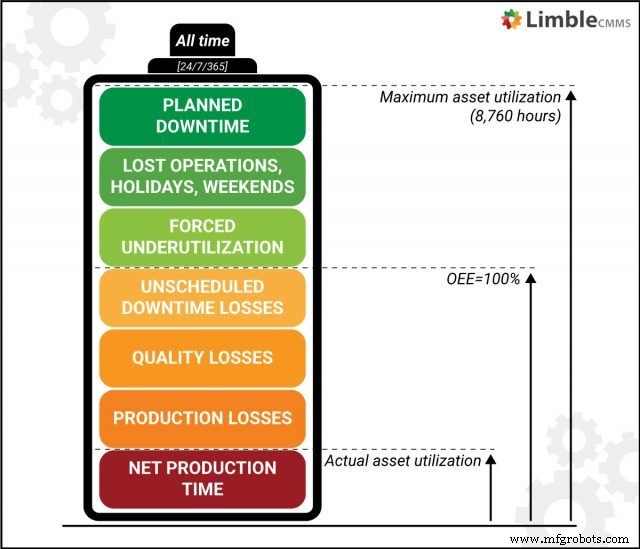
Mengukur penggunaan aset cukup sederhana, perihal langkah-langkah yang terlibat. Kami memulai dari penggunaan maksimum yang mungkin dan mengurangi “waktu” ketika aset tidak digunakan – untuk alasan apa pun.
Tantangan utamanya adalah mendapatkan data yang akurat untuk perhitungan. Sistem CMMS modern dapat sangat membantu dalam membuat proses lebih mudah. Ketika digunakan dengan baik, CMMS dapat secara otomatis melacak downtime terjadwal dan tidak terjadwal untuk aset atau fasilitas tertentu.
Untuk menghitung penggunaan aset aktual, ikuti langkah-langkah yang diuraikan di bawah ini.
STEP #1: Tentukan downtime terjadwal tahunan
Temukan angka tahunan untuk downtime pemeliharaan terjadwal untuk semua aset terkait produksi. Hitung total rata-rata di semua aset untuk mengetahui downtime pemeliharaan aktual untuk pabrik/fasilitas.
STEP #2: Tambahkan waktu operasi yang hilang
Temukan total jumlah jam operasi yang hilang setiap tahun karena liburan, pemeliharaan, dan downtime lainnya. Secara umum untuk penggunaan aset, 24/7/365 dianggap sebagai penyebut waktu default (kecuali jika ada tahun kabisat). Jika aset tertentu tidak beroperasi 24/7/365, sertakan jam nonaktif di sini di bawah waktu operasi yang hilang juga.
STEP #3: Sertakan jam produksi yang hilang karena penjualan rendah/backlog
Hitung jam yang hilang karena penggunaan aset yang dipaksa di bawah kapasitas. Faktor yang perlu dipertimbangkan termasuk penjualan yang lebih rendah, kehilangan pangsa pasar kepada kompetitor, variasi musiman dalam permintaan, downtime yang disebabkan oleh uji coba, inovasi, atau perubahan jadwal yang diprakarsai oleh keputusan bisnis.
STEP #4: Hitung total kerugian yang terkait dengan rencana strategis
Tambahkan semua hasil dari langkah 1 – 3 untuk mendapatkan total kerugian penggunaan aset yang tidak dapat diatribusikan ke proses operasi/produksi. Ingat bahwa hanya manajemen puncak yang memiliki kekuatan untuk membuat perubahan yang bermakna atau tindakan korektif pada faktor-faktor ini.
STEP #5: Akuntansi downtime tidak terjadwal
Ini adalah faktor pertama yang biasanya di bawah kendali Anda. Hal yang perlu dipertimbangkan termasuk kerusakan aset tidak terduga. Langkah 5 adalah tempat kita secara efektif mulai dengan pengukuran OEE.
STEP #6: Lihat kerugian kualitas
Hitung rendemen produk (unit yang hilang selama produksi karena berbagai faktor) dan ubah unit cacat tersebut menjadi waktu produksi setara. Ingat bahwa jam ini tidak “secara langsung” hilang.
STEP #7: Sertakan kerugian laju produksi
Saat aset dioperasikan di bawah kapasitas terpantau, hal tersebut harus dicatat dalam bentuk potensi kehilangan waktu operasi. Langkah ini identik dengan langkah sebelumnya untuk kerugian kualitas. Jika mesin ukir dirating untuk 10.000 unit per jam, tetapi hanya beroperasi pada 5000 unit, pengurangan output 50% akan dikonversi menjadi pengurangan waktu operasi 50%.
STEP #8: Hitung penggunaan aset aktual
Untuk mencapai angka akhir, catat semua kerugian yang terkumpul sejauh ini dalam urutan berurutan dan kurangi dari 8.760 jam – total dalam setahun (24/7/365). Jumlah jam yang Anda dapatkan dari perhitungan ini adalah penggunaan aset aktual Anda.
Cara paling efektif untuk meningkatkan penggunaan aset
Setelah Anda mendapatkan wawasan tentang kondisi aktual penggunaan aset dalam organisasi/fasilitas individu Anda, Anda dapat mempertimbangkan tindakan korektif. Manfaat pendekatan berurutan ini adalah Anda dapat dengan mudah menemukan area yang perlu diperbaiki, bahkan sebelum Anda sampai pada angka penggunaan aktual.
Jika angka penggunaan terlalu rendah, ada beberapa solusi yang mungkin, berdasarkan area paling bermasalah Anda:
Tingkatkan jadwal pemeliharaan dengan menggunakan solusi CMMS yang disesuaikan.
Secara agresif selidiki semua kegagalan aset dengan solusi CAPA untuk mencegah kegagalan berulang.
Lacak MTBF untuk menentukan apakah aset memiliki masalah keandalan. Jika ya, coba temukan dan hilangkan penyebab utama masalah tersebut.
Berikan pelatihan yang memadai untuk tim pemeliharaan dan operator mesin untuk mencegah downtime karena operasi yang tidak tepat atau pemeliharaan yang tidak memadai/rusak.
Tingkatkan manajemen cadangan bagian, MRO management, dan manajemen tooling.
Beli peralatan dan bagian pengganti yang lebih andal yang dirancang dengan toleransi kesalahan.
Beralih ke strategi pemeliharaan proaktif – pencegahan atau prediktif – untuk mengurangi downtime tidak terjadwal dan menurunkan rasio turnover aset.
Kurangi Pemeliharaan Reaktif hingga 73,2%
Lihat Hasil yang Dikonsumsi Red Hawk dengan Limble
Baca Studi Kasus Kami
Memanfaatkan aset fisik Anda sebaik mungkin
Efisiensi semakin penting dari sebelumnya di lingkungan bisnis modern. Perusahaan yang membuang-buang aset berharga akan kesulitan lebih besar untuk bersaing dengan rival yang lebih ramping dan efisien.
Sebagai ukuran sejati efisiensi dalam produksi dan pemeliharaan, penggunaan aset semakin penting dalam konteks ini. Manfaatkan untuk menemukan area masalah, tingkatkan praktik manajemen aset, dan tingkatkan kompetitivitas Anda di pasar.